Table of Contents9 sections
- Was ist Survivorship Bias in einem Perpetual-Futures-Datensatz?
- Wie viel eines einjährigen Perpetual-Universums fehlt im heutigen Verzeichnis?
- Wächst die Verzerrung mit der Länge des Backtest-Fensters?
- Waren die delisteten Kontrakte zu klein und zu kurzlebig, um ins Gewicht zu fallen?
- Was bedeutet dieser Listungszeitstempel eigentlich?
- In welche Richtung verschiebt Survivorship das Alter des Boards?
- Lässt sich das auch auf Binance und OKX durchführen?
- Was fügt ein normalisierter venue-übergreifender Feed dem hinzu?
- Wie würden Sie das reproduzieren?
Die Entscheidung vor der Datenanalyse
Wer sein Universum an Perpetual-Kontrakten aus dem Live-Instrumenten-Endpunkt einer Börse aufbaut, zieht eine Stichprobe von Überlebenden, und am 2026-09-14 lässt sich deren Größe messen statt nur vermuten.
| Deine Frage | Was du vergleichen solltest | Was sich daraus nicht ableiten lässt |
|---|---|---|
| Vor der nächsten Funding-Zahlung schließen? | Vergleiche Ein- und Ausstiegsgebühren, Spread und Ausführungskosten. Prüfe den tatsächlichen Abrechnungsplan des Kontrakts. | Stündliche und achtstündliche Sätze sind ohne gemeinsame Haltedauer nicht vergleichbar. |
| Über mehrere Abrechnungen halten? | Addiere Funding-Zahlungen mit Vorzeichen für denselben Zeitraum und Nominalwert; ergänze danach die Handelskosten. | Der aktuelle Satz ist keine zukünftige Rechnung. Bei negativem Funding kann ein Long Zahlungen erhalten. |
| Eine Börse auswählen? | Prüfe deine Gebührenstufe, Sicherheiten, verfügbare Tiefe und den konkreten Kontrakt. | Eine historische Kostenrangfolge bestimmt nicht die günstigste Börse für deinen nächsten Trade. |
Geprüft am 2026-10-24. Alle Zählungen, Überlebensanteile, Lebensdauern und Alter bei Bybit wurden aus einer neuen öffentlichen Abfrage neu abgeleitet und stimmen mit dem Veröffentlichten überein. Korrigiert: Binances `SETTLING`-Zeilen sind größtenteils bereits delistete Kontrakte (zurück bis 2022) und keine laufende Abwicklung, Binance führt also eine unvollständige Aufzeichnung dessen, was es entfernt hat; die Funding-Werte um 21:00 UTC sind prognostizierte Raten und keine abgerechneten Zahlungen, und die tatsächlichen Abrechnungen um 00:00 UTC sind jetzt angegeben; überlappende Interquartilsabstände werden nicht mehr als Grund genannt, die Listungsalter der Handelsplätze nicht zu ordnen; der Test mit flacher Entfernungsrate nennt jetzt seine Basis und die alternative Basis der Kontrakttage; die Richtung der Survivorship-Verzerrung bei Drawdowns ist auf long-lastige Strategien eingegrenzt und als Argument formuliert, nicht als Messung; Binances delistete Kontrakte sind jetzt sowohl auf den 2026-09-14 als auch auf ihr Delisting datiert; die Zahl der kostenlosen Rechner ist auf 37 aktualisiert. Das Funding-Diagramm zu Bitcoin wurde zurückgezogen, weil es prognostizierte Werte um 21:00 UTC als abgerechnet beschriftete und seine stündliche Reihe, gezogen aus Athenums eigenem Feed, sich aus öffentlichen Daten nicht neu aufbauen lässt; seine Mediane und Werte bleiben im Text. Die 167-Stunden-Mediane des Fundings stammen aus Athenums eigenem Feed und wurden in dieser Prüfung nicht erneut geprüft. Review evidence
TLDR. Wer sein Universum an Perpetual-Kontrakten aufbaut, indem er den Live-Instrumenten-Endpunkt einer Börse abruft, zieht eine Stichprobe von Überlebenden, und am 2026-09-14 lässt sich deren Größe messen statt nur vermuten. Bybit ist die eine große Handelsplattform, die ihre delisteten Kontrakte weiterhin ausliefert, und die Abfrage mit status=Closed liefert 308 USDT-besicherte Perpetuals neben den 762, die gehandelt werden. Von den 571 Kontrakten, die am 2025-09-14 handelbar waren, stehen 399 noch auf dem Board und 172 wurden seither delistet, das heute abrufbare Verzeichnis enthält also 69,9 Prozent des Boards, wie es vor einem Jahr tatsächlich aussah. Die Verzerrung ist nicht gleichmäßig: 100,0 Prozent der 200 in den letzten 90 Tagen gelisteten Kontrakte überleben, gegenüber 55,5 Prozent der 445 vor mehr als zwei Jahren gelisteten, die Lücke wächst also mit genau der Größe, die ein Backtest verlängert, hauptsächlich weil ein älterer Kontrakt länger Zeit hatte, entfernt zu werden. Die delisteten waren auch keine Eintagsfliegen, mit einer mittleren Lebensdauer von 440,6 Tagen. Binance und OKX verraten davon nichts: Binances Instrumentenliste führt 129 USDT-Perpetuals in einer SETTLING-Abwicklung und keine Historie, und OKX bietet keine Möglichkeit, nach etwas anderem als dem Live-Board zu fragen, und liefert für state=expired stillschweigend dieselben 479 Live-Zeilen wie für state=garbage123.
Was ist Survivorship Bias in einem Perpetual-Futures-Datensatz?
Es ist die Lücke zwischen den Kontrakten, die eine Börse heute listet, und den Kontrakten, die während des untersuchten Zeitfensters tatsächlich existierten. Sie entsteht, weil der öffentliche Instrumenten-Endpunkt, mit dem jede Untersuchung beginnt, eine Beschreibung der Gegenwart ist und keine Aufzeichnung der Vergangenheit. Die von einer Börse entfernten Kontrakte stehen schlicht nicht in der Antwort, und nichts in dieser Antwort weist darauf hin, dass sie fehlen. Die Wirkung ist, dass jede so aufgebaute Untersuchung stillschweigend auf jene Kontrakte eingeschränkt wird, die zufällig bis zum Tag der Abfrage überlebt haben.
Jede Börse veröffentlicht einen Aufruf, der ihre handelbaren Instrumente zurückgibt, und jede versieht jeden Kontrakt mit dem Zeitpunkt seiner Listung: onboardDate bei Binance USD-M, launchTime bei Bybit, listTime bei OKX. Das genügt, um ein Board zu datieren, und die Methode haben wir schon einmal verwendet, in Athenums Zählung der Aktien-Perpetuals, wo die Datierung jedes Kontrakts über seinen Onboard-Zeitstempel zeigte, wie das Nicht-Krypto-Board einer Börse in neun Monaten von einem einzigen Kontrakt auf 169 wuchs. Auch die Grundgesamtheit ist bereits dokumentiert: Athenums Zählung jedes lebenden Krypto-Perpetuals auf Binance, Bybit, Bitget und OKX ergab am 2026-08-16 2.536 Kontrakte auf diesen wichtigsten linearen Boards. Keines von beidem ist der Befund hier. Es ist der Aufbau.
Der Befund ist, was derselbe Endpunkt nicht zurückgibt. Ein im vergangenen März delisteter Kontrakt steht nicht in der Antwort, hat keine Zeile und erzeugt keinen Fehler. Eine Untersuchung, die ihr Universum aus dem Live-Aufruf zusammenstellt, konditioniert also stillschweigend auf das Überleben, und nichts in den Daten markiert, dass dies geschehen ist. Die Richtung ist im Voraus bekannt: je länger das Zeitfenster, desto mehr davon fehlt, weil ein Kontrakt mehr Zeit hatte, entfernt zu werden.
Was üblicherweise unmöglich ist, ist eine Zahl dafür anzugeben, weil die Delisteten verschwunden sind. Auf einem Handelsplatz sind sie es nicht.
Wie viel eines einjährigen Perpetual-Universums fehlt im heutigen Verzeichnis?
Auf Bybits USDT-besichertem Perpetual-Board 172 von 571 Kontrakten, das Live-Verzeichnis zeigt also 69,9 Prozent dessen, was gehandelt wurde.

Bybits eigene zwei Instrumentenaufrufe am 2026-09-14: von den 571 USDT-Perpetuals, die ein Jahr zuvor gehandelt wurden, stehen 399 noch auf dem Board und 172 wurden delistet, einem allein aus dem Live-Endpunkt rekonstruierten Universum fehlen also 30,1 Prozent dieses Feldes.
Bybits V5-Instrumentenaufruf akzeptiert einen Parameter status, und die Standardantwort umfasst nur handelbare Kontrakte. Am 2026-09-14 ohne Status für category=linear abgefragt, lieferte er 870 Zeilen, jede einzelne Trading. Mit status=Closed abgefragt, lieferte er 984 Zeilen, mehr als das Live-Board. Filtert man beide auf LinearPerpetual-Kontrakte mit Notierung in USDT, ergeben sich 762 lebende und 308 geschlossene, die Börse liefert also weiterhin 1.070 Kontrakte aus, die auf diesem Board existiert haben.
Nun rekonstruiert man das Board, wie es ein Jahr zuvor aussah. Ein Kontrakt wurde am 2025-09-14 gehandelt, wenn er an oder vor diesem Datum gelistet wurde und, im geschlossenen Satz, wenn seine deliveryTime danach liegt. Das ergibt 571 Kontrakte: 399 werden heute noch gehandelt und 172 wurden im Jahresverlauf delistet. Wer den Live-Endpunkt heute Morgen abgerufen und das Ergebnis "jedes Bybit USDT-Perpetual des vergangenen Jahres" genannt hätte, beschriebe 69,9 Prozent dieses Boards.
Der Test auf deliveryTime ist keine Formalität, und ihn falsch zu machen ist hier der naheliegendste Fehler. 298 geschlossene Kontrakte wurden an oder vor dem 2025-09-14 gelistet, aber 126 davon waren zu diesem Datum bereits delistet, sie wurden im Zeitfenster also überhaupt nie gehandelt. Hätte man sie mitgezählt, läge der fehlende Anteil bei 42,8 statt bei 30,1 Prozent, eine Übertreibung um fast die Hälfte, und zwar in die Richtung, die dem Befund schmeichelt. Filtern Sie den Friedhof danach, wann ein Kontrakt starb, nicht nur danach, wann er geboren wurde.
Nach dieser Korrektur bleibt eine ehrliche Einschränkung, und sie weist in die andere Richtung. Die 308 geschlossenen Kontrakte sind das, was Bybit weiterhin ausliefert, kein garantiert vollständiger Friedhof: das früheste Delisting in der gesamten Antwort ist auf 2022-02 datiert. Was immer dieses Startdatum widerspiegelt, es liegt Jahre vor diesem Ein-Jahres-Fenster, es schneidet also nicht in die 172, und ein erneutes Lesen am 2026-10-24 lieferte für den 2026-09-14 308 geschlossene Zeilen mit identischen Lebensdauern. Falls Bybit dennoch geschlossene Zeilen verworfen hat, die wir nicht sehen können, sind 172 eine Untergrenze für die Lücke und keine Vollerhebung, und 69,9 Prozent eine Obergrenze dafür, wie viel des Boards von vor einem Jahr sich wiederherstellen lässt. Wo der Beginn der Aufbewahrung tatsächlich greift, ist bei den älteren Kohorten weiter unten: alles, was vor 2022-02 gelistet und entfernt wurde, fehlt dort genauso wie im Live-Verzeichnis.
Wächst die Verzerrung mit der Länge des Backtest-Fensters?
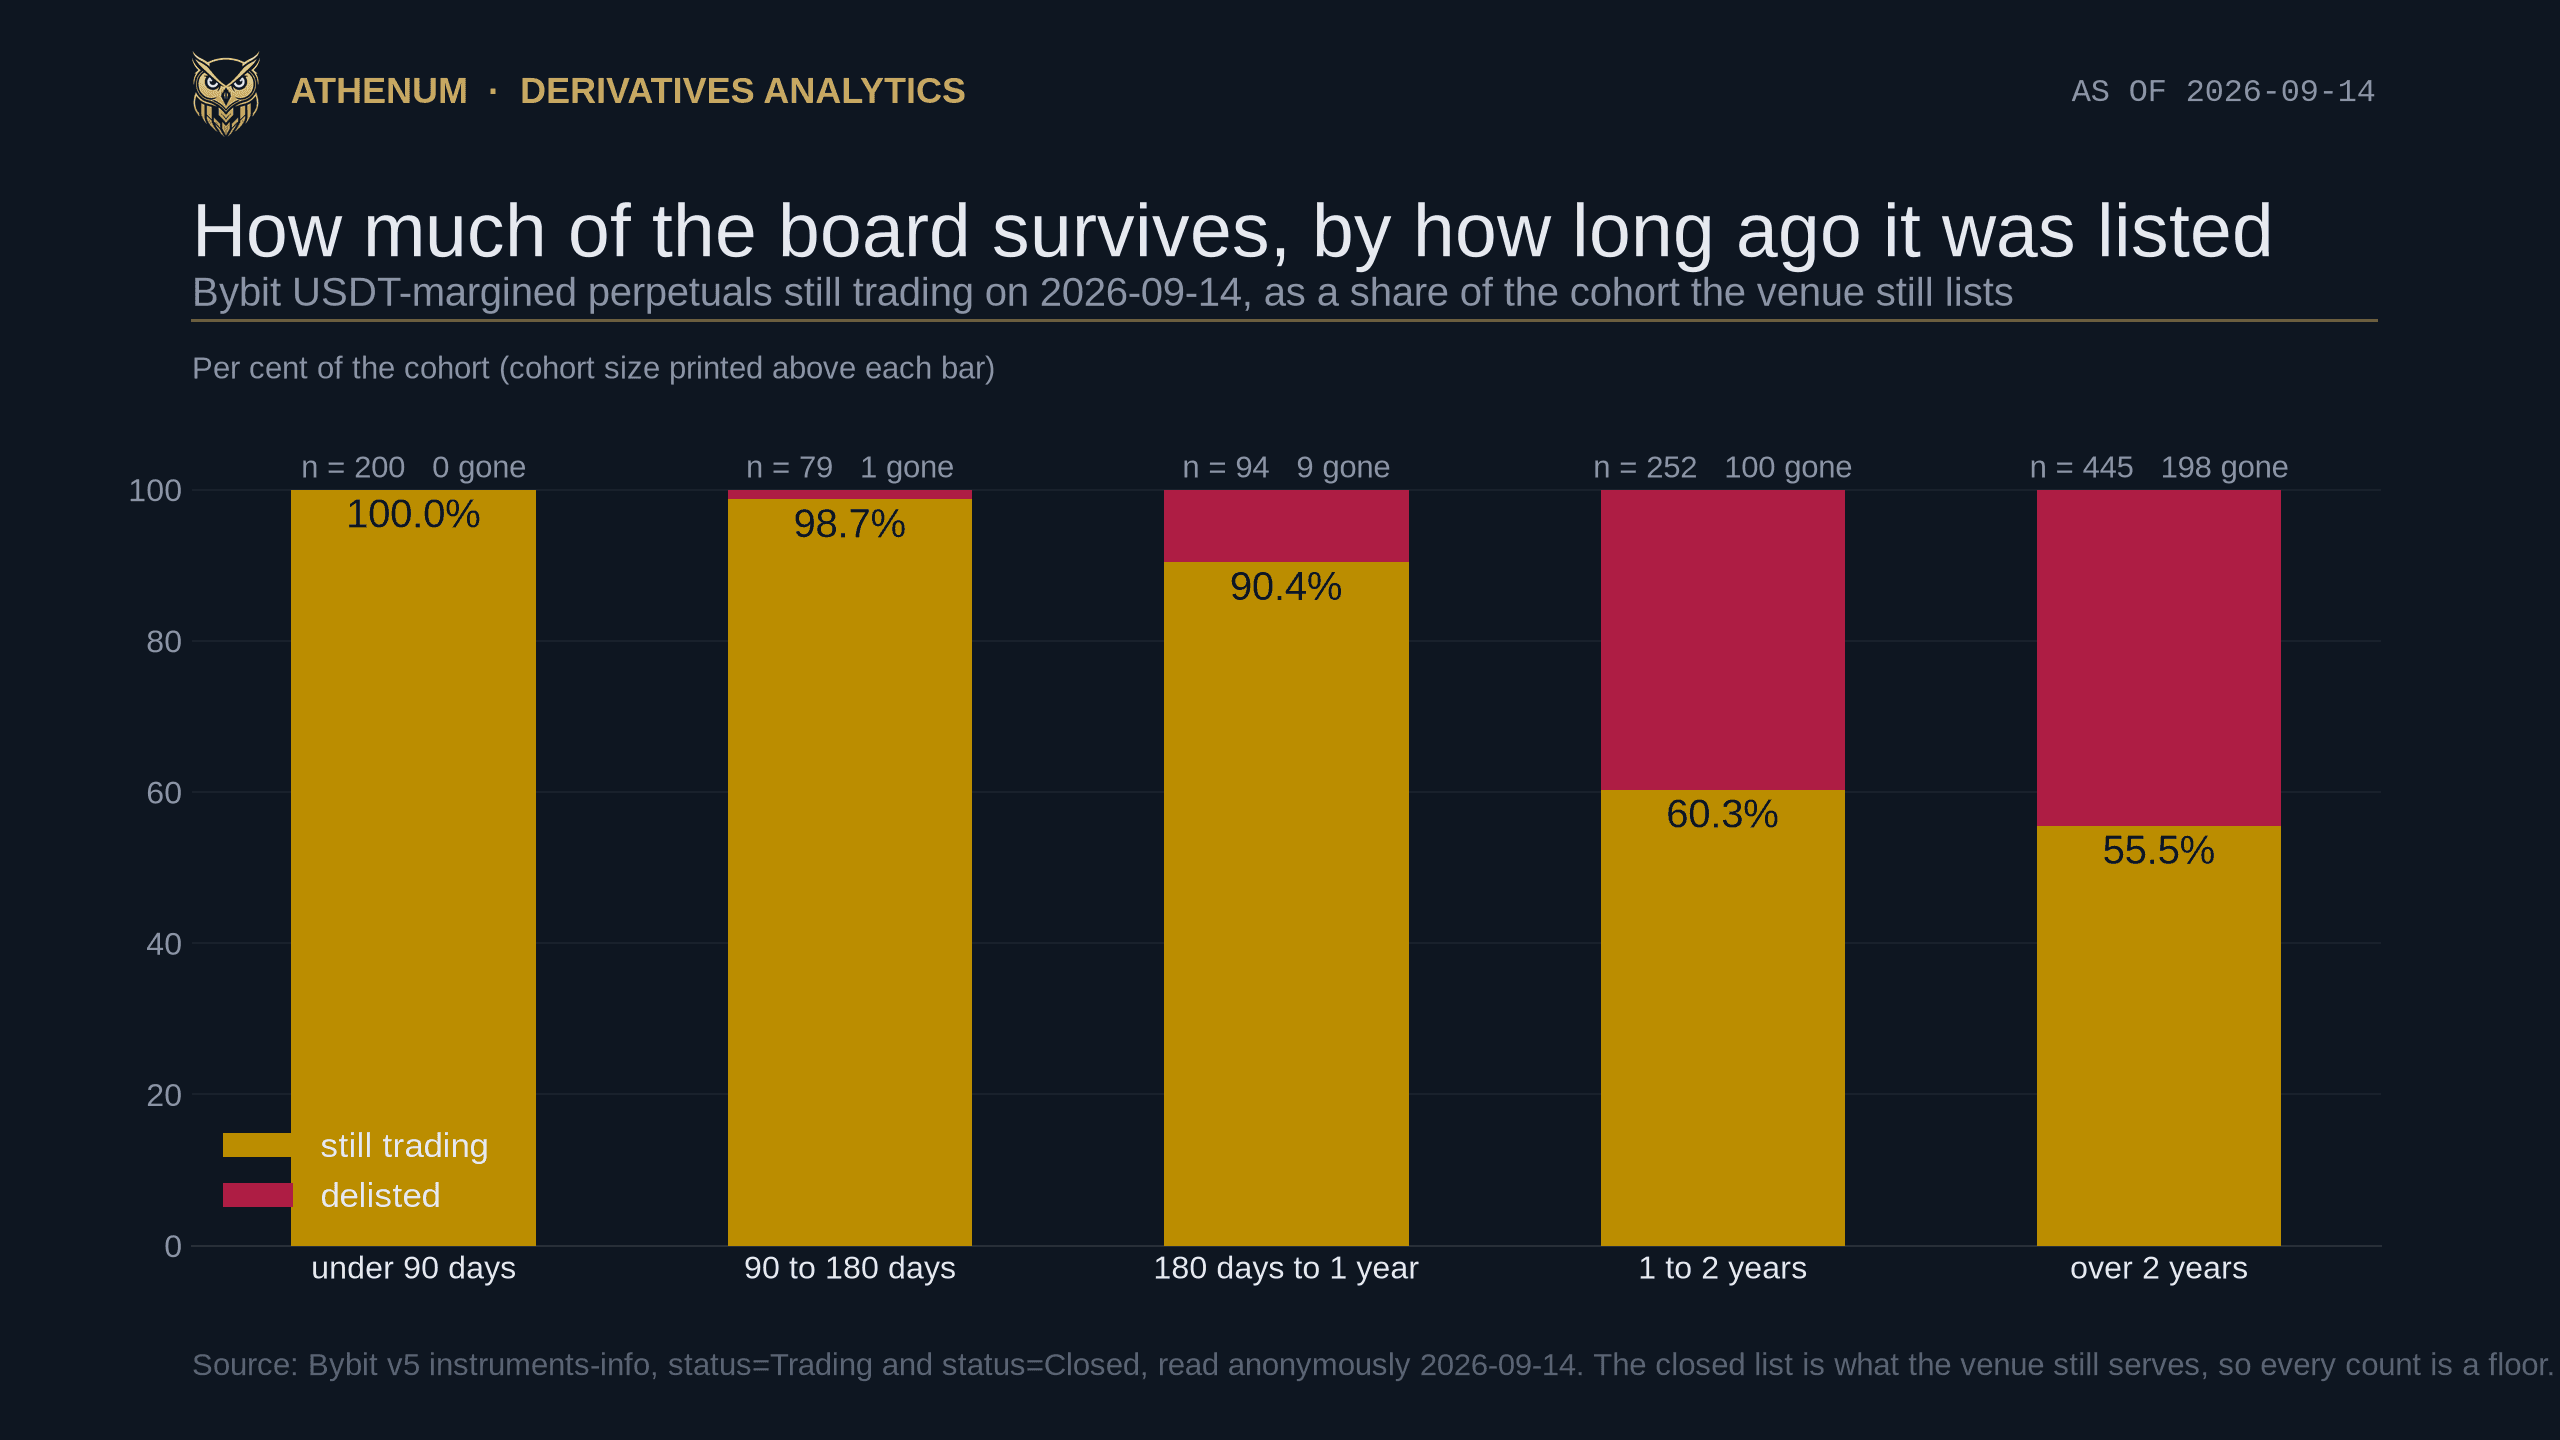
Ja. Die Überlebensrate läuft von 100,0 Prozent für die jüngste Kohorte hinunter auf 55,5 Prozent für vor mehr als zwei Jahren gelistete Kontrakte, wobei der größte Teil dieses Gefälles schlicht Expositionszeit ist und keine steigende Entfernungsrate.
Teilt man jeden Kontrakt, den Bybit noch listet, ob lebend oder geschlossen, danach auf, wie lange seine Listung zurückliegt, ergibt sich das Titelbild oben:
Gelistet | Von der Börse noch gelistete Kontrakte | Am 2026-09-14 noch handelbar | Delistet | Überlebensrate |
|---|---|---|---|---|
vor weniger als 90 Tagen | 200 | 200 | 0 | 100,0 Prozent |
vor 90 bis 180 Tagen | 79 | 78 | 1 | 98,7 Prozent |
vor 180 Tagen bis 1 Jahr | 94 | 85 | 9 | 90,4 Prozent |
vor 1 bis 2 Jahren | 252 | 152 | 100 | 60,3 Prozent |
vor über 2 Jahren | 445 | 247 | 198 | 55,5 Prozent |
Lesen Sie die erste Zeile sorgfältig, denn sie ist die irreführende. Keiner der 200 neuesten Kontrakte wurde delistet, und das ist kein Beleg dafür, dass jüngere Listungen besser wären: ein vor fünf Wochen gelisteter Kontrakt hatte fünf Wochen Zeit, entfernt zu werden. Die 100,0 Prozent entsprechen ungefähr dem, was bei fast jeder Entfernungsrate zu erwarten wäre. Dieselbe Vorsicht gilt in der Gegenrichtung für die mittlere Zeile, denn 9 Entfernungen von 94 sind eine so kleine Zahl, dass die 90,4 Prozent mit ihrer Streubreite gelesen werden sollten und nicht als präzise Rate.
Dieser Einwand verdient einen echten Test statt einer Fußnote, denn ein allein durch Expositionszeit erzeugtes Gefälle wäre überhaupt kein Befund. Fasst man alle Kontrakte zu einer einzigen konstanten Entfernungsrate zusammen. Die Basis ist entscheidend und wird selten genannt, hier ist sie: 308 Entfernungen über 638.967 Kontrakttage unter Risiko, wobei jeder lebende Kontrakt von seiner Listung bis zum 2026-09-14 und jeder delistete von seiner Listung bis zu seinem Delisting zählt, was eine Hazardrate von 0,000482 pro Kontrakt und Tag ergibt. Fragt man, was jede Kohorte bei dieser flachen Rate verloren haben müsste, jeweils mit dem mittleren Alter der Kohorte seit der Listung (Kohortengröße mal eins minus e hoch minus Hazardrate mal dieses Alter), sagt das Modell etwa 4, 5, 13, 59 und 208 Entfernungen voraus, gegenüber den beobachteten 0, 1, 9, 100 und 198 (eine Abkürzung, deren Erwartungswerte sich auf 288 statt auf die 308 Entfernungen summieren, an die die Rate angepasst wurde). Die drei jüngsten Kohorten verlieren alle WENIGER als eine flache Rate vorhersagt, die Kohorte über zwei Jahren liegt mit 198 gegenüber 208 nahe daran, und die Kohorte von einem bis zwei Jahren ist die einzige darüber: sie verlor 100, wo eine flache Rate 59 vorhersagt, und sie liefert fast den gesamten Chi-Quadrat-Wert von 37,8 bei vier Freiheitsgraden. Auch hier ist die Basis entscheidend: Misst man stattdessen an den eigenen Kontrakttagen unter Risiko jeder Kohorte, derselben Basis wie die Hazardrate, sagt die flache Rate etwa 4, 5, 13, 53 und 233 voraus, der Chi-Quadrat-Wert steigt auf 54,6, und die Kohorte von einem bis zwei Jahren ist weiterhin die einzige darüber, mit einem Abstand, der eine Korrektur für das Testen von fünf Kohorten übersteht. Expositionszeit erklärt also den größten Teil des Gefälles, und genau eine Kohorte trägt eine wirklich erhöhte Entfernungsrate. Beachten Sie die Form dieses Zugeständnisses, denn es läuft der Überschrift gleich zweifach entgegen: die Zeile über zwei Jahren liegt mit 198 beobachteten gegenüber 208 vorhergesagten eher unter einer flachen Rate (198 gegenüber 233 auf der Basis der Kontrakttage, ein Abstand, der dieselbe Korrektur nicht übersteht), und dass die oberste Zeile 0 verliert, wo etwa 4 vorhergesagt waren, ist unauffällig. Eines von beiden als Beleg zu nehmen hieße, Rauschen zu lesen.
Die Folge für jeden, der ein Zeitfenster wählt, kohortenweise angegeben, damit sie nicht mit den 30,1 Prozent oben kollidiert, die für das gesamte Ein-Jahres-Board gelten: von den vor 180 Tagen bis einem Jahr gelisteten Kontrakten ist etwa einer von zehn bereits weg; von den vor einem bis zwei Jahren gelisteten zwei von fünf; von den vor mehr als zwei Jahren gelisteten 198 von 445, also 44,5 Prozent. Je länger das Fenster, desto schlechter die Kohorte, nach der Sie zurückgreifen. Das sind unterschiedliche Forschungsprobleme, und nichts in den heruntergeladenen Daten sagt Ihnen, welches Sie vor sich haben. Für eine Strategie, die Kontrakte long hält, lässt sich die wahrscheinliche Richtung des daraus entstehenden Fehlers begründen, denn Kontrakte werden meist entfernt, nachdem ihr Markt ausgedünnt ist, eine nur an Überlebenden getestete Strategie wird also tendenziell einen freundlicheren Drawdown ausweisen, als die Periode tatsächlich lieferte; gemessen haben wir das hier nicht, und eine short-lastige Strategie kann sich in die andere Richtung irren. Der kostenlose Drawdown-Rechner bepreist die dahinter verborgene Asymmetrie: er nimmt einen Drawdown und gibt den Gewinn zurück, der nötig ist, um wieder herauszuklettern, und genau deshalb würden, falls die gelöschten Kontrakte Verlierer waren, schon einige wenige davon einem Backtest schmeicheln.
Waren die delisteten Kontrakte zu klein und zu kurzlebig, um ins Gewicht zu fallen?
Nein für den zweiten Punkt, der hier überprüfbar ist, und wahrscheinlich ja in Geldgrößen, was sich aus diesen Endpunkten nicht messen lässt und was wir nicht behaupten werden.

Die 308 delisteten Bybit USDT-Perpetuals wurden nach den Daten vom 2026-09-14 im Median 440,6 Tage zwischen Listung und Delisting gehandelt, mit einem Interquartilsabstand von 231,0 bis 785,7 Tagen und einer längsten Lebensdauer von 1.653,7 Tagen.
Jede geschlossene Zeile trägt sowohl eine launchTime als auch eine deliveryTime, die Lebensdauer jedes delisteten Kontrakts ist also eine Subtraktion und keine Schlussfolgerung. Über alle 308 hinweg betrug die mittlere Lebensdauer 440,6 Tage, der Interquartilsabstand 231,0 bis 785,7 Tage und die längste 1.653,7 Tage. Die Dezile laufen über 95, 183, 267, 347, 441, 554, 662, 915 und 1.261 Tage. 127 der 308 lebten weniger als ein Jahr und 225 weniger als zwei.
Das ist wichtig, weil die naheliegende Verteidigung eines Live-Verzeichnis-Universums lautet, die fehlenden Kontrakte seien flüchtige Listungen ohne brauchbare Historie gewesen. Auf diesem Board waren sie das nicht. Ein Kontrakt mit 441 Tagen an Preis-, Funding- und Open-Interest-Historie ist genau die Art Zeitreihe, die eine Untersuchung braucht, und die Hälfte der delisteten Menge hatte mehr davon.
Die andere Hälfte der Verteidigung betrifft Geld statt Zeit, und das ist die Hälfte, die wir aus diesen beiden Aufrufen nicht klären können, denn ein delisteter Kontrakt hat keinen Umsatz mehr, den man lesen könnte. Die allgemeine Form dieser Asymmetrie haben wir schon veröffentlicht, in dem Athenum-Beitrag über Aktien-Perpetuals, der feststellte, dass Kontrakte zählen und Geld zählen auf demselben Board deutlich auseinanderlaufen können, und dass einzelne Namen weit hinten im Ausläufer jeweils nur ein oder zwei Prozent des Open Interest halten. Es ist plausibel, dass die delistete Menge in dieselbe Richtung verzerrt ist. Plausibel ist nicht gemessen, wir weisen also auf die Richtung hin und lassen die Größenordnung offen, statt eine Zahl aus einer anderen Aufteilung zu entleihen.
Was bedeutet dieser Listungszeitstempel eigentlich?
Er ist die eigene Listungsaufzeichnung der Börse und nicht der Moment, in dem der Kontrakt zu handeln begann, und bei älteren Kontrakten ist er nachweislich nachträglich eingetragen.

Alter am 2026-09-14 nach dem jeweils eigenen Listungsstempel der Börse: die Interquartilsabstände überlappen stark, und weil die drei Stempel nicht dieselbe Messung sind, sind die Mediane von 630, 397 und 279 Tagen keine Rangfolge der Handelsplätze.
Wir haben die Stempel gegen die Wirklichkeit geprüft, statt den Feldnamen zu vertrauen, und zwei von dreien fallen durch. OKX datiert BTC-USDT-SWAP auf 2019-11-12, während OKX' eigene Hilfeseiten den Start seiner USDT-Perpetual-Swaps auf 2019-12-16 legen, fünf Wochen später.
Bybit lässt sich gegen Bybit prüfen, was besser ist als eine Prüfung gegen einen Pressebericht. Die Börse veröffentlicht unter public.bybit.com/trading/ ein Rohdatenarchiv der Abschlüsse, eine Datei je Symbol und Tag, und die früheste Datei ist der Tag, an dem der Kontrakt tatsächlich Abschlüsse druckte. Vergleichen Sie das mit der launchTime, die der Instrumenten-Endpunkt am 2026-09-14 für dasselbe Symbol zurückgibt:
Symbol |
| Erste Datei in Bybits eigenem Handelsarchiv | Abweichung |
|---|---|---|---|
BTCUSDT | 2020-03-15 | 2020-03-25 | 10 Tage zu früh |
LTCUSDT | 2018-01-01 | 2020-10-21 | 1.024 Tage zu früh |
LINKUSDT | 2018-01-01 | 2020-10-21 | 1.024 Tage zu früh |
XTZUSDT | 2018-01-01 | 2020-10-21 | 1.024 Tage zu früh |
BCHUSDT | 2018-01-01 | 2020-12-14 | 1.078 Tage zu früh |
ETHUSDT | 2021-03-15 | 2020-10-21 | 145 Tage zu spät |
Die letzte Zeile ist die, die man behalten sollte, denn sie verhindert, dass dies eine Geschichte über einen einzelnen falschen Platzhalter wird. ETHUSDT trägt überhaupt keinen verdächtigen Wert, und sein Stempel ist trotzdem falsch, und zwar in die Gegenrichtung: die Börse gibt an, der Kontrakt sei fast fünf Monate nach dem Zeitpunkt gestartet, zu dem er bereits Abschlüsse druckte. Ein Fehler, der in beide Richtungen läuft, lässt sich weder durch eine Untergrenze noch durch einen Plausibilitätsfilter korrigieren.
Zwei OKX-Zeilen entscheiden die Frage endgültig, denn sie sind vor der Existenz des Basiswerts gestempelt. COMP-USDT-SWAP trägt eine Listungszeit von 2020-04-21, und der COMP-Token begann seine Ausschüttung erst Mitte Juni 2020. FIL-USDT-SWAP trägt 2019-08-10, und das Filecoin-Mainnet startete erst im Oktober 2020, vierzehn Monate später. Beide Stempel fallen auf dieselbe Sekunde, 10:12:51, und dieselbe Sekunde erscheint bei 24 der 464 USDT-abgerechneten Swaps, verteilt auf 10 verschiedene Kalendertage. Echte Listungen öffnen nicht über mehr als ein Jahr hinweg zur selben Sekunde. Das ist eine Migration, die einen Wert schreibt, und keine Börse, die ein Ereignis aufzeichnet.
Bybits vier Ausreißer von 2018 fallen auf dieselbe Weise durch, nur einfacher. BCHUSDT, LINKUSDT, LTCUSDT und XTZUSDT tragen eine launchTime von exakt 1514764800000, Mitternacht UTC am 2018-01-01. Bybits eigenes inverses Board, sein erstes Produkt, hat einen frühesten Startstempel von 2018-11-14, diese vier USDT-Kontrakte lägen also zehn Monate vor dem ältesten Kontrakt der Börse überhaupt. Schließt man sie aus, verschiebt sich der am 2026-09-14 gelesene Bybit-Median von 396,9 auf 393,3 Tage und der älteste Kontrakt von 3.178,9 auf 2.374,9 Tage. 53 der 762 lebenden Bybit-Zeilen liegen auf exakt Mitternacht, diese vier eingeschlossen, was eine reine Datumsgenauigkeit ist und kein Zeitstempel.
Die ehrliche Lesart des Diagramms oben ist damit enger, als es aussieht. Die drei Mediane von 629,9, 396,9 und 279,3 Tagen sind nicht eine dreimal durchgeführte Messung: jeder ist die Aktenführung der jeweiligen Börse, und die älteren Zeilen sind die unzuverlässigsten, eine Rangfolge der Handelsplätze nach diesen Medianen würde also ebenso sehr ihre Aktenführung ordnen wie ihre Boards. Die überlappenden Interquartilsabstände sind nicht der Grund: Bei 464 bis 762 Kontrakten je Handelsplatz liegt der Abstand von Binance zu den beiden anderen weit außerhalb des Stichprobenrauschens (ein Rangtest auf dem erneuten Lesen vom 2026-10-24 ergibt für beide z über 9), Bybit gegen OKX dagegen nicht (z etwa 0,9). Was übrig bleibt, ist die grobe Klasse, denn ein um Wochen oder Monate falscher Stempel landet bei den meisten Kontrakten immer noch auf der richtigen Seite einer Ein-Jahres-Linie: am 2026-09-14 tragen 274 von OKX' 464 lebenden USDT-abgerechneten Swaps, 59 Prozent, eine Listungsaufzeichnung innerhalb des vergangenen Jahres, gegenüber 120 von Binances 528, also 23 Prozent.
In welche Richtung verschiebt Survivorship das Alter des Boards?
Nach unten, was das Gegenteil der naheliegenden Antwort ist, und Binance erlaubt, eine Untergrenze dafür zu messen.
Der Reflex sagt, das Entfernen von Kontrakten hinterlasse ein älteres Board, da die Überlebenden länger dabei sind. Gemessen läuft es andersherum, denn Delisting trifft die abgestandenen Altcoin-Kontrakte, die seit Jahren vor sich hin dümpeln, und nicht die jüngsten Listungen. Binances Instrumentenliste weist 129 USDT-besicherte Perpetuals im Zustand SETTLING aus, Kontrakte, die gerade jetzt vom Board verschwinden, und ihr Medianalter am 2026-09-14 beträgt 880,3 Tage gegenüber 629,9 Tagen für die 528 noch handelbaren. 58 Prozent der Abwicklungskohorte sind älter als zwei Jahre gegenüber 41 Prozent des Live-Boards. Nimmt man beide zusammen, verschiebt sich der Median von 629,9 auf 662,4 Tage.
Diese Korrektur um 32,5 Tage ist eine Untergrenze und nicht die Größe des Effekts, denn sie zählt nur die mitten in der Entfernung noch sichtbaren Kontrakte und keinen der bereits verschwundenen. Unsere Bybit-Zahlen zeigen, wie viel größer der volle Effekt ist: das Live-Board hat ein Medianalter von 396,9 Tagen, und das lebende und das geschlossene Set zusammen einen Median von 610,5. Auch Bybits Standardaufruf gibt keine nicht-lebende Zeile zurück, genau deshalb muss dieser Beitrag ausdrücklich nach status=Closed fragen. OKX bietet keinen solchen zweiten Aufruf, dort ist die Korrektur also nicht nur ungemessen, sie ist aus dem öffentlichen Endpunkt nicht messbar.
Lässt sich das auch auf Binance und OKX durchführen?
Nur teilweise für die delistete Hälfte: Binance hält einen unvollständigen Rest vor, OKX gar keinen, und OKX scheitert auf eine Weise, die eine zuversichtliche Antwort zurückgibt statt eines Fehlers.
Binances USD-M-Instrumentenliste führt durchaus ein Statusfeld, und am 2026-09-14 lieferte sie 766 TRADING-Symbole, 130 SETTLING und 1 PENDING_TRADING. Die 129 in USDT notierten Perpetuals unter den SETTLING-Zeilen sind die im Abschnitt oben verwendete Abwicklungskohorte, und sie sind wirklich nützlich. Eine Historie sind sie nicht: nichts in dieser Antwort beschreibt etwas bereits Entferntes.
OKX ist die Falle, und sie ist subtiler als ein kaputter Filter. Sein Instrumenten-Endpunkt trägt in jeder Zeile ein Feld state, was sich liest wie etwas, wonach man filtern könnte. Einen solchen Filter gibt es nicht: OKX dokumentiert für diesen Endpunkt genau vier Anfrageparameter, instType, seriesId, instFamily und instId, und state ist ausschließlich ein Antwortfeld. Ihn zu übergeben bewirkt daher nichts, und nichts sagt Ihnen das. Am 2026-09-14 lieferte instType=SWAP ohne Status 479 Zeilen; mit state=expired, state=suspend und state=preopen jeweils 479 Zeilen; und mit state=garbage123 ebenfalls 479 Zeilen, HTTP 200, Antwortcode 0. Wir haben die Instrumentenkennungen über alle fünf Antworten verglichen, und die Mengen sind identisch, wobei jede Zeile ihren state als live meldet. Einen unbekannten Anfrageparameter zu verwerfen ist gewöhnliches Verhalten einer REST-Schnittstelle. Die Gefahr ist, dass der Parameter aussieht, als müsste es ihn geben, ein Leser kann also glauben, abgelaufene Kontrakte zu prüfen, während ihm das Live-Board gereicht wird, ohne irgendein Fehlersignal.
Bitget vervollständigt das Bild von der anderen Seite. Sein Aufruf für USDT-Futures-Kontrakte veröffentlicht in jeder Zeile einen Schlüssel launchTime, und am 2026-09-14 war dieser Schlüssel bei allen 786 die leere Zeichenkette. Ein Feld kann dokumentiert, vorhanden und unbrauchbar sein, und der einzige Weg, das herauszufinden, führt über die Werte statt über das Schema.
Von den hier geprüften Handelsplätzen datieren also Binance, Bybit und OKX ihr Live-Board, Bitget nicht, und nur Bybit zeigt Ihnen auf Anfrage, was es entfernt hat; Binances `SETTLING`-Zeilen sind ein unvollständiger Rest ohne Filter. Jede Zahl in diesem Beitrag über Delisting ist daher eine Bybit-Zahl, und wir verallgemeinern sie nicht auf die anderen.
Was fügt ein normalisierter venue-übergreifender Feed dem hinzu?
Er bepreist einen Kontrakt, der auf jedem Board steht, zu einem Zeitpunkt, mit genug Historie hinter jedem Wert, um zu zeigen, ob eine Lücke zwischen Handelsplätzen ein Unterschied oder eine Zufallsziehung ist.
Diagramm am 2026-10-24 zurückgezogen. Athenums normalisierte venue-übergreifende Sicht für die abgeschlossene Stunde vom 2026-09-14 21:00 UTC las ein prognostiziertes Bitcoin-Perpetual-Funding von 0,003108 Prozent pro 8 Stunden auf Binance, 0,005586 auf Bybit und 0,004830 auf OKX, eine Spanne von 0,002478 Prozentpunkten, gegenüber 167-Stunden-Medianen von 0,006109, 0,005273 und 0,005912; die darauf folgenden Zahlungen um 00:00 UTC am 2026-09-15 betrugen 0,003563, 0,002656 und 0,002675 Prozent.
Das Bitcoin-Perpetual ist auf allen drei oben vermessenen Boards gelistet, was eine venue-übergreifende Sicht unkompliziert macht. Es ist nicht auf allen dreien der älteste Kontrakt: auf OKX ist das FIL-USDT-SWAP, gestempelt auf 2019-08-10 gegenüber dem 2019-11-12 des Bitcoin-Swaps, ein weiterer Grund, diese Stempel als Aufzeichnungen und nicht als Geschichte zu behandeln. Für die abgeschlossene, auf 2026-09-14 21:00 UTC gestempelte Stunde las Athenums normalisierter Feed ein prognostiziertes Funding von 0,003108 Prozent pro 8 Stunden auf Binance, 0,005586 auf Bybit und 0,004830 auf OKX, eine Spanne von 0,002478 Prozentpunkten zwischen dem teuersten und dem günstigsten der drei. Keiner der drei rechnet Bitcoin-Funding um 21:00 UTC ab: laut der eigenen Funding-Historie jedes Handelsplatzes betrugen die darauf folgenden Zahlungen um 00:00 UTC am 2026-09-15 0,003563 Prozent auf Binance, 0,002656 auf Bybit und 0,002675 auf OKX. Wir zitieren die Stunde bewusst erst nach ihrem Abschluss: der noch laufende Balken bewegte sich zwischen aufeinanderfolgenden Abrufen in jeder seiner vier signifikanten Stellen, ein in dieser Genauigkeit veröffentlichter Live-Wert reproduziert sich also nicht einmal Minuten später. Der kostenlose Funding-Rate-Rechner rechnet eine solche Rate pro Intervall in Jahreskosten um.
Die Streuung hinter diesen drei Werten ist der Grund, sie als Ziehungen aus überlappenden Verteilungen statt als Rangfolge zu lesen. Über die zurückliegenden 167 abgeschlossenen Stunden lagen die Mediane bei 0,006109 Prozent auf Binance, 0,005273 auf Bybit und 0,005912 auf OKX, und der Interquartilsabstand jedes einzelnen Handelsplatzes ist breiter als der Abstand zwischen je zwei dieser Mediane. Die Reihenfolge dreier Handelsplätze in einer einzelnen Stunde ist eine Ziehung aus überlappenden Verteilungen, und die Reihenfolge dieser Stunde ist nicht die der vorherigen. Hyperliquid ist aus diesen Zahlen ausgeschlossen, weil sein Board stündlich abrechnet statt alle acht Stunden, was eine andere Basis und keine vergleichbare Zahl ist.
Wie würden Sie das reproduzieren?
Öffentliche Aufrufe, kein Schlüssel, und eine Subtraktion. Das vollständige Rezept, wie am 2026-09-14 ausgeführt, nutzt Bybits Instrumenten-Endpunkt zweimal, sein öffentliches Handelsarchiv unter public.bybit.com/trading/ für den Gegencheck, die Instrumentenlisten von Binance und OKX, Bitgets Kontraktaufruf und Binances Serverzeit:
1. Rufen Sie Bybits lineare Instrumente ohne Statusfilter ab und noch einmal mit status=Closed. Behalten Sie die Zeilen, deren contractType LinearPerpetual und deren quoteCoin USDT ist. Das ergibt 762 lebende und 308 geschlossene.
2. Wandeln Sie launchTime in jeder Zeile beider Mengen in ein Datum um und verwerfen Sie die vier Zeilen mit exakt 1514764800000, wenn die Extremwerte aussagekräftig sein sollen.
3. Wählen Sie ein Zeitfenster. Behalten Sie jeden an oder vor dessen Beginn gelisteten Kontrakt, und aus der geschlossenen Menge nur jene, deren deliveryTime nach diesem Beginn liegt, sonst zählen Sie Kontrakte mit, die schon weg waren, bevor Ihr Fenster sich öffnete. Die Überlebensrate ist die Zahl der lebenden geteilt durch die Gesamtzahl.
4. Ziehen Sie nur bei den delisteten launchTime von deliveryTime ab, um zu erhalten, wie lange jeder Kontrakt tatsächlich gehandelt wurde, und berichten Sie die Quartile statt des Mittelwerts, denn die Verteilung hat einen langen rechten Ausläufer. Jedes Quantil in diesem Beitrag verwendet die exklusive Definition, Pythons statistics.quantiles, die nicht der Voreinstellung von NumPy oder pandas entspricht: auf denselben 308 Lebensdauern liefern die beiden Konventionen ein drittes Quartil von 785,7 beziehungsweise 777,2 Tagen. Nennen Sie Ihre Methode, sonst wird Ihr Leser Sie nicht reproduzieren.
5. Versuchen Sie Schritt 1 nicht bei OKX. Es dokumentiert überhaupt keinen Anfrageparameter state, einen solchen zu übergeben wird also stillschweigend verworfen und Sie erhalten das Live-Board, ohne jeden Hinweis darauf, dass Ihr Filter nichts bewirkt hat.
Verankern Sie jedes Alter an einer Börsenuhr statt an Ihrer eigenen. Wir haben den Referenzzeitpunkt von Binances Serverzeit-Endpunkt genommen, und er stimmte mit dem von OKX auf unter eine Sekunde überein, was einen zusätzlichen Aufruf kostet und eine ganze Fehlerklasse beseitigt. Und führen Sie die Zählung neu aus, statt unsere zu zitieren: wir haben die drei Boards am 2026-09-14 zweimal im Abstand von sieben Minuten vermessen und beide Male identische Zahlen und identische Mediane erhalten, aber die Zahlen in diesem Beitrag beschreiben einen Tag. Das Board bewegt sich, und genau das ist das Thema.
Jede Zahl oben stammt aus Endpunkten, die keinen Schlüssel brauchen: Bybits Instrumentenliste für den Friedhof, die von Binance und OKX für die Boards, und Athenums eigener normalisierter Feed für das venue-übergreifende Funding, der Binance, Bybit, OKX, Bitget, Deribit und Hyperliquid nebeneinander liest. Die 37 Rechner neben diesem Feed sind kostenlos nutzbar, und sie verlangen kein Konto, keine E-Mail-Adresse und setzen keine Nutzungsgrenzen. Wenn Sie diesen Feed lieber bedienen, als jeden Morgen vier Instrumenten-Endpunkte von Hand abzurufen, öffnet eine kostenlose 7-tägige Pro+ Testphase das Terminal und verlangt keine Karte.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.