Table of Contents9 sections
- Verändert die Quote-Währung die Funding-Rate eines Bitcoin-Perpetuals?
- Wie oft haben die beiden Kontrakte in entgegengesetzte Richtungen abgerechnet?
- Ist die Quote-Währung so viel wert wie die Börse?
- Verfolgen die beiden Kontrakte denselben Dollar?
- Wie hängen Indexdifferenz und Funding-Differenz zusammen?
- Was zeigt der Umsatzvergleich?
- Was ergibt die Summe der 270 abgerechneten Raten?
- Wie können Sie das reproduzieren?
- Was das nicht zeigt
Die Entscheidung vor der Datenanalyse
Binances USDC- und USDT-Bitcoin-Funding unterschied sich bis 21.09.2026 bei 252 von 270 abgeglichenen Abrechnungen; zwölf Paare hatten gleichzeitig entgegengesetzte Vorzeichen.
| Deine Frage | Was du vergleichen solltest | Was sich daraus nicht ableiten lässt |
|---|---|---|
| Kontrakte vergleichen? | Quote- und Abrechnungswährung, Funding-Zeitpunkte und Intervalle zuerst angleichen. | Ein Ratenunterschied isoliert die Quote-Währung nicht als Ursache. |
| Haltekosten schätzen? | Vorzeichenbehaftete Rate × tatsächliches Notional je Abrechnung; eine Ratensumme setzt konstantes Notional voraus. | Eine Ratensumme ist weder die tatsächliche Zahlung einer festen Coin-Menge noch eine Prognose. |
| Liquideren Markt wählen? | Spread, sichtbare Tiefe und ausführbare Größe prüfen; Umsatzanteil allein genügt nicht. | Gemeldeter Umsatz belegt weder verfügbare Tiefe noch Ausführungskosten. |
Mit Praxislektionen vertiefen
- Stündliches und achtstündiges Funding vergleichbar machen
Eine stündliche Rate von 0,005 % kostet doppelt so viel wie 0,02 % alle 8 Stunden. Normalisiere das Funding und trenne Snapshot-APR von Kontorenditen.
Korrektur 2026-10-23: Offene letzte Indexkerze, Zeitstempel-Verluste, vorzeichenbehaftete Quartile, Umsatz/Tiefe und konstantes Funding-Notional wurden präzisiert. Original-Snapshots, historische Nachabrufe und unabhängige Rechnungen sind getrennt ausgewiesen. Snapshot JSON Binance funding Bybit funding history Bybit kline units
Kurzfassung: Vom 23.06.2026, 16:00 UTC, bis 21.09.2026, 08:00 UTC, unterschieden sich Binances USDT- und USDC-Bitcoin-Perpetuals bei 252 von 270 abgeglichenen Funding-Abrechnungen. Der Median der absoluten Differenz betrug 0,00197 Prozentpunkte je acht Stunden; zwölf Abrechnungen hatten strikt entgegengesetzte Vorzeichen. Bei Bybit waren es 45, bei Bitget 38. Börsenübergreifende USDT-Vergleiche ergaben Mediane von 0,00244, 0,00284 und 0,00370 Prozentpunkten. Das ist in dieser Stichprobe eine vergleichbare Größenordnung. Der Zusammenhang mit Binances Indexdifferenz ist deskriptiv; Handelsumsatz misst keine Orderbuchtiefe.
Verändert die Quote-Währung die Funding-Rate eines Bitcoin-Perpetuals?
Funding verbindet eine kontraktspezifische Prämie mit einer Zinsanpassung, begrenzt durch Caps und Symbolregeln. Quote-Währungskontrakte haben eigene Bücher und Indizes; auch Abrechnung und Sicherheiten können abweichen. Binances Erfassung vom 21.09.2026 zeigt für BTCUSDT und BTCUSDC Achtstundenintervalle und eine Zinskomponente von 0,01 %. Diese ist weder die abgerechnete Rate noch ein dauerhafter Cap.
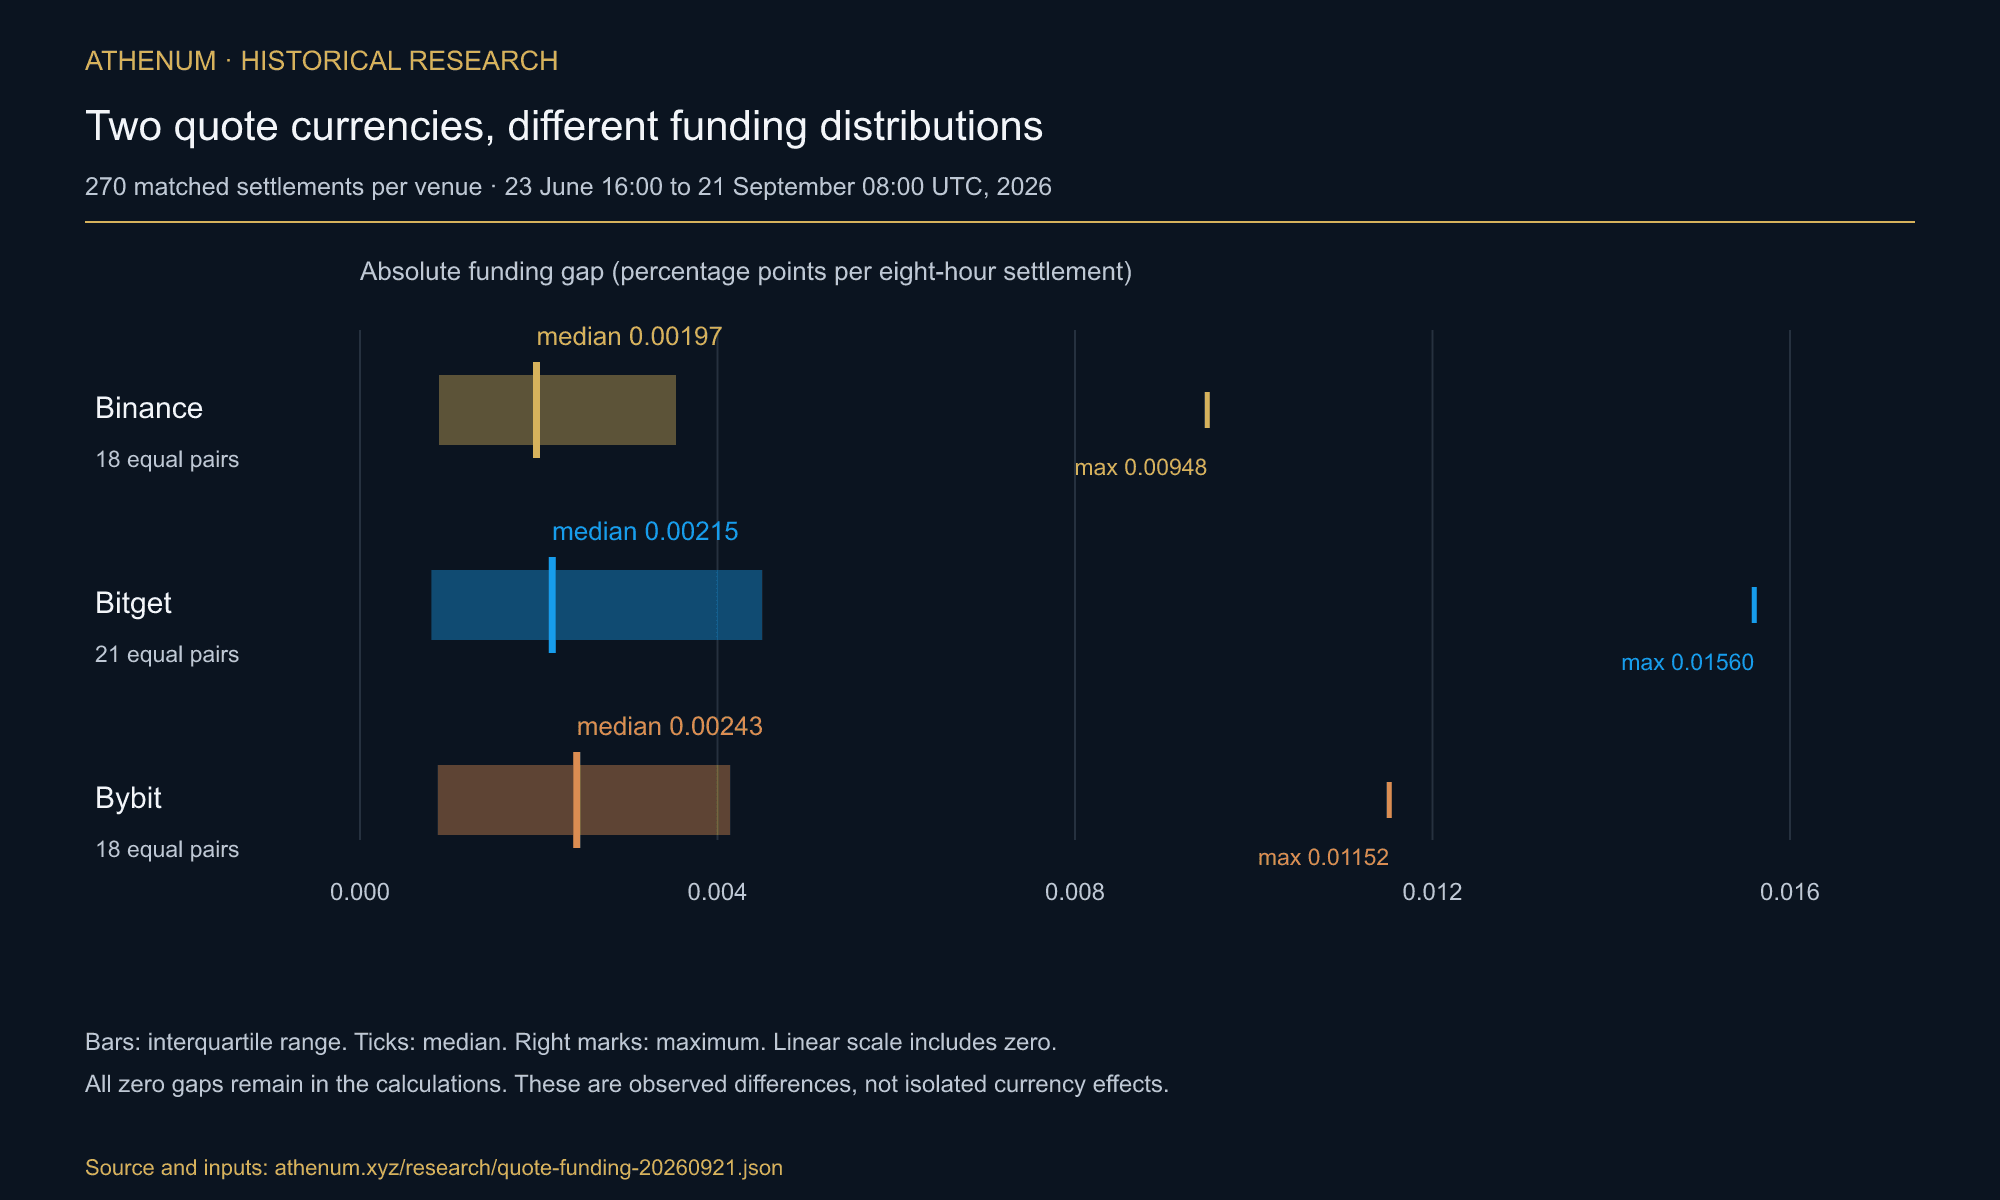
Börse | USDT Kontrakt | USDC Kontrakt | Zugeordnete Settlements | Identische Rate | Medianer Abstand, Punkte je 8h | Mittlere Hälfte der Settlements | Größter Abstand | Entgegengesetzte Richtungen |
|---|---|---|---|---|---|---|---|---|
Binance | BTCUSDT | BTCUSDC | 270 | 18 | 0.00197 | 0,00088 bis 0,00354 | 0,00948 | 12 von 270 |
Bitget | BTCUSDT | BTCPERP | 270 | 21 | 0,00215 | 0,00080 bis 0,00450 | 0,01560 | 38 von 270 |
Bybit | BTCUSDT | BTCPERP | 270 | 18 | 0.00243 | 0,00087 bis 0,00414 | 0,01152 | 45 von 270 |
Die mittleren 50 % der absoluten Binance-Differenzen liegen bei 0,00088–0,00354 Prozentpunkten. Median × 1.095 Achtstundenintervalle ergibt hypothetisch einfach annualisiert 2,16 Prozentpunkte, bei Bitget 2,35 und Bybit 2,66; keine realisierten Jahreskosten. Eine separate archivierte Athenum-Projektion vom 21.09.2026, 08:50:20 UTC, meldete für BTCUSDT annualisiert 8,97 % auf Binance, 9,00 % auf Bybit, jeweils 10,95 % auf OKX und Hyperliquid sowie 0 % auf dYdX. Das war keine unabhängige zeitgleiche Börsenerfassung und ist nicht die unten verwendete Abrechnungshistorie.
Das Stichprobenmaximum aller sechs Reihen ist 0,01 %; das Minimum beträgt −0,0127 % bei Bitget USDT. Alle gleichen Paare liegen bei 0,01 %: Binance 18, Bybit 18, Bitget 21. Daraus folgen weder ein Funding-Cap noch eine unbegrenzte Unterseite. Binances archivierte Cap-/Floor-Werte waren ±0,30 %, die Zinskomponente 0,01 % je acht Stunden. Gleiche Abrechnungsraten identifizieren nicht die zugrunde liegenden Prämien.
Dass eine Börse zwei Funding-Raten tragen kann, haben wir nicht entdeckt. Unsere eigene Athenum Messung von Funding gegen Preis hat es am 2026-08-28 nebenbei behauptet, anhand des linearen und des inversen Boards von Bybit zu einem Settlement, und kam zu dem Schluss, dass eine Börse kein Board ist. Dieser Beitrag beziffert diese Behauptung über 270 Settlements, drei Börsen und genau das Paar, das jene Behauptung benannt, aber nie gemessen hat.
Wie oft haben die beiden Kontrakte in entgegengesetzte Richtungen abgerechnet?
Bei 12 von 270 Settlements auf Binance, bei 38 auf Bitget und bei 45 auf Bybit, das heißt das Vorzeichen der Zahlung hing davon ab, welche Quote-Währung Sie gehandelt haben, und nicht nur seine Höhe. Der klarste Einzelfall ist Bybit am 2026-08-28 00:00 UTC, wo der USDT-notierte Kontrakt Longs 0,002538 Prozent belastet und der USDC-notierte Kontrakt Longs 0,008977 Prozent GEZAHLT hat, dieselbe Börse, derselbe Basiswert, dieselbe Minute, entgegengesetzte Richtungen. Bybit betreibt ein drittes Bitcoin-Board, das coin-abgerechnete inverse BTCUSD, und zum selben Zeitpunkt rechnete es bei minus 0,004754 Prozent ab, genau die Zahl, die unser August-Beitrag aus derselben Sekunde veröffentlicht hat: drei Boards, drei verschiedene Raten, eine Uhr. Bitget lieferte am 2026-08-19 16:00 UTC einen größeren Fall: der USDT Kontrakt zahlte Longs 0,0118 Prozent, während der USDC Kontrakt ihnen 0,0038 Prozent belastete.
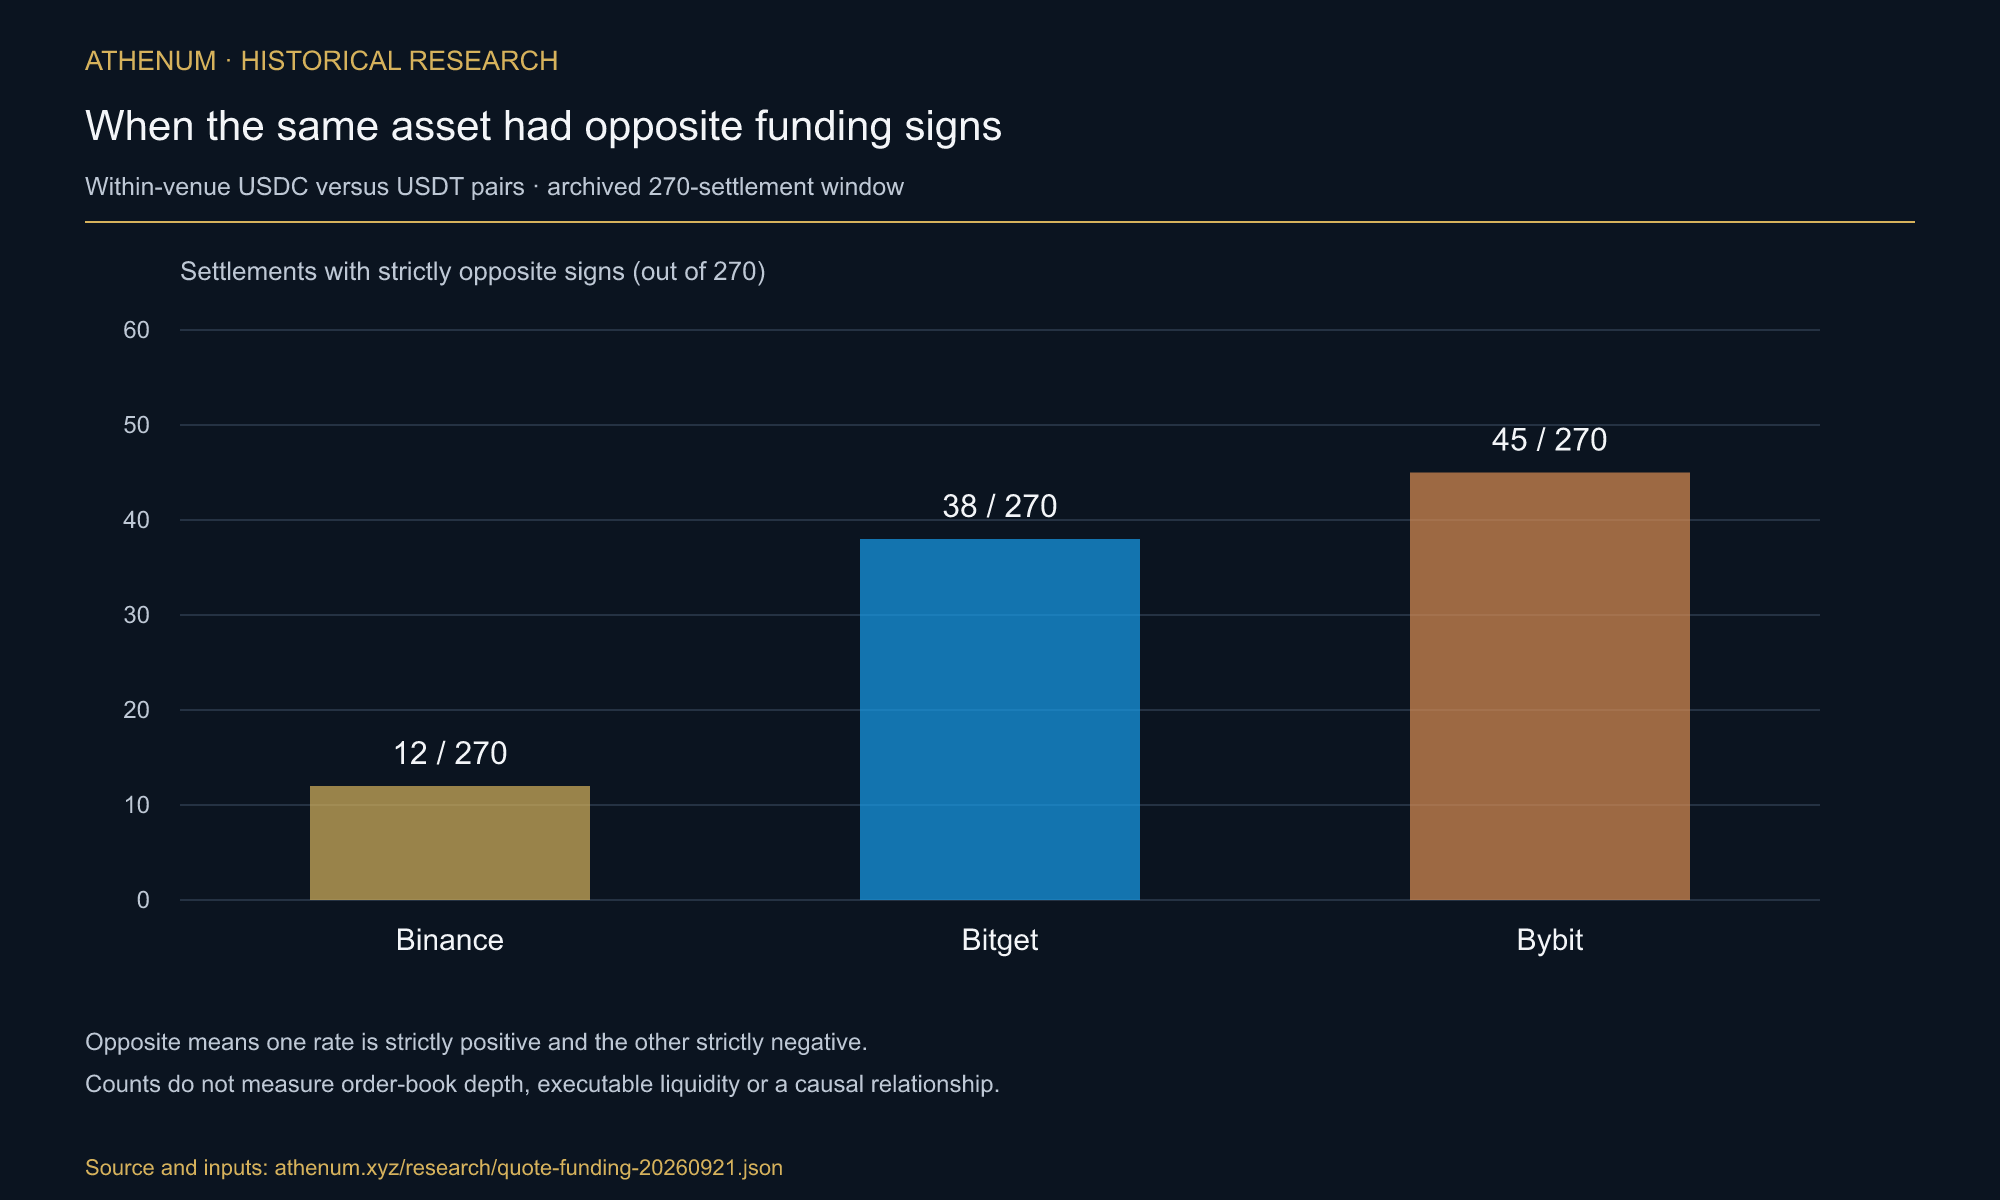
Strikt entgegengesetzte Vorzeichen: Binance 12/270, Bitget 38/270, Bybit 45/270. Die Grafik zählt Abrechnungen und misst weder Orderbuchtiefe noch ausführbare Liquidität.
Die archivierten Verhältnisse des 24-Stunden-USDT-/USDC-Umsatzes waren 3,7 bei Binance, 42,3 bei Bitget und 102,5 bei Bybit. Es sind Umsatzfelder verschiedener Erfassungszeitpunkte, keine Orderbuchgrößen. Binance und Bybit verwenden jeweilige Quote-Währungsbeträge ohne historische Wechselkursnormalisierung; Bitget verwendet das gemeldete Feld usdtVolume. Drei Momentaufnahmen belegen keinen Zusammenhang mit Tiefe.
Ist die Quote-Währung so viel wert wie die Börse?
Fast, und das ist der Vergleich, der entscheidet, ob irgendetwas vom Obigen zählt. Rechnen Sie dieselbe Arithmetik auf denselben 270 Zeitstempeln, ändern Sie aber, was variiert: halten Sie die Quote-Währung fest auf USDT und vergleichen Sie eine BÖRSE gegen eine andere. Das hält den Schätzer, das Fenster und die Abrechnungsuhr konstant, die beiden Abstände sind also direkt vergleichbar.
Vergleich | Was variiert | Medianer Abstand, Punkte je 8h | Mittlere Hälfte | Entgegengesetzte Richtungen |
|---|---|---|---|---|
Binance BTCUSDT vs Bybit BTCUSDT | die Börse | 0.00244 | 0,00093 bis 0,00424 | 29 von 270 |
Binance BTCUSDT vs Bitget BTCUSDT | die Börse | 0.00284 | 0,00134 bis 0,00526 | 40 von 270 |
Bybit BTCUSDT vs Bitget BTCUSDT | die Börse | 0.00370 | 0,00169 bis 0,00672 | 55 von 270 |
Binance BTCUSDT vs BTCUSDC | die Quote-Währung | 0.00197 | 0,00088 bis 0,00354 | 12 von 270 |
Bitget BTCUSDT vs BTCPERP | die Quote-Währung | 0,00215 | 0,00080 bis 0,00450 | 38 von 270 |
Bybit BTCUSDT vs BTCPERP | die Quote-Währung | 0.00243 | 0,00087 bis 0,00414 | 45 von 270 |
Die Mediane der absoluten Quote-Paar-Differenzen von 0,00197–0,00243 Prozentpunkten je acht Stunden sind kleiner als die Börsenpaar-Differenzen von 0,00244–0,00370, aber von vergleichbarer Größenordnung. Das ist kein isolierter Währungseffekt: Abrechnungswährung, Sicherheitenregeln und Marktteilnehmer können ebenfalls abweichen. Gleichwertigkeit oder Kausalität wurden nicht getestet.
Verfolgen die beiden Kontrakte denselben Dollar?
Die Erfassung vom 21.09.2026 enthält 95 Binance-Tageskerzenwerte seit 19.06.: 94 abgeschlossene UTC-Tage und die gegen 08:51 UTC noch offene Kerze des 21.09. Über alle 95 Werte beträgt der Median der vorzeichenbehafteten Indexdifferenz −5,89 Basispunkte, die Spanne −13,55 bis +3,54; neun Werte sind positiv. Ohne die offene Kerze: 94 Werte, Median −5,91 und acht positive Werte. Neben der Quote-Währung beeinflusst auch die Indexkonstruktion den Abstand; dies ist keine direkte USDT/USD-Wechselkursmessung. Die Athenum Studie über 720 Stunden zur Coinbase Prämie und zum Tether Abschlag nutzt eine separate Spot-Stichprobe.
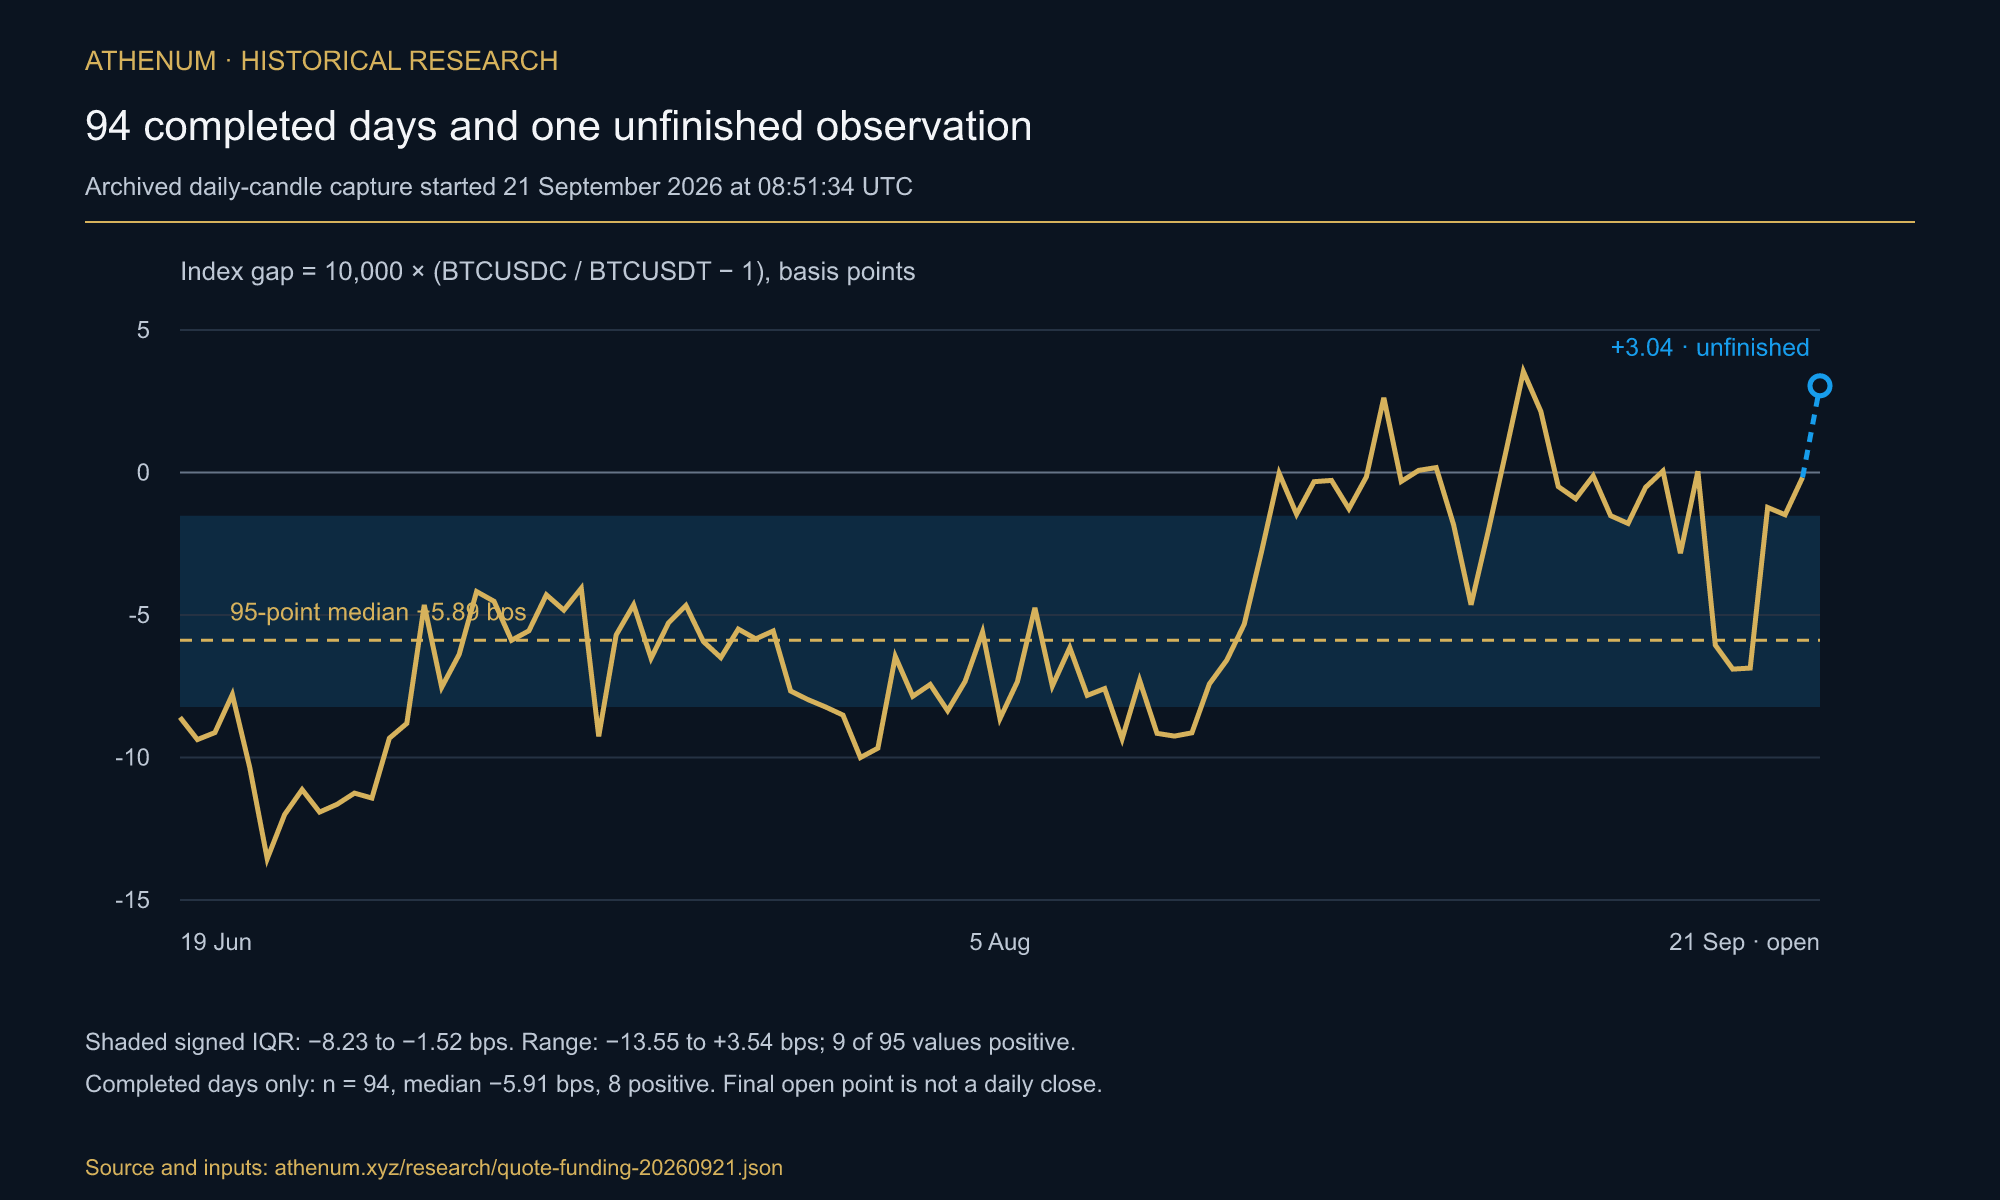
Die gestrichelte Linie zeigt den archivierten Median der 95 Werte: −5,89 Basispunkte. Das Band zeigt den vorzeichenbehafteten Interquartilsabstand von −8,23 bis −1,52. Der letzte Wert +3,04 ist ausdrücklich eine noch offene Kerze vom 21.09.2026, kein Tagesschluss. Der spätere historische Nachabruf bestätigt die 94 vorherigen abgeschlossenen Werte und liefert für den 21.09. einen anderen endgültigen Schlusswert.
Eine Basis dieser Größenordnung erzeugt nicht mechanisch einen Funding-Abstand, und genau deshalb ist der nächste Abschnitt notwendig und nicht dekorativ. Die Premium-Komponente des Funding ist ein VERHÄLTNIS zweier Größen in derselben Währung, wenn man also sowohl das Perpetual als auch seinen Index in einer leicht billigeren Einheit neu bepreist, kürzt sich das heraus. Nur der Teil des Stablecoin-Abstands, der nicht gleichmäßig auf beide Beine durchschlägt, kann die Funding-Rate erreichen.
Wie hängen Indexdifferenz und Funding-Differenz zusammen?
Bei 270 Binance-Abrechnungen korreliert die vorzeichenbehaftete Funding-Differenz mit dem Indexabstand am Schluss der vorherigen Achtstundenkerze mit r = −0,344; Stichproben-r² = 0,118. Mit der Achtstundenänderung beträgt r = −0,0042, nahe null. Das belegt weder einen kausalen Stablecoin-Beitrag noch das Fehlen nichtlinearer Zusammenhänge. Aufeinanderfolgende Beobachtungen können abhängig sein; kein Signifikanztest mit unabhängigen Stichproben wird behauptet.
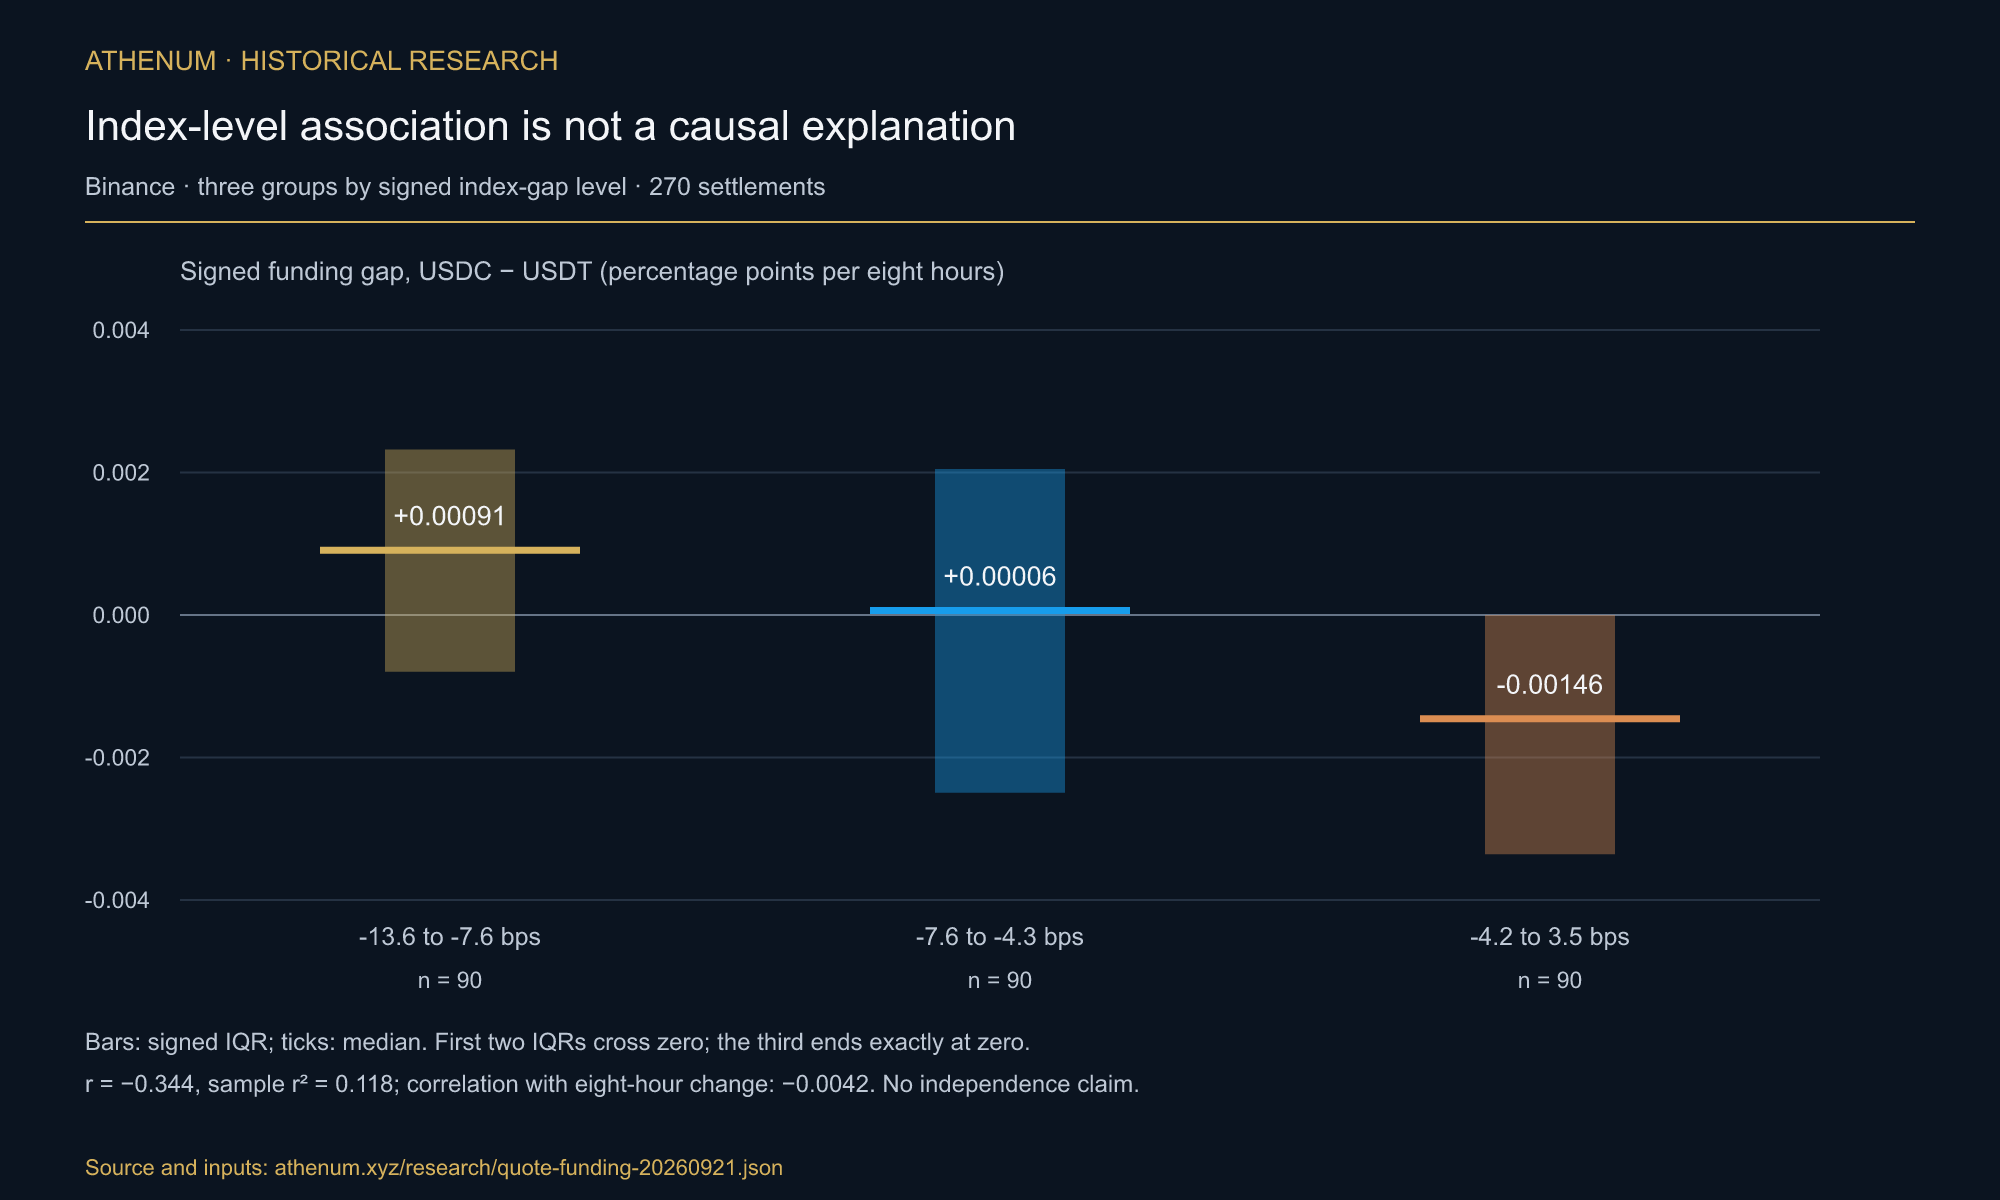
Die Sortierung nach vorzeichenbehaftetem Indexabstand ergibt drei Gruppen zu 90 Abrechnungen. Die mediane Funding-Differenz sinkt von +0,00091 auf −0,00146 Prozentpunkte je acht Stunden. Alle drei Interquartilsbereiche enthalten null. Das beschreibt die Stichprobe, keine Regel für die nächste Abrechnung.
Je 90 Abrechnungen ergeben Mediane von +0,00091, +0,00006 und −0,00146 Prozentpunkten je acht Stunden. Die ersten beiden Interquartilsbereiche überschreiten null, der dritte endet genau dort. Nach Ausschluss von 58 Beobachtungen mit mindestens einer Rate von 0,01 % verbleiben 212: r = −0,301; Gruppenmediane +0,00080, +0,00014 und −0,00150 bei 70/72/70 Beobachtungen. Auch diese Sensitivität ist keine kausale Erklärung.
Was zeigt der Umsatzvergleich?
Sortiert wird nach dem USDC-Anteil am gemeldeten Umsatz in Quote-Währung. Sichtbare Tiefe, Spread, Marktpreiswirkung und ausführbare Größe fehlen. Deshalb kann dieser Test eine Erklärung über Orderbuchtiefe weder bestätigen noch widerlegen.
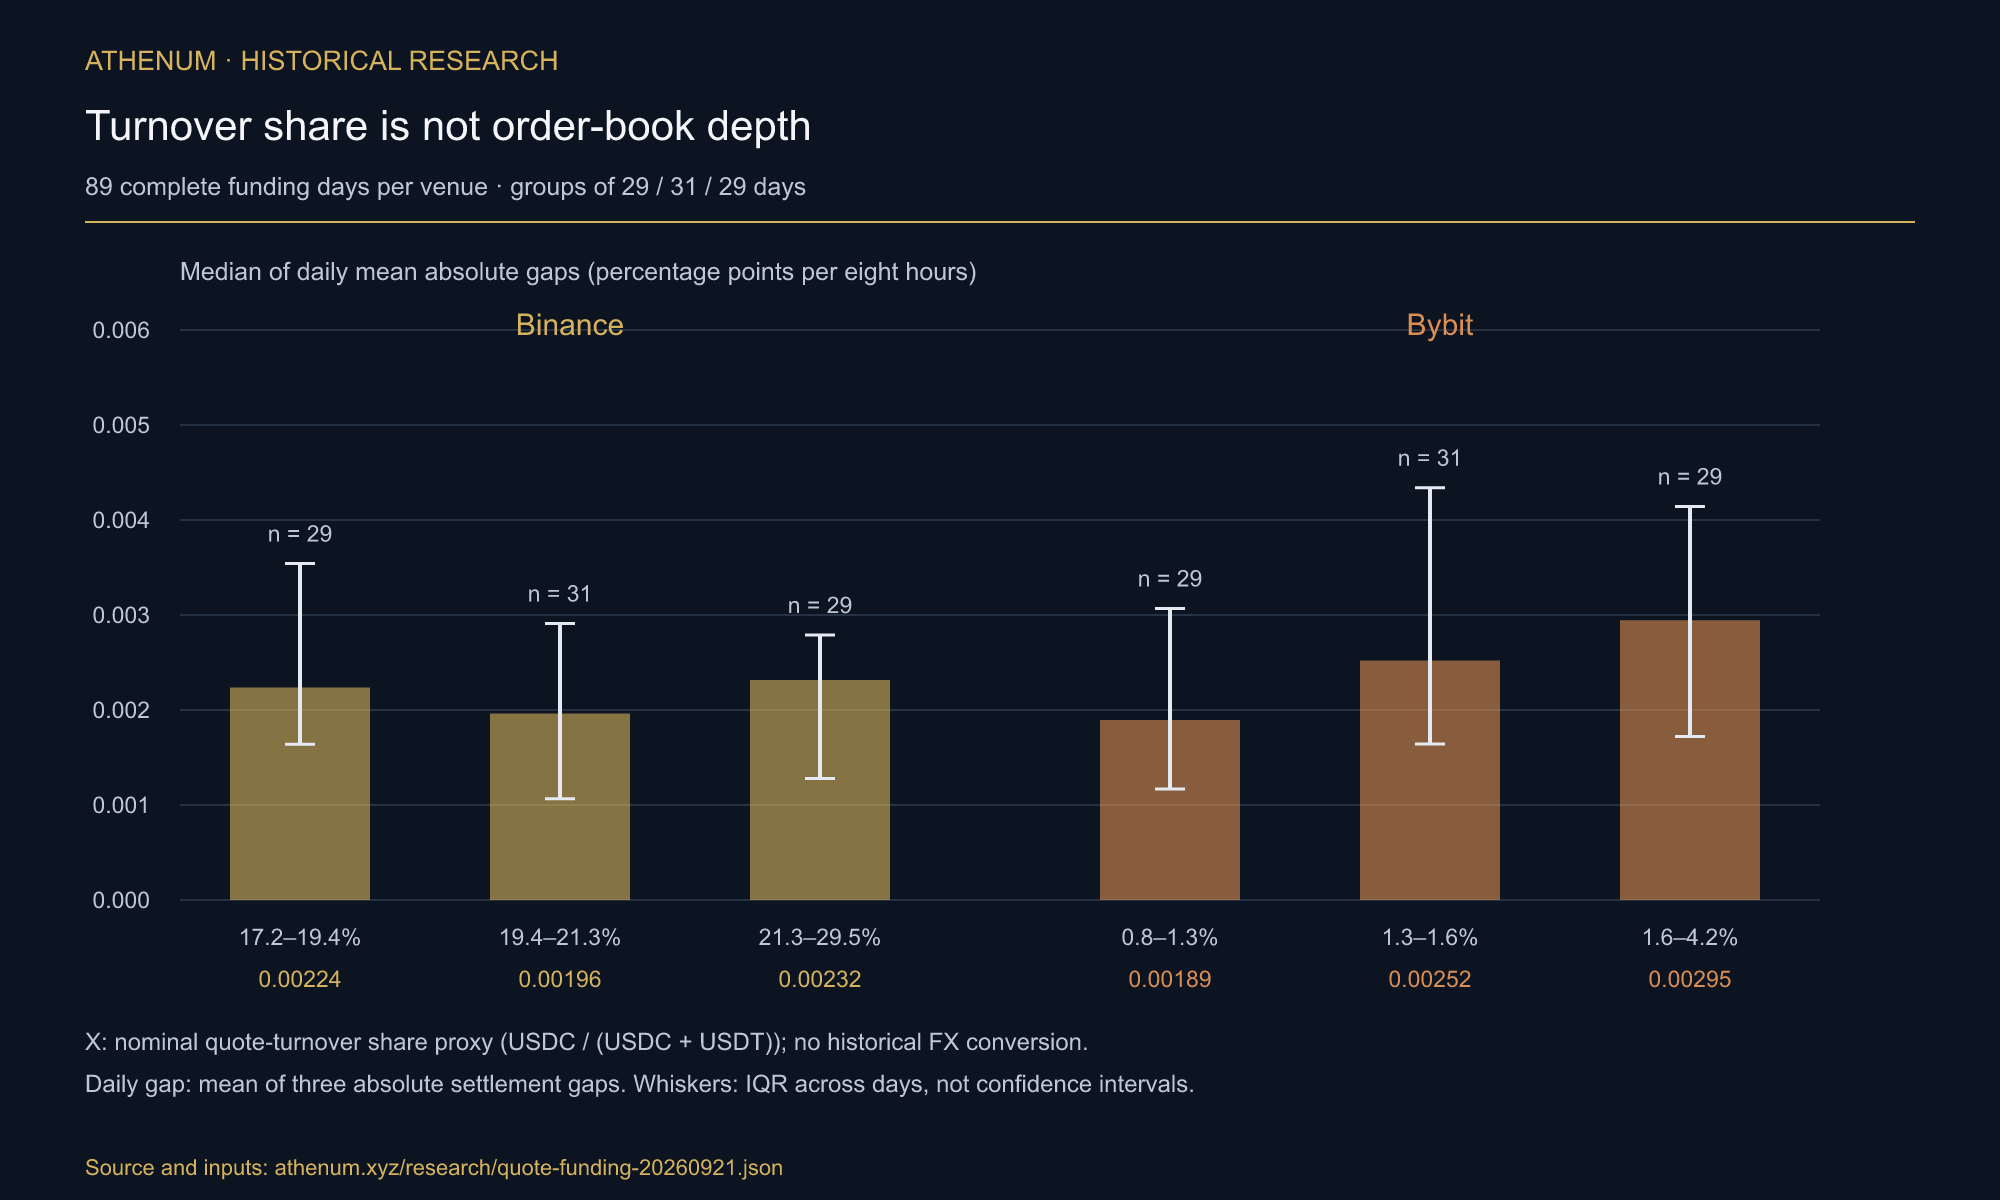
Je Börse werden 89 vollständige Funding-Tage nach dem Umsatzanteilsproxy in 29/31/29 Tage gruppiert. Tageswert ist der Mittelwert dreier absoluter Funding-Differenzen; Balken zeigen den Median dieser Tagesmittel, Linien ihren Interquartilsabstand. Binance: 0,00224/0,00196/0,00232 Prozentpunkte; Bybit: 0,00189/0,00252/0,00295. Die Interquartilsbereiche überlappen.
Binances drei Tagesmediane sinken nicht monoton mit dem Umsatzanteil; Bybits steigen. Das beschreibt diesen Proxy im untersuchten Fenster, testet aber weder Tiefe noch isolierte Einflüsse von Volatilität oder Teilnehmerstruktur. USDC- und USDT-Umsätze wurden nominal gleichgesetzt, ohne historische Wechselkursumrechnung. Der Anteil ist deshalb kein normalisierter USD-Anteil.
Was ergibt die Summe der 270 abgerechneten Raten?
Die Ratensummen betragen Binance USDT/USDC 1,634 %/1,516 %, Bybit 1,145 %/1,111 % und Bitget 1,292 %/1,479 %. Für einen hypothetischen Long mit konstantem Quote-Währungsnotional bei jeder Abrechnung entsprechen sie Netto-Funding-Zahlungen vor Handels- und Anpassungskosten. Sie sind keine Zahlungen einer unveränderten Coin-Menge bei wechselndem Mark-Preis und ohne Wechselkursumrechnung keine vergleichbaren USD-Renditen. Absolute Differenzen: 0,118/0,034/0,188 Prozentpunkte. Vorzeichenbehaftete Differenzen können sich aufheben; Median der absoluten Differenz × 270 ist nicht die Nettokostendifferenz. Für Shorts kehrt sich das Vorzeichen um. Kein Beleg für einen dauerhaften Vorteil oder eine geeignete Haltedauer.
Unser Athenum Erklärstück zu Funding-Intervallen nennt zwei Gründe, warum dasselbe Perpetual an verschiedenen Börsen unterschiedlich zahlt, die Positionierung und die Länge des Intervalls. Nach diesen Daten gibt es einen dritten, und er wirkt, ohne das Haus zu verlassen. Wenn Sie die Kosten für das Halten einer Position bemessen, macht der Athenum Funding-Rate-Rechner aus einer Rate die Haltekosten, und der Athenum Liquidationspreis-Rechner ist das Gegenstück für die Hebelseite.
Wie können Sie das reproduzieren?
Archivierte Eingaben und unabhängige Nachrechnung sind im Korrekturhinweis verlinkt. Öffentliche Börsenendpunkte lieferten die Originaldaten; historische Aufbewahrung und heutige Antworten können abweichen. Die Erfassung hatte mehrere Schritte, ohne Reproduktionsgarantie innerhalb einer Minute.
1. Ziehen Sie die Funding-Historie für beide Kontrakte einer Börse über dasselbe Fenster: BTCUSDT und BTCUSDC auf Binance, BTCUSDT und BTCPERP auf Bybit und auf Bitget. Behalten Sie den Abrechnungszeitstempel zu jeder Rate.
2. Abrechnungszeitpunkte statt Listenpositionen abgleichen. Innerhalb Binance stimmen beide Rohzeitstempel-Mengen bei allen 270 Abrechnungen überein. Binance gegen Bybit liefert millisekundengenau nur 150 Treffer: 120/270 bzw. 44,44 % fehlen, weil diese Binance-Zeitstempel 1–26 ms nach der vollen Stunde liegen. Die Ausrichtung auf die nächste Stunde ergibt hier 270 eindeutige Treffer. Vor anderer Anwendung Abweichungen, Kollisionen und Intervallwechsel prüfen.
3. Zählen Sie drei Dinge, bevor Sie irgendeinen Mittelwert berechnen: wie viele Settlements identisch sind, wie viele abweichen und wie viele entgegengesetzte Vorzeichen tragen. Die dritte Zahl ist die, die das Denken eines Lesers verändert.
4. Berichten Sie die mittlere Hälfte neben dem Median. Ein medianer Abstand von 0,00197 Punkten bei einer mittleren Hälfte von 0,00088 bis 0,00354 ist eine andere Aussage als derselbe Median auf einer engen Verteilung.
5. Umsatz und Orderbuchtiefe trennen. Nach Umsatzanteil gruppierte Tage prüfen nur diesen Proxy. Eine Tiefenhypothese benötigt zeitgleiche Beobachtungen von Tiefe, Spread, Größe und Marktpreiswirkung sowie die Berücksichtigung weiterer Einflüsse.
Was das nicht zeigt
Grenzen: ein Bitcoin-Fenster, drei Börsen, keine Übertragung auf andere Assets oder Marktphasen. KuCoin wurde nicht ausgewertet. Das erfasste OKX-SWAP-Inventar enthielt kein BTC-USDC-SWAP; keine dauerhafte Listingaussage. Indexanalyse nur Binance, Umsatzgruppen nur Binance und Bybit; keine Kausalitäts- oder Tiefenmessung. Quote-Währung, Abrechnungs- und Sicherheitenregeln sind verbunden. Bitgets Reihe ist die gespeicherte Ausgabe des Originalskripts mit in Prozent umgerechneten Börsenraten, keine Modellschätzung; die ursprünglichen Response-Hüllen fehlen; der Nachabruf am 23.10. deckt je Kontrakt 173 von 270 früheren Abrechnungen ab, alle übereinstimmend. Fehlende ältere API-Werte sind nicht null. Athenum-Snapshotwerte bleiben separat zugeordnet, keine unabhängig verifizierten Börsenaufnahmen.
Belegt sind Unterschiede bei allen bis auf 18–21 von 270 Abrechnungen je Quote-Paar und strikt entgegengesetzte Vorzeichen bei 12–45. Die medianen absoluten Differenzen sind von ähnlicher Größenordnung wie zwischen USDT-Börsenpaaren. Binances Indexzusammenhang bleibt deskriptiv (Stichproben-r² 0,118). Umsatzdaten erklären weder die Rolle der Tiefe noch die Ursache der Funding-Unterschiede.
Zur Reproduktion dient der verlinkte historische Datensatz. Ein Live-Funding-Raster beschreibt aktuelle Bedingungen und rekonstruiert das archivierte Fenster nicht allein. Für das aktuelle börsenübergreifende Raster starten Sie eine kostenlose 7 Tage Pro+ Testphase.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest, all real-time, in one place. 29 supported exchanges; coverage differs by tool.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.