Table of Contents8 sections
- Что такое частичная ликвидация?
- Какие позиции на самом деле закрывают по шагам?
- Почему на нижнем уровне шага просто нет?
- Что об этом говорили наши собственные страницы?
- Меняет ли это то, как следует читать итоговое число ликвидаций?
- Может ли агрегированная лента открытого интереса показать хоть что-то из этого?
- Как это должно менять расчёт размера позиции?
- Чего этот материал не говорит
Что такое частичная ликвидация?
Это шаг, на котором ликвидационный движок закрывает ровно столько позиции, сколько нужно, чтобы вернуть счёт в рамки требования по поддерживающей марже, и на этом останавливается. Если шаг сработал, остаток позиции остаётся открытым. Deribit формулирует это на своей странице поддержки прямо: «ликвидационный движок сначала попытается ликвидировать только часть позиции или позиций, чтобы попробовать снова опустить поддерживающую маржу ниже 100%», и, если это удалось, «любые ещё не ликвидированные позиции останутся открытыми».
Общего слова у площадок нет. Bybit называет это Partial Close внутри «лестничного подхода». OKX называет это «частичной ликвидацией (принудительным сокращением позиции)» и помечает в истории ордеров как Forced reduction. Bitget и Kraken говорят о частичной ликвидации. Gate называет это ступенчатой ликвидацией. Deribit называет свою систему инкрементальной. Binance слова «частичная ликвидация» не использует вовсе, но имя у протокола есть, «Smart Liquidation», «в рамках которого Binance по возможности старается избежать полной ликвидации позиции», а сам механизм он описывает так: «Система сначала попытается сократить дефицит маржи трейдера, не ликвидируя позицию полностью, выставив один крупный ордер типа Immediate or Cancel („IOCO“), чтобы сбросить позицию в рынок».
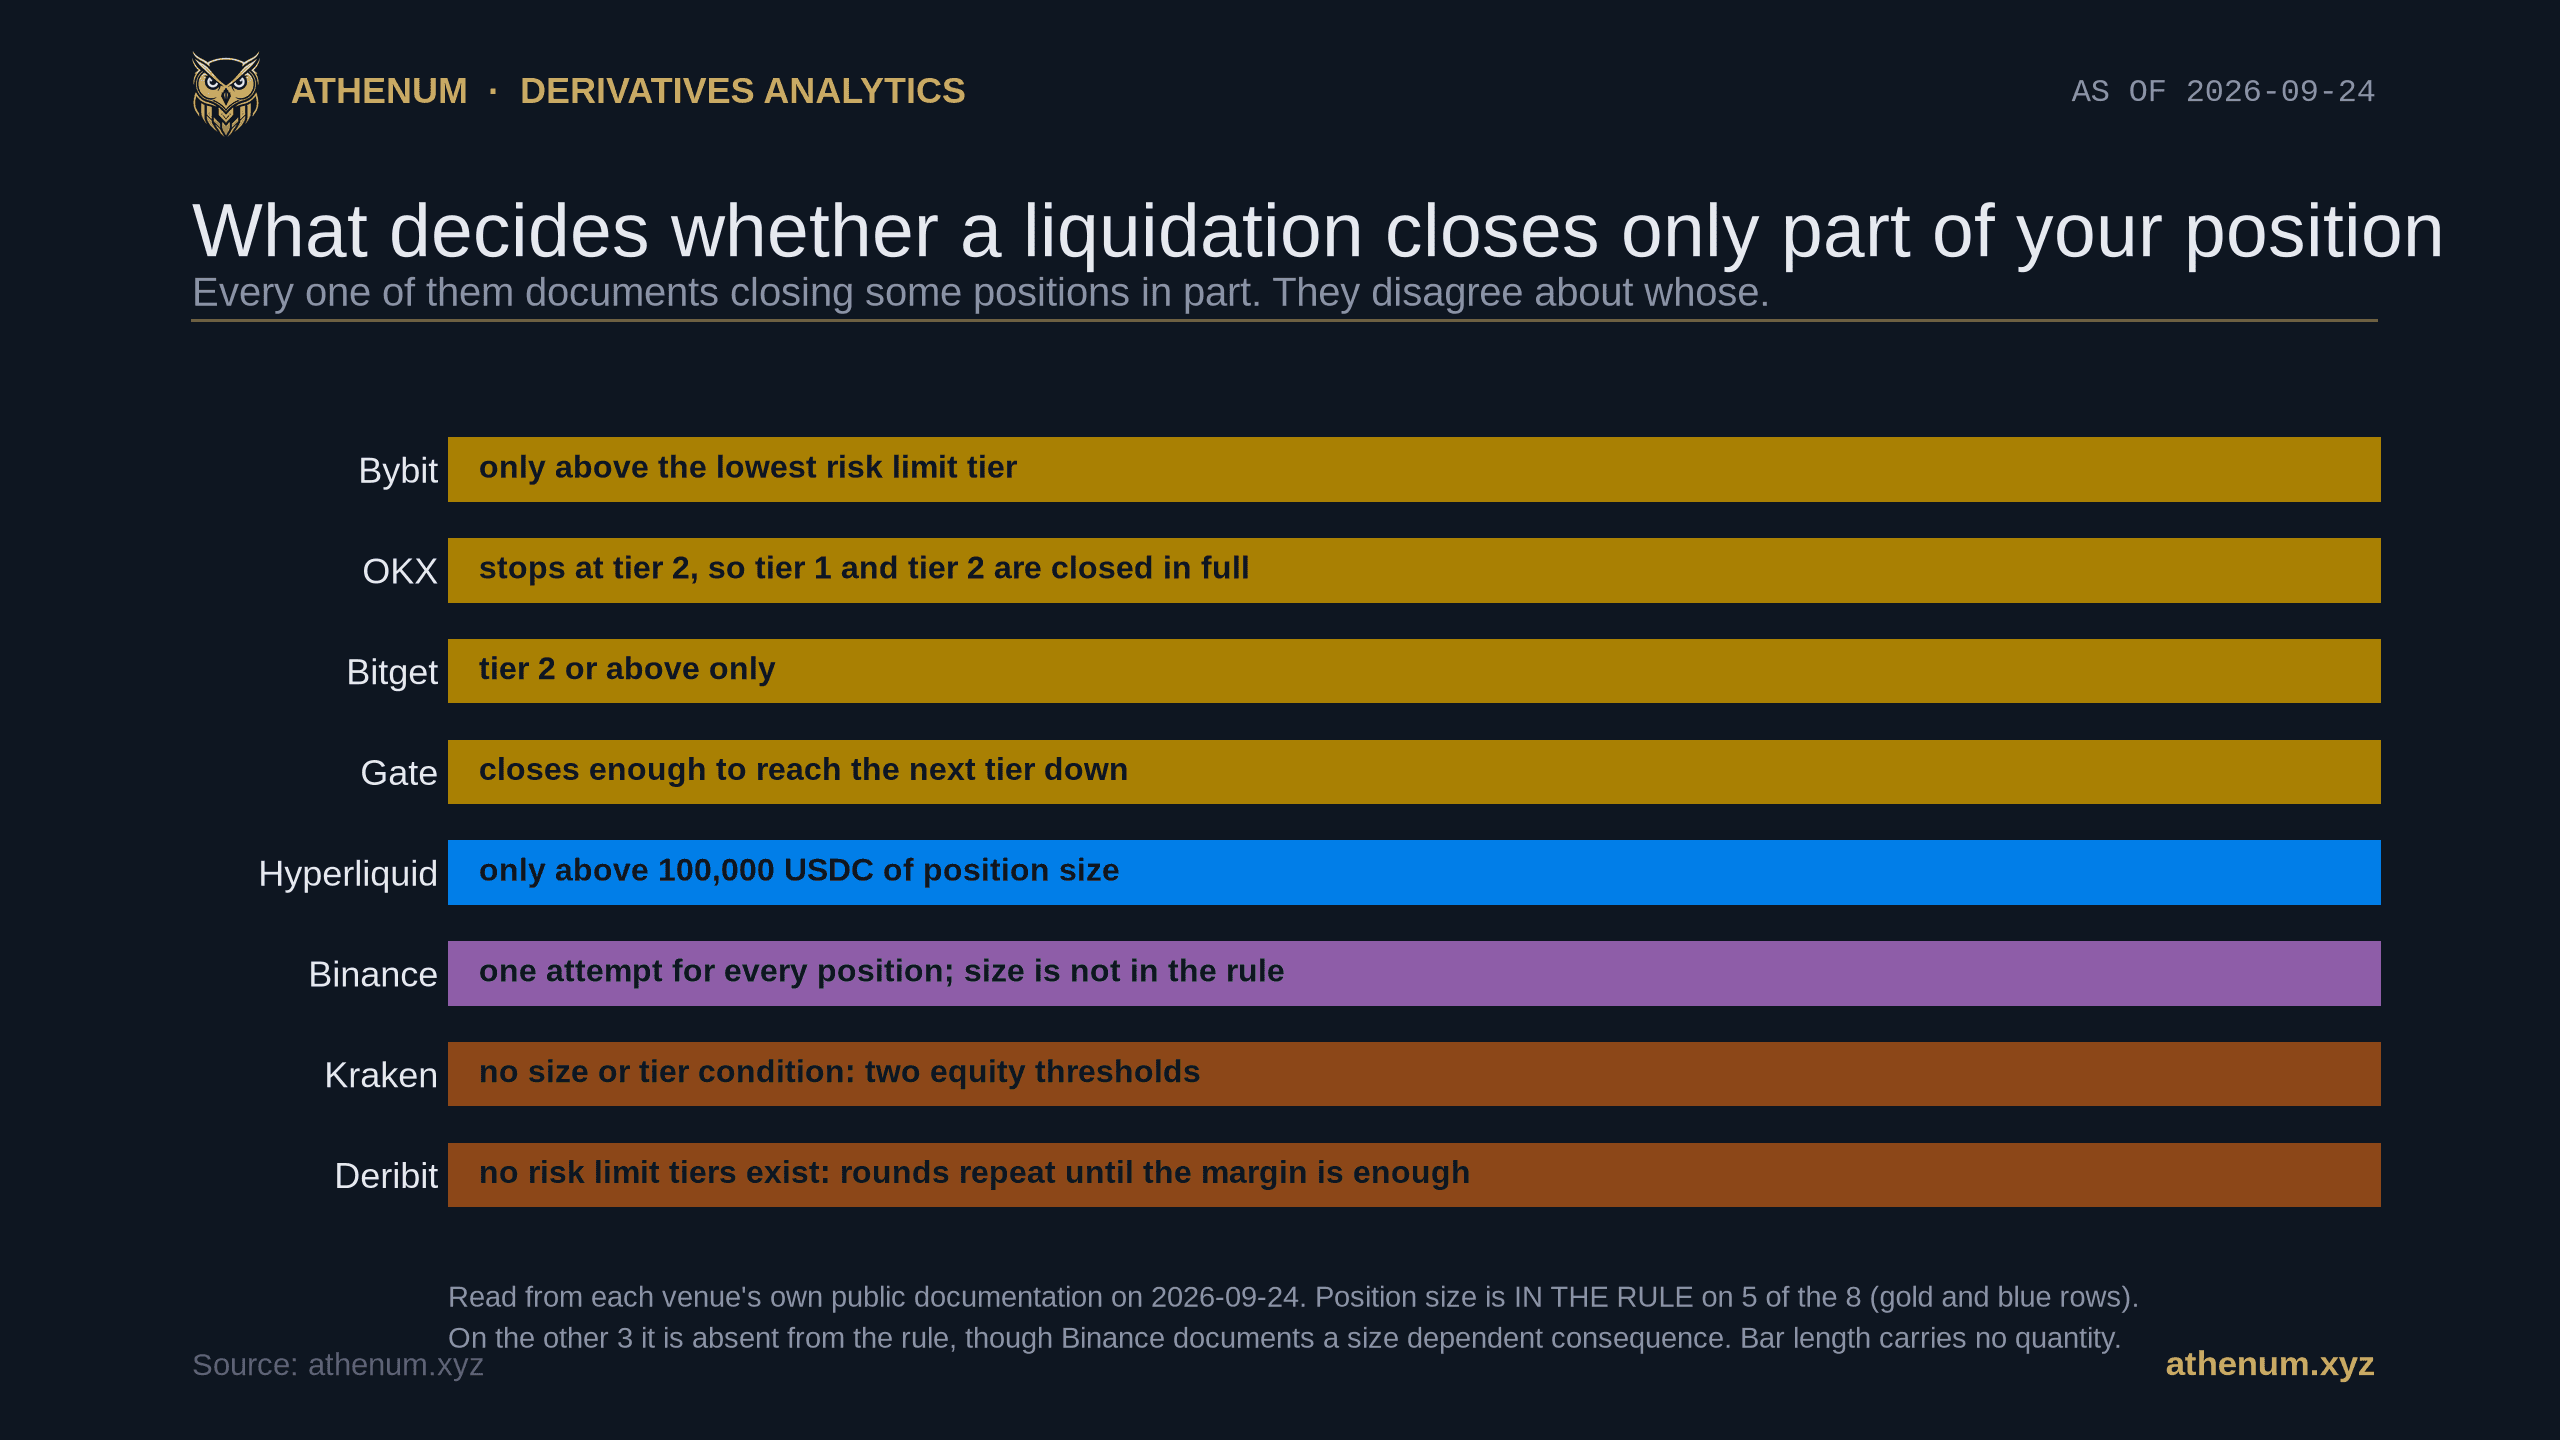
Площадка | Собственный термин | От чего зависит шаг | Отметка на странице 2026-09-24 |
|---|---|---|---|
Bybit | Partial Close | только выше самого нижнего уровня риск-лимита | Последнее обновление 2026-08-07 |
OKX | Forced position reduction | останавливается на уровне 2, поэтому уровни 1 и 2 закрываются целиком | Обновлено 3 сентября 2026 |
Bitget | Partial liquidation | только уровень 2 и выше | 2025-12-10 |
Gate | Tiered liquidation | закрывает столько, чтобы опуститься на уровень ниже | 2024-12-05 |
Hyperliquid | Partial Liquidations | только выше 100,000 USDC размера позиции | абсолютная отметка не публикуется |
Binance | Smart Liquidation | одна попытка для каждой позиции, размера в правиле нет | Обновлено 2026-01-04 |
Kraken | Partial Liquidation | нет условия по размеру или уровню: два порога по капиталу | Последнее обновление 28 июля 2026 |
Deribit | Incremental auto liquidation | уровней риск-лимита не существует: раунды повторяются, пока маржи не станет достаточно | обновлено 2025-10-17 |
Правая колонка, это причина перечитывать этот материал, а не запоминать его. Семь из этих восьми страниц печатают собственную дату, и к этим семи последний раз прикасались в промежутке от декабря 2024 года до сентября 2026 года, поэтому они не двигаются синхронно, и правило, выученное на одной из них, может оказаться устаревшим, пока остальные актуальны. Hyperliquid не публикует абсолютной даты вовсе, и это тоже своего рода ответ.
Какие позиции на самом деле закрывают по шагам?
На четырёх площадках, построенных вокруг уровней риск-лимита, этот шаг предлагается не всем. Страница Bybit про Unified Trading Account во вкладке изолированной маржи описывает две отдельные процедуры рядом друг с другом. Если уровень риск-лимита самый нижний, последовательность такая: отменить активные ордера, затем закрыть позицию по цене банкротства. Частичного шага в этой ветке нет. Если уровень выше нижнего, между ними появляется промежуточный шаг: «Система частично закроет позицию, выставив ордер Immediate-Or-Cancelled (IOC) на разницу между текущей стоимостью позиции и стоимостью нижнего уровня маржи».

Обе ветки стоят на одной и той же странице помощи Bybit, прочитанной 2026-09-24. У ветки нижнего уровня частичного шага нет, потому что нет уровня ниже, в который можно было бы закрыться.
Bitget формулирует то же условие одним предложением: «Если вы на уровне 2 или выше, система попробует частично ликвидировать вашу позицию, прежде чем переходить к полной ликвидации». Для счёта на нижнем уровне без открытых ордеров его страница говорит, что остаток позиции вместо этого забирает страховой фонд по цене банкротства.
OKX строже обоих. Его страница о принудительной ликвидации говорит, что позиции сокращаются уровень за уровнем, что «фьючерсы понижаются на 2 уровня за шаг, а маржинальная торговля и опционы на 1 уровень за шаг», и что «как только фьючерсы сокращены до уровня 2, а маржинальная торговля и опционы до уровня 1, если коэффициент поддерживающей маржи всё ещё меньше или равен 100%, оставшаяся позиция полностью закрывается по маркировочной цене». На OKX у позиции во фьючерсах на биткоин, сидящей на уровне 1 или 2, лестницы под собой нет.
Gate описывает ту же арифметику с другого конца. Его страница о контроле рисков говорит, что сначала «рассчитывается количество контрактов, которое нужно ликвидировать, чтобы риск-лимит позиции опустился на следующий уровень», и что «ступенчатая ликвидация не остановится, пока коэффициент маржи не вернётся к 100% или выше».
Почему на нижнем уровне шага просто нет?
Потому что шаг определяется тем, куда он приземляется. На этих четырёх площадках движок закрывает ровно тот объём, который нужен, чтобы опустить позицию на уровень ниже, где маржи требуется меньше. У позиции, которая уже находится на нижнем уровне, следующего уровня вниз нет, поэтому единственное оставшееся движение, это закрыть её. Механизм не отнимает что-то у мелких трейдеров намеренно. У него просто заканчиваются ступени. По данным, прочитанным 2026-09-24 с собственных публичных эндпоинтов площадок, эта нижняя ступень доходит до 200,000 долларов номинала на Bitget, до 300,000 на Bybit и до 500,000 на Gate. OKX в этом списке отсутствует, потому что собственную нижнюю ступень он указывает в контрактах, а не в долларах, и пересчёт вшил бы цену биткоина на текущий день в границу уровня, которая вместе с ценой не двигается.
Две площадки в нашей выборке ступеней не имели изначально, и ведут они себя противоположным образом. Процесс защиты капитала Kraken, Equity Protection Process, говорит, что между двумя порогами капитала «система пытается восстановить Margin Account Equity вашего счёта, частично закрывая позицию шагами по 10%», и что «комиссия за частичную ликвидацию взимается на каждой исполненной итерации, где цена исполнения выгоднее, чем Zero Equity Price». Ничто в этом правиле не упоминает размер позиции. Deribit проводит ликвидационные сделки раундами, причём скорость этих раундов его собственная статья определяет как один раунд в секунду, и останавливается, как только требование выполнено, и снова без условия по уровню. На этих двух маленькая позиция понижается ступенями ровно так же, как крупная.
Hyperliquid стоит посередине: у него плоский порог, а не лестница: «Для ликвидируемых позиций больше 100k USDC (10k USDC в тестовой сети для удобства тестирования) в стакан отправляется в виде рыночного ликвидационного ордера только 20% позиции». Общее правило той же страницы, сформулированное выше и не как оговорка про суммы ниже порога, звучит так: «Ордера выставляются на полный размер позиции и могут быть закрыты полностью или частично». Прочитайте следующие два предложения, прежде чем рассчитывать на этот шаг, потому что они ограничивают то, что он даёт: «После блока, в котором какая-либо позиция пользователя была частично ликвидирована, наступает период охлаждения длиной 30 секунд. В течение этого периода все рыночные ликвидационные ордера для этого пользователя будут выставляться на всю позицию целиком». Переход через 100,000 USDC покупает один срез, а не лестницу.
Binance приходит к похожему результату, что и площадки с уровнями, но другим путём, и говорит об этом своими словами: «Обратите внимание, что в целом меньшие позиции с большей вероятностью будут ликвидированы полностью в сценарии ликвидации по сравнению с более крупными позициями». В самой процедуре ликвидации Binance условия по размеру нет. Размер входит как следствие: страница объясняет, что эффективная поддерживающая маржа на небольшой позиции может оказаться ниже ставки клиринговой комиссии за ликвидацию, «что может приводить к тому, что меньшие позиции оказываются банкротными, когда входят в ликвидацию, независимо от итоговой клиринговой цены». Банкротная, это более сильное слово, чем закрытая, и принадлежит оно самому Binance.
Что об этом говорили наши собственные страницы?
Недостаточно, и это та часть материала, которую мы должны читателям. Мы прочитали семь наших собственных живых страниц 2026-09-24, пять в этом блоге и две страницы сравнений, которые мы публикуем на стороне. Четыре из них описывают ликвидацию как одно закрывающее действие: наш глоссарий деривативов Athenum говорит «ликвидационный движок площадки закрывает позицию», наш разбор страхового фонда от 2026-06-13 говорит «риск-движок биржи принудительно закрывает вас», наше руководство по плечу и цене ликвидации говорит «биржа принудительно закрывает позицию, чтобы избежать отрицательного баланса», а наш второй разбор страхового фонда, от 2026-07-18, говорит «ликвидационный движок биржи принимает позицию на себя и пытается её закрыть». Одна страница, наш материал о каскадах ликвидаций, всё же верно говорит, что площадки различаются. Полное предложение звучит так: «Одни площадки закрывают всю позицию сразу, другие сначала сокращают её шагами и принуждают к полному закрытию, только если маржа продолжает ухудшаться, но в любом случае результат один: ликвидированный лонг превращается в принудительную продажу, а ликвидированный шорт в принудительную покупку». Первая половина верна, и это единственное место, где мы это вообще сказали. Вторая половина верна для темы той страницы, то есть для направления принудительного потока, бьющего в стакан, и неверна для темы этой. Для трейдера, который держит позицию, результат совсем не один и тот же: одна ветка может оставить позицию открытой и меньшей, другая не может.

Каждая строка, это дословное предложение, найденное поиском по подстроке на самой странице 2026-09-24. Четыре страницы из семи описывают ликвидацию как одно действие.
Две наши страницы сравнений на стороне всё же говорят читателю, что площадки ликвидируют частично. Более свежая из них, от 2026-08-05, сообщает читателю, что механизм «изложен в разборе Athenum о страховых фондах и автоделеверидже», и вешает эту фразу ссылкой на наш разбор от 2026-07-18. Там он не изложен. На той странице слово «частичный» встречается ровно один раз, и то про частичную фиксацию прибыли ради сдвига вниз по очереди автоделевериджа, а выражения «шагами» нет вовсе. Каждый, кто перешёл по той ссылке, искал этот механизм и не нашёл его. Ссылаться следовало именно на эту страницу. Разбор, на который ссылка ведёт сейчас, остаётся правильным местом для того, что происходит после полного закрытия, где в дело вступают страховой фонд и очередь автоделевериджа.
Меняет ли это то, как следует читать итоговое число ликвидаций?
Это заостряет оговорку, которую мы уже публиковали, и одновременно сужает её. Наш материал о том, почему публикуемое число ликвидаций это нижняя граница цитирует собственную спецификацию вебсокета Binance: по каждому символу в виде снимка отправляется только последний ликвидационный ордер внутри окна в 1000 миллисекунд. Поставьте это рядом с правилом Binance выше, и два факта сойдутся. В процессе Binance два закрывающих действия, а не одно: попытка Immediate or Cancel и затем, если её не хватило, закрытие остатка. Два действия по одному символу внутри одной и той же секунды оставляют на этом потоке одну строку.
Теперь осторожнее с тем, как далеко это переносится, потому что очевидный следующий шаг неверен. Заманчиво сказать, что занижение должно сильнее всего кусаться там, где дробление самое мелкое. Это не следует, и наша же страница объясняет почему: OKX «не документирует никакого ограничения частоты и вместо этого признаёт недобор», Bybit заменил свой топик с одним сообщением в секунду на топик, передающий «все ликвидации, которые происходят на Bybit», а Hyperliquid «вообще не публикует такой канал». Значит, единственное задокументированное ограничение частоты в этой выборке стоит на той самой площадке, которая делает одну попытку, а не идёт ступенями. Собственные ликвидационные потоки Bitget, Gate, Kraken и Deribit мы не читали вовсе, и ничто здесь не следует принимать за утверждение о них.
Ещё одна оговорка к самой цитате, потому что страница, которую мы цитируем, это та самая страница, которая цитату и нашла. Журнал изменений деривативов Binance фиксирует намеченную правку с «последнего» на «крупнейший» ордер в этом окне, датированную 2026-04-10 и вступающую в силу 2026-04-14, которая всё ещё не была применена к описаниям потоков, когда та страница перечитывала все четыре описания 2026-08-02. Поэтому Binance «публикует два несовместимых описания» того, какой ордер он сохраняет. Аргумент выше переживает любое из двух слов, поскольку оба оставляют ровно один ордер.
Может ли агрегированная лента открытого интереса показать хоть что-то из этого?
Нет, и стоит прямо сказать почему, потому что открытый интерес, это то число, за которым здесь тянутся чаще всего. Агрегированный открытый интерес, это чистая величина. Он вычитает закрытые позиции из открытых за тот же час, поэтому ликвидация и новая позиция того же размера взаимно сокращаются и не оставляют следа.

Просуммировано по нормализованному межбиржевому фиду Athenum, 168 часовых замеров до 2026-09-24 08:00 UTC. Самое крутое одночасовое падение убрало 3.108 процента суммы, какой она была часом ранее, а крупнейшим одночасовым движением был рост на 4.147 процента.
По нашему собственному межбиржевому фиду, прочитанному 2026-09-24, открытый интерес по бессрочным контрактам на биткоин на Binance, Bybit, Hyperliquid, Bitget, OKX и Deribit в сумме составил 22.674 миллиарда долларов на 08:00 UTC того же дня. За 167 последовательных часовых изменений недели до этой отметки самым крутым одиночным падением было минус 3.108 процента, медианное абсолютное движение составило 0.214 процента, а девять часов из десяти двигались меньше чем на 0.680 процента в любую сторону. В окне уместились 79 падений и 88 ростов, а крупнейшим одиночным движением оказалось вовсе не падение, а рост на 4.147 процента 2026-09-18.
Одна оговорка к этой сумме уместна здесь, а не в сноске, потому что от неё зависит, что означает слово «больше». Сумма по шести площадкам приводится в долларах, и за это окно она выросла на 7.96 процента, тогда как сам биткоин вырос на 9.98 процента. Разделите ту же сумму на цену на каждом конце окна, и величина в монетах пойдёт в другую сторону, с 274,128 до 269,083 биткоина, то есть минус 1.84 процента. Неделя, которая в долларах читается как набор позиций, в монетах читается как чуть меньшая книга. Это не противоречие, это знаменатель: одно и то же показание отвечает на два разных вопроса, а на вопрос этого материала, как площадка закрывает одну позицию, не отвечает ни один из них.

Самое крутое одночасовое падение, это выброс на фоне медианного абсолютного изменения 0.214 процента по 167 часовым изменениям до 2026-09-24.
Одна проверка слова «бессрочный», прежде чем эти числа где-то использовать, потому что наш фид не печатает тип контракта. Наше значение по Deribit на 2026-09-24, 887.0 миллиона долларов с отметкой 08:00 UTC, отстоит примерно на 1.3 процента от 875.7 миллиона долларов, которые сам Deribit публикует по одному только BTC-PERPETUAL и которые прочитаны примерно часом позже. Собственная нога Deribit, а не сумма по шести площадкам, движется в этом окне на медианные 0.250 процента в час, поэтому час дрейфа объясняет часть этого расхождения, но не всё. Прочитайте в том же запросе остальную доску этой площадки, и у проверки появляются зубы: её 13 датированных экспираций несут ещё 1,268.1 миллиона долларов, так что вся собственная фьючерсная доска Deribit в этом одном запросе вышла примерно на 2.144 миллиарда долларов. Это та величина, рядом с которой оказался бы фид, несущий экспирации, и она больше чем вдвое превышает то, что печатает по этой площадке наша нога. Сложите вместо этого наше число и экспирации Deribit, и итог получится другой, потому что две ноги взяты из двух разных считываний; значение имеет сравнение доски с ногой, и оно совсем не близкое. На этой площадке ряд, это ряд бессрочного контракта. Это одна площадка, а не все шесть, и именно её мы могли проверить наиболее остро, потому что Deribit публикует всю свою фьючерсную доску одним публичным запросом.
Эти числа описывают агрегат и ничего меньшего. Ни одно из них не скажет вам, понизили конкретного трейдера ступенями или закрыли целиком, и именно поэтому ответ должен приходить из собственного свода правил площадки.
Как это должно менять расчёт размера позиции?
Отсюда следуют три вещи, и ни одна из них не требует верить нашей арифметике больше, чем площадке.
1. Выясните, к какому семейству относится ваша площадка, прежде чем считать, что подушка существует. На площадке с уровнями, если ваш номинал сидит на нижнем уровне, никакого частичного шага вас не ждёт.
2. Относитесь к цене ликвидации как к началу процесса, а не как к одной точке. Там, где шаг есть, позиция может уцелеть, став меньше. Там, где шага нет, не уцелеет.
3. Проверьте комиссию и проверьте её условие. Kraken берёт комиссию за частичную ликвидацию на каждой исполненной итерации, но только там, где цена исполнения выгоднее его Zero Equity Price, поэтому больше шагов не означает механически больше списаний. Страница Hyperliquid говорит: «В отличие от централизованных бирж, клиринговой комиссии на ликвидациях нет». Прочитайте страницу до конца, прежде чем закладывать это в расчёт. Это предложение стоит ближе к концу пассажа про ликвидации, отправляемые в стакан, а отдельный пассаж в другом разделе говорит, что «во время бэкстоп-ликвидации поддерживающая маржа пользователю не возвращается». Страница нигде не соединяет эти два места; соединение наше, и мы отмечаем его как наше. «Комиссии нет», это не то же обещание, что «ничего не удержано».
Наш калькулятор ликвидации и калькулятор плеча и маржи дадут первое приближение к тому, где лежит этот уровень, а калькулятор размера позиции считает в обратную сторону, от риска, который вы готовы взять. Они используют стандартное учебное соотношение, которое наше собственное руководство по расчёту цены ликвидации вводит как «распространённое первое приближение», а наше сравнение плеча 10x и 100x называет «оценкой первого порядка». Прежде чем считать по этому результату размер чего бы то ни было, снимите уровень со страницы позиции самой площадки, потому что точная форма записи у каждой площадки различается в последнем знаке.
Чего этот материал не говорит
Он не говорит, что эти правила стабильны. Каждое из них было прочитано 2026-09-24 со страницы самой площадки, и любая площадка может изменить свой свод правил. Каждая цитата в этом материале была заново снята с живой страницы самой площадки 2026-09-24, а цитаты, которые уже стояли в первом черновике от 2026-09-23, были прочитаны дважды, во второй раз читателем, работавшим по одному только адресу страницы. Все они вернулись слово в слово. Две цитаты Binance по ходу дела были удлинены, потому что при первом чтении одна была обрезана, не дойдя до точки, а у другой была потеряна оговорка, с которой она начинается. Три страницы из восьми отклоняют наши запросы напрямую. Поэтому статья поддержки Deribit и страница помощи Binance были прочитаны через собственный контентный интерфейс каждого издателя на том же домене первой стороны, том самом, который отдаёт статью, опубликованную по цитируемому нами адресу, а страница Gate была прочитана через стороннюю службу загрузки. Это более слабое свидетельство, чем страница, которую мы загрузили сами, и оно названо здесь, а не закопано.
Он не повторяет три широко разошедшихся утверждения, которые мы не смогли подтвердить сегодня на живой странице самой площадки.
- Deribit режет шагами по 12.5 процента, минимум 500 контрактов. В живой статье поддержки Deribit, перечитанной 2026-09-24, этого нет. Единственные проценты в той статье, это порог поддерживающей маржи в 100 процентов, а слово «контракт» не встречается в ней вовсе. Отрисованная страница отклоняет наши запросы, поэтому статья была прочитана через собственный интерфейс справочного центра Deribit на том же хосте первой стороны, который отдаёт статью, опубликованный адрес которой, это цитируемая нами страница поддержки. Утверждение широко повторяется из вторых рук, поэтому оно снято, а не опубликовано. - Частичная ликвидация Kraken заработала 2026-03-26. Баннер с этой датой не удалось найти на странице Equity Protection Process в отрисовке 2026-09-24, чья собственная отметка гласит 28 июля 2026 года. Снято в пользу этой отметки. - OKX частично ликвидирует начиная с уровня 3 и идёт по одному уровню за шаг. Это формулировка устаревшей страницы OKEx на хосте, который больше не резолвится. Живая страница OKX, прочитанная 2026-09-24 и переопубликованная ею самой 3 сентября 2026 года, говорит про два уровня за шаг и про пол на уровне 2. Используется живая страница.
Он не охватывает все площадки, все режимы маржи и все инструменты. Собственная страница Bitget исключает позиции с изолированной маржой из частичной ликвидации, частичный шаг Kraken задокументирован для мультиколлатеральных счетов, формулировка Gate сидит в разделе изолированных фьючерсных позиций на странице с отметкой 2024-12-05, а процедура Bybit, процитированная здесь, взята из вкладки изолированной маржи, то есть из той вкладки, на которой страница открывается. Вкладки кросс-маржи и портфельной маржи несут собственные процедуры, и мы их не описываем. Эти исключения содержатся в страницах самих площадок, а не в наших.
Он не измеряет, как часто частичная ликвидация действительно спасает позицию. Для этого нужны данные по отдельным счетам, которых не публикует ни одна площадка, и ничто в абзаце выше не следует читать как оценку этого.
Каждое правило площадки выше было прочитано 2026-09-24 из её собственной публичной документации, а цифры по открытому интересу приходят из нормализованного межбиржевого фида Athenum, который читает Binance, Bybit, Hyperliquid, Bitget, OKX и Deribit бок о бок. 34 калькулятора, которые стоят рядом с этим фидом, остаются бесплатными: ни один из них не просит аккаунт, ни один не берёт адрес электронной почты и ни один не ограничивает, как часто вы их запускаете. Если вам удобнее наблюдать за этим фидом на одном экране, чем держать открытым каждый из этих сводов правил, бесплатный пробный период Pro+ на 7 дней открывает терминал по адресу app.athenum.xyz и не просит карту.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics — наша редакция из трёх человек, работающая с криптодеривативами, рыночными данными и макроэкономическим контекстом.