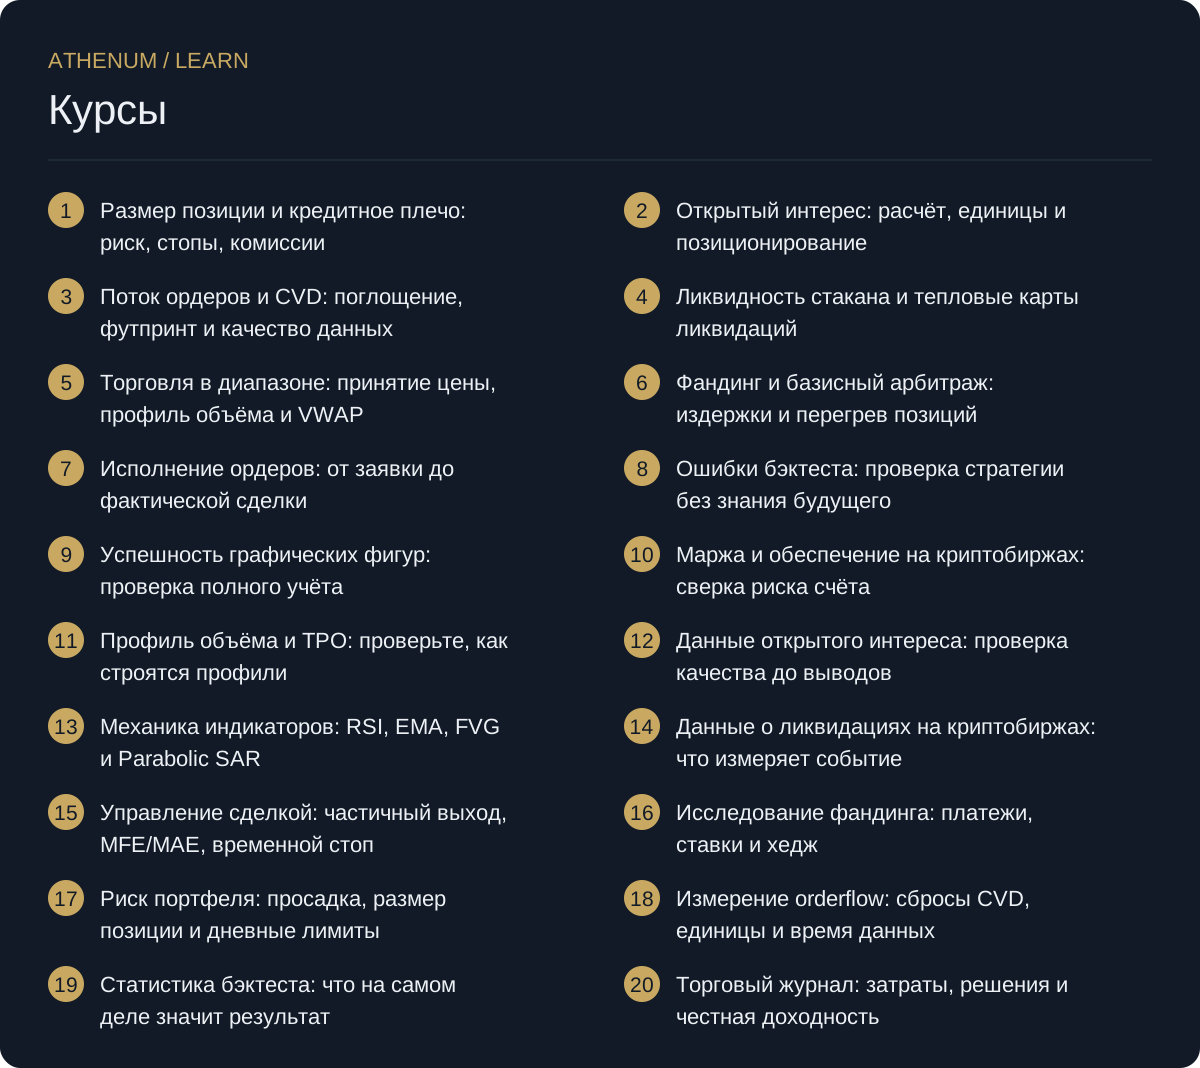
01Рассчитывайте размер позиции от условия отмены идеи, отличайте плечо от экспозиции и проверяйте результат стратегии после реальных издержек.
- 1.Как рассчитать размер позиции от уровня отмены торговой идеи
- 2.Чем отличаются плечо, маржа и риск ликвидации
- 3.Математическое ожидание сделки после комиссий и проскальзывания
- 4.Как выбрать между стоп-маркетом и стоп-лимитом
- 5.Торговый журнал, способный опровергнуть стратегию
Начать курс →02Восстановите изменения числа контрактов, согласуйте единицы и способы учёта и проверьте, что открытый интерес действительно говорит о позициях.
- 1.Как открытия и закрытия сделок меняют открытый интерес
- 2.Матрица цены и открытого интереса как набор гипотез
- 3.Нормализация открытого интереса: контракты, монеты и доллары
- 4.Как построить профиль открытого интереса и обозначить его ограничения
- 5.Как проверить гипотезу о застрявших трейдерах без выдуманных позиций
Начать курс →03Рассчитывайте дельту по сделкам, сравнивайте спот и бессрочные контракты и отличайте рыночное наблюдение от ошибки потока или классификации.
- 1.Как рассчитать кумулятивную дельту объёма по ленте сделок
- 2.Как отличить поглощение от истощения потока сделок
- 3.Как корректно сравнивать CVD спота и бессрочных контрактов
- 4.Диагональный дисбаланс футпринта с порогом объёма
- 5.Проверка данных потока сделок перед использованием сигнала
Начать курс →04Определяйте смысл тепловой карты, сверяйте стенки со сделками, рассчитывайте проскальзывание и изучайте выносы без обещания разворота.
- 1.Чем ликвидность стакана отличается от тепловой карты ликвидаций
- 2.Как выяснить, исполнилась стенка в стакане или исчезла
- 3.Расчёт средней цены исполнения по глубине стакана
- 4.Как оценивать каскад ликвидаций, не объявляя дно
- 5.Вынос ликвидности и возврат уровня как проверяемая стратегия
Начать курс →05Определяйте диапазон до пробоя, оценивайте неопределённые зоны издержек и сочетайте закрепление цены с профилем, VWAP и контекстом сессии.
- 1.Locked-in range: как определить проверяемую гипотезу диапазона
- 2.Зоны безубыточности с издержками без выдуманных стопов
- 3.Как определить закрепление за диапазоном до пробоя
- 4.Как рассчитать профиль объёма и VWAP по одной выборке
- 5.Как выбрать таймфреймы и контекст сессии без изменения правил
Начать курс →06Рассчитывайте реальные денежные потоки фандинга, сравнивайте разные интервалы и оценивайте двухсторонние стратегии после издержек и риска маржи.
- 1.Как рассчитать фандинг за фактический срок удержания
- 2.Как сравнить часовой и восьмичасовой фандинг
- 3.Как отличить скопление позиций от сквиза
- 4.Полный расчёт сделки на базисе спота и бессрочного контракта
- 5.Как проверить сделку вокруг начисления фандинга после издержек
Начать курс →07Разберите округление объёма, очередь мейкера, частичный выход IOC, источники цены срабатывания и издержки исполнения на проверяемых примерах.
- 1.Как округлить объём заявки, не увеличивая риск
- 2.Очередь мейкера: почему касание цены не доказывает исполнение
- 3.Частичный выход IOC и риск оставшейся позиции
- 4.Как сопоставить стоп с его источником цены
- 5.Издержки исполнения относительно заранее выбранной цены решения
- 6.Сверить уникальные исполнения при повторных статусах ордера
Начать курс →08Проверьте время появления сигналов, неоднозначное исполнение, фильтры, подбор параметров и хронологические тесты на воспроизводимых примерах.
- 1.Когда сигнал локального минимума действительно стал доступен?
- 2.Если одна свеча касается и стопа, и цели
- 3.Измерьте вклад дополнительного подтверждения
- 4.Сохраняйте проигравшие варианты подбора параметров
- 5.Тест out-of-sample: отделите проверочный период без утечки будущего
Начать курс →09Проверьте доли успехов, цели, повторные входы, выборки без неудач и открытые исходы на оригинальных расчётах и диаграммах.
- 1.Проверьте знаменатель показателя успешности графической фигуры
- 2.Рассчитайте цель флага по явно заданным опорным точкам
- 3.Сведите стоп и повторный вход в полный итог торговой идеи
- 4.Ноль наблюдаемых неудач не означает нулевой риск
- 5.Сохраняйте незавершённые исходы фигур в оценке
Начать курс →10Разберите обратный контракт, стресс общего капитала, условное пополнение обеспечения, вычеты поддерживающей маржи и оценку залога по диапазонам.
- 1.Отделить результат обратного контракта от переоценки обеспечения
- 2.Проверить общий капитал стрессом без двойного счёта
- 3.Рассчитать признаваемое обеспечение, а не только сумму пополнения
- 4.Перейти порог поддерживающей маржи без вымышленного скачка
- 5.Оценить диапазоны обеспечения без уменьшения обязательств
Начать курс →11Пересчитайте равные максимумы POC, охват зоны стоимости, объединённые сессии, количество TPO и влияние ценовой сетки на собственных проверяемых примерах.
- 1.Разрешать равенство пиков объёма, не придумывая единственный максимум
- 2.Считать фактический охват зоны стоимости, а не предполагать ровно 70%
- 3.Объединять гистограммы сессий без усреднения их POC
- 4.Построить TPO и профиль объёма по одному журналу
- 5.Менять ценовую сетку профиля, не меняя сделки
Начать курс →12Пять авторских проверок данных: число счетов, охват бирж, доступность записей, согласованность объема и взвешенные доли держателей.
- 1.Сопоставьте долю лонг-счетов с количеством парных контрактов
- 2.Отделите пропуски в охвате бирж от изменений открытого интереса
- 3.Воспроизведите наблюдения OI с учетом доступности и версий записей
- 4.Проверьте изменения OI по торговому объему каждого интервала
- 5.Объединяйте число держателей, не скрывая изменения весов бирж
Начать курс →13Рассчитайте RSI, ZLEMA, разрывы между свечами, Parabolic SAR и прогрев EMA на воспроизводимых примерах, прежде чем придавать им торговый смысл.
- 1.RSI измеряет импульс, а не волатильность: рассчитайте разницу
- 2.Проверьте реакцию и выброс ZLEMA на известной траектории цены
- 3.Fair value gap: отделите геометрию свечей от ожидающих заявок
- 4.Рассчитайте Parabolic SAR, прежде чем считать его действующим стопом
- 5.Почему две EMA различаются: согласуйте прогрев и начальные состояния
Начать курс →14Сопоставьте стороны, виды цен, объёмы, повторно обработанные наблюдения и границы покрытия на оригинальных журналах событий и упражнениях с разбором.
- 1.Согласуйте обозначения сторон ликвидации перед сравнением бирж
- 2.Сопоставьте цены и размеры ликвидаций перед расчётом номинала
- 3.Разделяйте сообщения, строки событий, объём и счета ликвидаций
- 4.Удалите доказанный повтор, сохранив реальные наблюдения ликвидаций
- 5.Оцените границы покрытия ликвидаций, не выдумывая итог рынка
Начать курс →15Рассчитайте R частичных выходов, безубыточность с учётом затрат, наблюдаемые MFE и MAE, риск увеличения позиции и временные стопы по полным условным журналам.
- 1.Рассчитайте реализованный R после частичной фиксации прибыли
- 2.Рассчитайте безубыточность после частичного выхода
- 3.Измеряйте MFE и MAE, не придумывая реализованную прибыль
- 4.Пересчитайте средний вход и риск перед увеличением позиции
- 5.Определите временной стоп и срок сигнала до входа
Начать курс →16Объясните ошибки прогноза фандинга, восстановите изменившееся расписание расчётов, разложите ставки с весами OI и рассчитайте заёмные расходы и выход из хеджа.
- 1.Прогноз и платёж фандинга: разделите влияние ставки и размера позиции
- 2.Изменение интервала фандинга: восстановите фактические расчёты
- 3.Фандинг с весами OI: отделите изменение ставок от изменения весов
- 4.Фандинг минус проценты по займу: учтите смену ставки и погашение
- 5.Фандинг стал отрицательным: сравните удержание и закрытие хеджа
Начать курс →17Разберите восстановление, серии потерь, связанные позиции, запаздывающий ATR и дневной бюджет на оригинальных расчётах.
- 1.Восстановление после просадки: рассчитайте доходность до прежнего максимума
- 2.Фиксированная доля риска: смоделируйте серию убытков до торговли
- 3.Риск портфеля: сложите связанные позиции до открытия новой сделки
- 4.Размер позиции по волатильности: проверьте запаздывание правила ATR
- 5.Дневной лимит убытка: зарезервируйте открытый риск до новой сделки
Начать курс →18Согласуйте сбросы CVD, оценки дельты, базовые и котируемые единицы, задержки и неизвестную сторону на оригинальных последовательностях.
- 1.Сброс CVD: отличите новую сессию от агрессивных продаж
- 2.Дельта объёма: сравните оценку по свечам со стороной taker
- 3.Дельта в базовой и котируемой валюте: почему знаки могут расходиться
- 4.Опережение orderflow: согласуйте время события и получения
- 5.Неизвестная сторона сделки: рассчитайте честные границы дельты
Начать курс →19Разберите сложный процент, профит-фактор, пересечение сделок, чистые ориентиры и предпосылки бутстрэпа на независимых расчётах.
- 1.Средняя доходность и сложный процент: согласуйте кривую капитала
- 2.Профит-фактор: проверьте зависимость результата от одного выигрыша
- 3.Пересекающиеся сделки: двадцать результатов могут отражать четыре эпизода
- 4.Бенчмарк торговли: сравните чистый результат на одном капитале и периоде
- 5.Бутстрэп сделок: сохраняйте зависимые блоки при повторной выборке
Начать курс →20Распределите затраты частичных выходов, проверьте соблюдение правил, сохраните версии гипотезы и отделите внешние потоки.
- 1.Частичные выходы: распределите комиссии и фандинг без двойного учёта
- 2.Разбор торгового журнала: отделите соблюдение правил от прибыли
- 3.Изменения торговой гипотезы: сохраните исходный план и его версии
- 4.Доходность счёта: отделите пополнения и выводы от результата
Начать курс →Редакционный подход
Мы отделяем наблюдения от расчётов и гипотез. Примеры условные, если иллюстрация прямо не обозначена как скриншот продукта Athenum. Скриншоты показывают интерфейс, а не текущую ситуацию на рынке. Правила бирж и определения данных могут меняться; в каждом уроке приведены первичные источники.
Учебный материал. Примеры не доказывают прибыльность стратегии. Издержки, ценовые разрывы и ликвидации могут привести к убытку выше запланированного стопа.