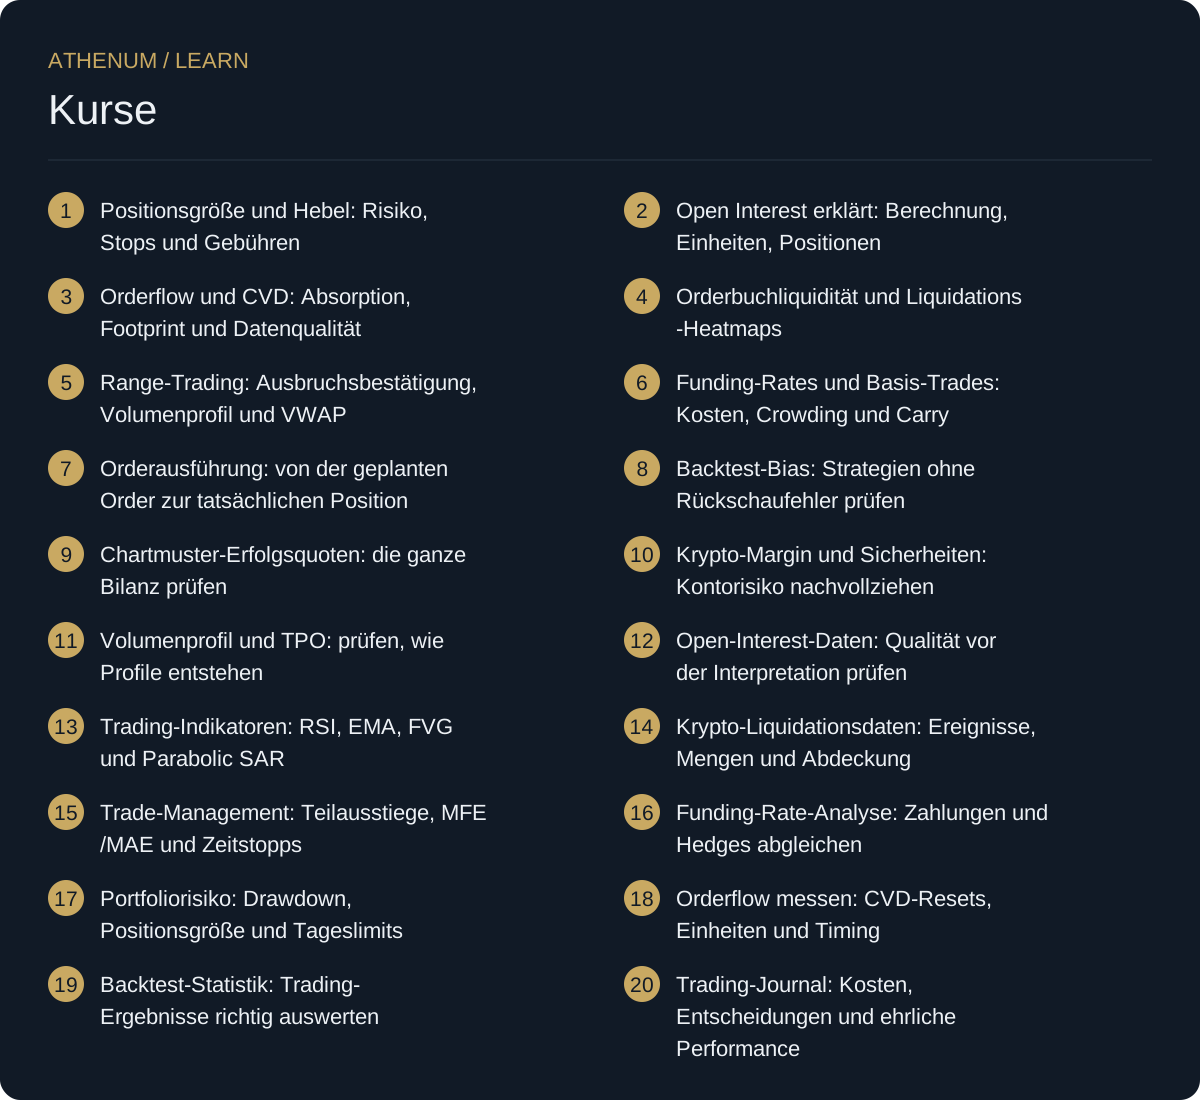
01Berechne die Positionsgröße aus der Invalidierung, trenne Hebel von Exposure und prüfe, ob ein Setup nach realistischen Handelskosten trägt.
- 1.Positionsgröße aus dem Invalidierungsniveau berechnen
- 2.Hebel, Margin und Liquidationsrisiko auseinanderhalten
- 3.Den Erwartungswert nach Gebühren und Slippage berechnen
- 4.Stop-Market und Stop-Limit richtig unterscheiden
- 5.Ein Trading-Journal führen, das ein Setup widerlegen kann
Kurs beginnen →02Rekonstruiere Kontraktänderungen, vereinheitliche Meldekonventionen und prüfe, was Open Interest tatsächlich über Positionierung aussagen kann.
- 1.Open Interest aus Eröffnungen und Schließungen rekonstruieren
- 2.Die Kurs-OI-Matrix als konkurrierende Hypothesen lesen
- 3.Open Interest normalisieren: Kontrakte, Coins und Dollar
- 4.Ein Open-Interest-Profil erstellen und seine Grenzen benennen
- 5.Eine Trapped-Trader-Hypothese prüfen, ohne Positionen zu erfinden
Kurs beginnen →03Berechne Delta aus Trades, vergleiche Spot und Perpetuals und unterscheide relevante Beobachtungen von Feed- oder Klassifikationsfehlern.
- 1.Kumulatives Volumendelta aus einzelnen Trades berechnen
- 2.Absorption und Erschöpfung im Orderflow unterscheiden
- 3.Spot-CVD und Perpetual-Orderflow richtig vergleichen
- 4.Diagonale Footprint-Ungleichgewichte mit Mindestmenge lesen
- 5.Orderflow-Daten prüfen, bevor du einem Signal vertraust
Kurs beginnen →04Erkenne die Messgröße einer Heatmap, gleiche Walls mit Trades ab, berechne Slippage und bewerte Sweeps ohne garantierte Umkehr anzunehmen.
- 1.Orderbuchliquidität und Liquidations-Heatmaps unterscheiden
- 2.Prüfen, ob eine Orderbuch-Wall gehandelt oder entfernt wurde
- 3.Ausführungs-VWAP über mehrere Orderbuchstufen berechnen
- 4.Eine Liquidationskaskade bewerten, ohne einen Boden auszurufen
- 5.Liquidity Sweep und Rückeroberung als prüfbares Setup planen
Kurs beginnen →05Definiere eine Range vor dem Ausbruch, skizziere unsichere Kostenzonen und verbinde Kursakzeptanz mit Profilen, VWAP und Handelszeiten.
- 1.Eine Locked-in Range als überprüfbare Hypothese definieren
- 2.Kostenbereinigte Break-even-Zonen ohne erfundene Stops bestimmen
- 3.Akzeptanz eines Ausbruchs vor dem Ausbruch definieren
- 4.Volumenprofil und VWAP aus derselben Stichprobe berechnen
- 5.Zeiteinheiten und Handelszeiten mit festen Aufgaben wählen
Kurs beginnen →06Berechne tatsächliche Funding-Zahlungen, vergleiche Intervalle fair und prüfe Hedge- oder Abrechnungsstrategien nach Kosten und Margin-Risiko.
- 1.Funding-Zahlungen für die tatsächliche Haltedauer berechnen
- 2.Stündliches und achtstündiges Funding vergleichbar machen
- 3.Gedrängte Positionierung von einem Squeeze unterscheiden
- 4.Die vollständige Rechnung eines Spot-Perpetual-Basis-Trades erstellen
- 5.Einen Trade rund um die Funding-Abrechnung nach Kosten prüfen
Kurs beginnen →07Mengenschritte, Maker-Warteschlangen, IOC-Teilausführungen, Triggerpreise und Ausführungskosten mit eigenen Rechenbeispielen und Ereignisprotokollen verstehen.
- 1.Ordermengen runden, ohne das Risikobudget zu überschreiten
- 2.Maker-Warteschlangen verstehen, bevor du eine Ausführung annimmst
- 3.IOC-Teilausführungen und das verbleibende Positionsrisiko
- 4.Stop-Trigger mit der richtigen Preisquelle vergleichen
- 5.Implementation Shortfall mit einem festen Referenzpreis berechnen
- 6.Ausführungen bei wiederholten Ordermeldungen korrekt zählen
Kurs beginnen →08Prüfe Signalzeitpunkte, uneindeutige Ausführungen, Bestätigungsfilter, Parametersuchen und zeitlich getrennte Testdaten anhand nachvollziehbarer Fallstudien.
- 1.Wann war ein Pivot-Signal tatsächlich verfügbar?
- 2.Wenn eine Kerze sowohl Stop als auch Kursziel berührt
- 3.Was bringt eine zusätzliche Trading-Bestätigung wirklich?
- 4.Bewahre auch die Verlierer einer Parametersuche auf
- 5.Out-of-Sample-Test: Testdaten ohne Blick in die Zukunft abtrennen
Kurs beginnen →09Prüfe Erfolgsquoten, Kursziele, Wiedereinstiege, Stichproben ohne Fehlschlag und offene Ergebnisse anhand eigener Rechnungen und Diagramme.
- 1.Die Trefferquote einer Chartformation anhand ihrer Grundgesamtheit prüfen
- 2.Ein Flaggen-Kursziel mit eindeutigen Bezugspunkten berechnen
- 3.Stop-out und Wiedereinstieg als vollständige Handelsidee bilanzieren
- 4.Null beobachtete Fehlschläge bedeuten nicht null Risiko
- 5.Offene Muster-Ergebnisse am Auswertungsstichtag richtig mitzählen
Kurs beginnen →10Berechne inverse Gewinne und Verluste, gemeinsame Kontobelastungen, bedingte Sicherheiteneinzahlungen, Margin-Abzüge und gestaffelte Sicherheitenwerte.
- 1.Inverse Futures: Gewinn und Sicherheitenwert berechnen
- 2.Cross-Margin-Risiko: mehrere Positionen gemeinsam prüfen
- 3.Margin aufstocken: anrechenbare Sicherheiten berechnen
- 4.Maintenance Margin: Stufen und Abzüge richtig berechnen
- 5.Sicherheiten-Haircuts: Staffelwerte und Schulden berechnen
Kurs beginnen →11Rechne POC-Gleichstände, Value-Area-Abdeckung, zusammengeführte Sessions, TPO-Zählungen und Preisraster mit eigenen prüfbaren Datensätzen nach.
- 1.Volumenprofil-POC: Preislevel mit gleichem Volumen prüfen
- 2.Value Area berechnen: VAH, VAL und tatsächliche Abdeckung
- 3.Composite-Volumenprofil: Sessions korrekt zusammenführen
- 4.TPO oder Volumenprofil: Zeitbelegung und Handelsmenge
- 5.Volumenprofil-Zeilengröße: den Einfluss des Preisrasters prüfen
Kurs beginnen →12Fünf eigene Datenprüfungen zu Kontenzahlen, Börsenabdeckung, Datensatzverfügbarkeit, Volumenkonsistenz und gewichteten Halterquoten.
- 1.Long-Short-Ratio: Kontenzahl und Positionsgröße unterscheiden
- 2.Open-Interest-Datenlücken: dieselben Börsen vergleichen
- 3.Open-Interest-Backtests: verspätete Daten und Korrekturen
- 4.Open Interest und Volumen: einzelne Intervalle abgleichen
- 5.Long-Short-Ratios zusammenführen: Kontenzahlen gewichten
Kurs beginnen →13RSI, ZLEMA, Fair Value Gaps, Parabolic SAR und EMA mit eigenen Beispielen berechnen und ihre Aussagekraft von Risiko und Handelssignalen unterscheiden.
- 1.RSI misst Momentum, nicht Volatilität: den Unterschied berechnen
- 2.ZLEMA verstehen: schnelle Reaktion und Überschwingen berechnen
- 3.Fair Value Gaps: Kerzenmuster und offene Orders unterscheiden
- 4.Parabolic SAR berechnen und vom aktiven Stop unterscheiden
- 5.Warum zwei EMAs abweichen: Historie und Startwerte abgleichen
Kurs beginnen →14Long- und Short-Konventionen, Preisbasis, Mengen, wiederholte Beobachtungen und Datenlücken anhand von Liquidationsprotokollen und Aufgaben verstehen.
- 1.Long oder Short? Liquidationsseiten verschiedener Börsen richtig zuordnen
- 2.Liquidationswert berechnen: Preisbasis und ausgeführte Menge abgleichen
- 3.Liquidationsmeldungen, Ereigniszeilen, Mengen und Konten unterscheiden
- 4.Liquidations-Replays entfernen, ohne echte Beobachtungen zu löschen
- 5.Liquidationsfeed-Abdeckung beurteilen, ohne Marktsummen zu erfinden
Kurs beginnen →15Berechne R nach Teilverkäufen, kostenbereinigte Gewinnschwellen, beobachtete MFE und MAE, das Risiko beim Aufstocken und Zeitstopps anhand eigener Protokolle.
- 1.Realisiertes R nach Teilgewinnmitnahmen berechnen
- 2.Die Gewinnschwelle nach einem Teilverkauf berechnen
- 3.MFE und MAE messen, ohne realisierten Gewinn zu erfinden
- 4.Vor dem Aufstocken Durchschnittseinstieg und Risiko neu berechnen
- 5.Zeitstopp und Signalablauf vor dem Einstieg festlegen
Kurs beginnen →16Erkläre Abweichungen zwischen Prognose und Zahlung, rekonstruiere geänderte Intervalle und zerlege OI-gewichtete Raten sowie Hedge-Entscheidungen.
- 1.Funding-Prognose und Zahlung: Unterschiede bei Rate und Positionswert erklären
- 2.Geänderte Funding-Intervalle: die tatsächlichen Abrechnungen rekonstruieren
- 3.OI-gewichtetes Funding: Ratenänderungen von veränderten Gewichten trennen
- 4.Funding minus Kreditkosten: Ratenänderungen und Rückzahlung berücksichtigen
- 5.Funding wird negativ: einen Hedge halten oder schließen?
Kurs beginnen →17Berechne Erholung nach Drawdown, Verlustserien, korrelierte Risiken, verzögerte Volatilitätsregeln und Tagesbudgets anhand eigener Beispiele.
- 1.Drawdown aufholen: die nötige Rendite bis zum alten Hoch berechnen
- 2.Festes prozentuales Risiko: eine Verlustserie vorab durchrechnen
- 3.Portfoliorisiko: korrelierte Positionen vor dem nächsten Trade addieren
- 4.Positionsgröße nach Volatilität: die Verzögerung einer ATR-Regel stressen
- 5.Tagesverlustlimit: offenes Risiko vor dem nächsten Trade reservieren
Kurs beginnen →18Prüfe CVD-Resets, geschätztes Delta, Basis- und Quote-Einheiten, verspätete Trades und unbekannte Handelsseiten an eigenen Datenfolgen.
- 1.CVD-Reset: einen neuen Abschnitt von aggressiven Verkäufen unterscheiden
- 2.Volume Delta: Kerzenschätzung und Taker-Seite vergleichen
- 3.Delta in Coins oder USDT: warum sich sogar die Vorzeichen unterscheiden
- 4.Orderflow-Vorlauf: Ereigniszeit und Empfangszeit sauber abstimmen
- 5.Unbekannte Handelsseiten: ehrliche Grenzen für Volume Delta berechnen
Kurs beginnen →19Prüfe Zinseszinseffekt, Profitfaktor, überlappende Trades, Netto-Benchmarks und Bootstrap-Annahmen anhand eigenständig berechneter Beispiele.
- 1.Durchschnittsrendite und Zinseszinseffekt: die Kontokurve abstimmen
- 2.Profitfaktor prüfen: trägt ein einzelner Gewinner das Ergebnis?
- 3.Überlappende Trades: zwanzig Ergebnisse können vier Marktphasen enthalten
- 4.Benchmark im Trading: Nettoergebnisse bei gleichem Kapital vergleichen
- 5.Bootstrap für Trades: abhängige Ergebnisse gemeinsam ziehen
Kurs beginnen →20Ordne Teilverkaufskosten zu, prüfe Regeln, bewahre Thesenänderungen und trenne externe Zahlungsströme von Handelsrenditen.
- 1.Teilverkäufe: Gebühren und Funding ohne Doppelzählung zuordnen
- 2.Trading-Journal auswerten: Regelbefolgung und Gewinn getrennt beurteilen
- 3.Handelsthese ändern: ursprünglichen Plan und Revisionen erhalten
- 4.Kontorendite berechnen: Ein- und Auszahlungen von Performance trennen
Kurs beginnen →Unser redaktioneller Ansatz
Wir unterscheiden Beobachtungen, Berechnungen und Hypothesen. Beispiele sind hypothetisch, sofern eine Abbildung nicht ausdrücklich als Athenum-Produktscreenshot gekennzeichnet ist. Screenshots zeigen die Oberfläche, keine aktuellen Marktbedingungen. Börsenregeln und Datenkonventionen können sich ändern; jede Lektion verlinkt Primärquellen.
Lernmaterial. Die Beispiele belegen keine profitable Strategie. Kosten, Kurssprünge und Liquidationen können Verluste über den geplanten Stop hinaus verursachen.