Trade-Management: Ausstiege, Positionsrisiko und Zeit abgleichen · 3 / 5
MFE und MAE messen, ohne realisierten Gewinn zu erfinden
Die maximale günstige Bewegung, MFE, beschreibt eine unrealisierte Möglichkeit innerhalb einer festgelegten Beobachtungsreihe. Sie ist nicht der tatsächlich erzielte Gewinn. Auch die maximale ungünstige Bewegung, MAE, hängt von Preisquelle, Positionsgröße und den wirklich gespeicherten Beobachtungen ab.
Athenum8 Min.Aktualisiert:
Beobachtungs- und Positionsmodell festlegen
Bewerte eine lineare Long-Position mit gleichbleibender Menge bei jeder gespeicherten Beobachtung anhand von Q × (P_t − E). Definiere die beobachtete MFE als das Maximum aus null und dem höchsten dieser Bruttowerte. Die beobachtete MAE ist das Maximum aus null und dem negativen Vorzeichen des kleinsten Werts. Hier ist MAE ein positiver Verlustbetrag; eine Abbildung darf ihn bei ausdrücklich benannter Vorzeichenkonvention unter null darstellen.
Lege fest, wofür P_t steht. Letzter Handelspreis, Mittelkurs, bestes Kaufgebot, Markpreis und ein mengengewichteter Preis aus der Kaufseite beantworten verschiedene Fragen. Für den hypothetischen sofortigen Verkauf einer Long-Position muss genügend Kaufmenge vorhanden sein. Eine einzelne am Hoch gehandelte Einheit oder ein kleines bestes Kaufgebot belegen keinen Ausstieg der gesamten Position. Für Short-Positionen braucht es entsprechend die Kaufpreise zum Schließen.
Grenzen der Stichprobe und des Zeitfensters erhalten
Beschränke das Intervall auf die Zeit nach Einstieg bis einschließlich des tatsächlichen Ausstiegs. Spätere Hochs und Tiefs nach vollständiger Schließung gehören nicht dazu. Fehlende Beobachtungen machen die erfassten Extremwerte unvollständig; sie belegen keine ausbleibende Bewegung zwischen gespeicherten Zeitpunkten. Selbst eine Markttiefenaufnahme setzt voraus, dass die Liquidität bis zum Eintreffen des Auftrags im Matching verfügbar bleibt.
Halte die Menge in dieser Aufgabe konstant. Wird teilweise verkauft oder aufgestockt, würde die Bewertung aller späteren Bewegungen mit der Anfangsmenge eine fiktive Position erzeugen. Bei variabler Menge muss die Positionshistorie erhalten bleiben; lege fest, ob nur offenes Ergebnis oder die Summe aus realisiertem und unrealisiertem Ergebnis bewertet wird. Vergleiche diese unterschiedlichen Größen nicht unter einem gemeinsamen MFE-Etikett.
Beobachtete günstige Bewegung: 20,40 USDT; realisierter Nettogewinn: 3,598
Eine hypothetische Long-Position mit vier Einheiten wird zu 100 eröffnet. Ihr anfänglicher Stop-Referenzpreis ist 96; das ursprüngliche Kursrisiko beträgt daher 16 USDT. Während sie offen ist, werden die folgenden Kaufgebotsaufnahmen gespeichert. In der günstigsten Aufnahme stehen nur zwei Einheiten zu 105,40 bereit, die nächsten zwei zu 104,80. Unterstelle für jede Aufnahme keine zwischenzeitlichen Ausführungen oder Stornos. Der mengengewichtete Ausstiegspreis für vier Einheiten ist (2 × 105,40 + 2 × 104,80) / 4 = 105,10.
Die gespeicherte Bruttobewertungsreihe lautet −0,80, −8,00 und +20,40 USDT. Die beobachtete MFE beträgt somit 20,40 oder 1,275R; die beobachtete MAE 8 oder 0,5R. Alle vier Einheiten zum besten Gebot von 105,40 zu bewerten, ergäbe 21,60 und würde selbst diesen bedingten Momentwert überzeichnen. Ein separates Hoch des letzten Handelspreises bei 106 ergäbe 24, stammt jedoch aus einer anderen Beobachtungsbasis und belegt keinen Ausstieg von vier Einheiten.
Der tatsächliche hypothetische Ausstieg erfolgt später für alle vier Einheiten zu 101 und verdient 4 USDT brutto. Bei 0,05 % je Ausführung betragen die Gebühren (400 + 404) × 0,0005 = 0,402. Netto bleiben 3,598 USDT oder 0,224875R. Funding und weitere Belastungen entfallen. Die Kaufgebotsaufnahmen sind Bewertungen, keine zusätzlichen ausgeführten Ausstiege; erhebe nicht für jede Beobachtung Gebühren auf erfundene Transaktionen.
Dies sind erfasste Extremwerte, kein Anspruch auf Kenntnis des vollständigen Marktverlaufs dazwischen. Die letzte Ausführungsbeobachtung ergänzt einen Bruttowert von 4 und verändert keinen der beiden Extremwerte. Ein weiterer Chartanstieg nach 09:06 liegt außerhalb des Beobachtungsfensters dieses Trades.
| Zeit UTC | Beobachtung | Ausstiegspreis für vier | Bruttoergebnis USDT |
|---|---|---|---|
| 09:00:01 | Kaufgebot 99,80 für mindestens vier Einheiten | 99,80 | −0,80 |
| 09:02:00 | Kaufgebot 98,00 für mindestens vier Einheiten | 98,00 | −8,00 |
| 09:04:00 | Zwei zu 105,40; nächste zwei zu 104,80 | 105,10 | 20,40 |
| 09:06:00 | Bestätigter Ausstieg: vier zu 101,00 | 101,00 | 4,00 |
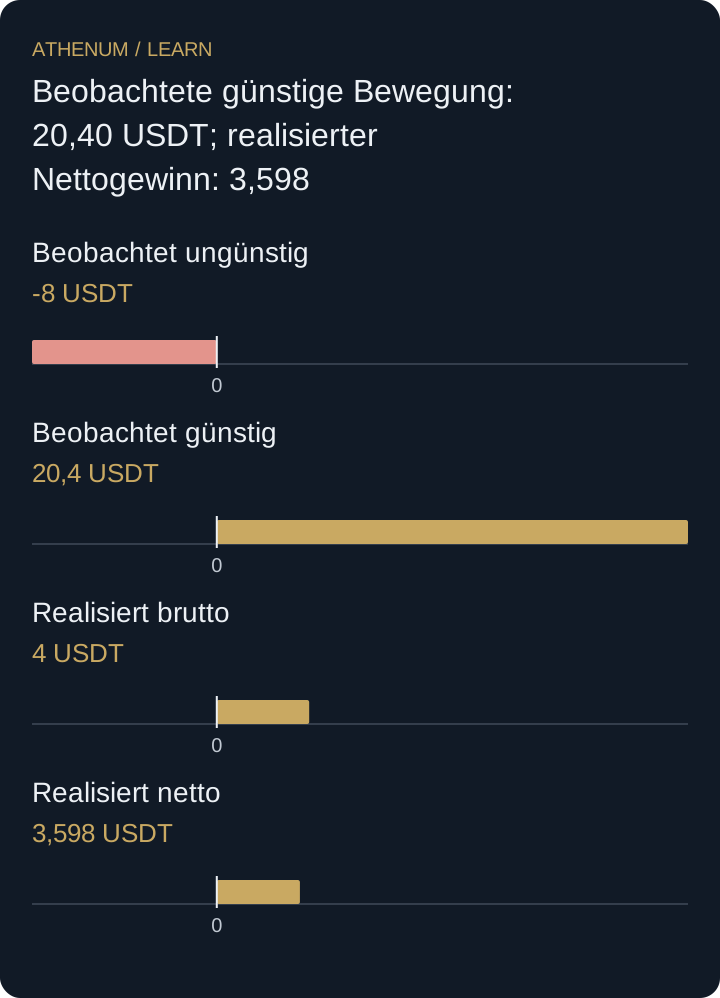 Diagramm vergrößern
- Beobachtet ungünstig: -8 USDT
- Beobachtet günstig: 20,4 USDT
- Realisiert brutto: 4 USDT
- Realisiert netto: 3,598 USDT
Aus einem beobachteten Maximum keinen wählbaren Ausstieg machen
Nach dem Trade zu wissen, dass 09:04 die beste gespeicherte Beobachtung war, bedeutet nicht, dass eine laufende Regel diesen Zeitpunkt damals erkennen konnte. Eine anhand dieser Extremwerte entwickelte Ausstiegsregel benötigt eine separate spätere Prüfung mit ausführbarem Auslöser und tatsächlichen Ausführungsannahmen. Mehr Aufnahmen können außerdem die gemessene MFE oder MAE verändern, ohne den Trade zu ändern; bewahre beim Vergleich von Journaleinträgen die Beobachtungsabdeckung auf.
Vor der Entscheidung
- Lege Preisquelle, Menge, Zeitraum und Brutto- oder Nettokonvention fest.
- Verwende genügend Markttiefe für die angenommene Ausstiegsmenge.
- Unterscheide erfasste Extremwerte vom vollständigen kontinuierlichen Verlauf.
- Beende das Beobachtungsfenster bei vollständiger Schließung.
- Vergleiche Ausführungen und Bewegungen, ohne einen nachträglichen Idealausstieg zu erfinden.
Prüfe dein Verständnis
Ergänze eine zuvor fehlende Aufnahme um 09:03 mit genügend Kaufmenge für vier Einheiten zu 96,50. Tatsächliche Ausführungen und Gebühren bleiben unverändert. Was geschieht mit beobachteter MAE, beobachteter MFE und realisiertem Nettoergebnis?
Lösung mit Erklärung anzeigen
Die ergänzte Bewertung beträgt 4 × (96,50 − 100) = −14 USDT. Die beobachtete MAE steigt daher von 8 auf 14 beziehungsweise von 0,5R auf 0,875R. Die beobachtete MFE bleibt bei 20,40 USDT und das realisierte Nettoergebnis bei 3,598. Eine bessere Beobachtungsabdeckung verändert eine Bewegungskennzahl, nicht die protokollierten Ausführungen.