Управление сделкой: выходы, открытая позиция и время · 3 / 5
Измеряйте MFE и MAE, не придумывая реализованную прибыль
Максимальное благоприятное отклонение MFE описывает нереализованную возможность в определённой серии наблюдений. Это не заработанная сделкой сумма. Максимальное неблагоприятное отклонение MAE также зависит от источника цены, размера позиции и действительно сохранённых наблюдений.
Athenum8 минОбновлено:
Задайте модель наблюдения и позиции
Для линейной длинной позиции неизменного размера оценивайте валовой результат выхода в каждом сохранённом наблюдении как Q × (P_t − E). Определите выборочную MFE как большее из нуля и максимума этих значений. Выборочная MAE — большее из нуля и отрицания их минимума. Здесь MAE — положительная величина потери; график может показывать её ниже нуля, если эта конвенция знака явно указана.
Выберите смысл P_t. Последняя сделка, середина спреда, лучшая покупка, маркировочная цена и средняя цена по глубине спроса отвечают на разные вопросы. Для условной немедленной продажи длинной позиции нужна достаточная глубина покупок. Одна единица, проторгованная на максимуме, или небольшой объём лучшей покупки не доказывают возможность выхода всей позицией. Для коротких позиций нужны соответствующие наблюдения цены покупки для закрытия.
Сохраняйте ограничения выборки и времени
Ограничьте интервал периодом после входа и до фактического выхода включительно. Исключите последующие максимумы и минимумы после закрытия позиции. Пропуски делают выборочные экстремумы неполными, а не доказывают отсутствие движения между сохранёнными моментами. Даже оценка по снимку глубины условна: ликвидность должна остаться доступной до поступления заявки на сопоставление.
В этом упражнении количество постоянно. После частичного закрытия или увеличения позиции умножать каждое следующее движение на исходное количество — значит придумывать экспозицию. Анализ переменного размера должен сохранять историю количества и уточнять, измеряет ли он только открытый результат или совокупность реализованного и нереализованного результата. Не сравнивайте разные показатели под общей меткой MFE.
Наблюдаемое благоприятное отклонение — 20,40 USDT, реализованная чистая прибыль — 3,598
Условная длинная позиция из четырёх единиц исполнена по 100. Начальный ориентир стопа — 96, поэтому первоначальный валовой риск равен 16 USDT. Пока позиция открыта, сохранены следующие снимки покупок. В наиболее выгодном наблюдении доступны лишь две единицы по 105,40, следующие две — по 104,80. Для оценки каждого снимка предположим отсутствие других исполнений и отмен. Средневзвешенная цена выхода четырёх единиц равна (2 × 105,40 + 2 × 104,80) / 4 = 105,10.
Сохранённая серия валовых оценок: −0,80, −8,00 и +20,40 USDT. Выборочная MFE поэтому равна 20,40, или 1,275R; выборочная MAE — 8, или 0,5R. Оценка всех четырёх единиц по лучшей покупке 105,40 дала бы 21,60 и завысила даже условную стоимость этого снимка. Отдельный максимум последней сделки 106 дал бы 24, но относится к другому основанию наблюдения и не доказывает выход четырёх единиц.
Реальный условный выход позднее исполняет все четыре единицы по 101 и приносит 4 USDT до затрат. При 0,05 % за исполнение комиссии равны (400 + 404) × 0,0005 = 0,402; чистый результат — 3,598 USDT, или 0,224875R. Финансирование и другие начисления исключены. Снимки котировок — оценки, а не дополнительные исполненные выходы: не начисляйте комиссии за воображаемые сделки при каждом наблюдении.
Это выборочные экстремумы, а не заявление о знании всего промежуточного пути рынка. Наблюдение последнего выхода добавляет валовое значение 4, не изменяя ни один экстремум. Дальнейший рост графика после 09:06 находится вне окна этой сделки.
| Время UTC | Наблюдение | Цена выхода четырёх | Валовой результат USDT |
|---|---|---|---|
| 09:00:01 | Покупка 99,80 минимум для четырёх единиц | 99,80 | −0,80 |
| 09:02:00 | Покупка 98,00 минимум для четырёх единиц | 98,00 | −8,00 |
| 09:04:00 | Две по 105,40; следующие две по 104,80 | 105,10 | 20,40 |
| 09:06:00 | Подтверждённый выход: четыре по 101,00 | 101,00 | 4,00 |
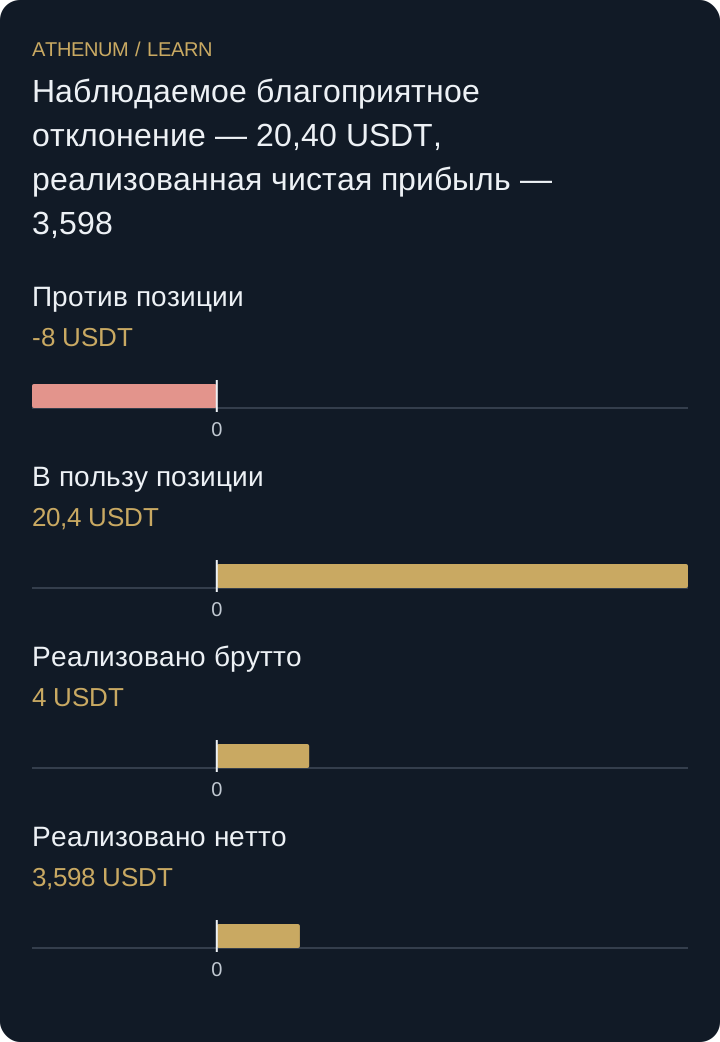 Увеличить схему
- Против позиции: -8 USDT
- В пользу позиции: 20,4 USDT
- Реализовано брутто: 4 USDT
- Реализовано нетто: 3,598 USDT
Не превращайте наблюдаемый максимум в выбираемый выход
Знание после сделки, что 09:04 было лучшим сохранённым наблюдением, не означает, что правило могло определить это в реальном времени. Выход, разработанный по таким экстремумам, требует отдельной последующей проверки со своим исполнимым триггером и исполнениями. Увеличение числа снимков также может изменить MFE или MAE без изменения самой сделки; при сравнении записей журнала сохраняйте сведения о покрытии выборки.
Перед решением
- Укажите источник цены, количество, интервал и учёт до или после затрат.
- Используйте глубину, достаточную для условного объёма выхода.
- Различайте выборочные экстремумы и полный непрерывный путь.
- Завершайте окно наблюдения при полном закрытии позиции.
- Сравнивайте исполнения с отклонениями без выдуманного идеального выхода.
Проверьте понимание
Добавьте ранее отсутствовавший снимок 09:03 с достаточными покупками для четырёх единиц по 96,50. Реальные исполнения и комиссии не меняются. Что произойдёт с выборочными MAE, MFE и реализованным чистым результатом?
Показать ответ с объяснением
Добавленная оценка равна 4 × (96,50 − 100) = −14 USDT, поэтому выборочная MAE растёт с 8 до 14, или с 0,5R до 0,875R. Выборочная MFE остаётся 20,40 USDT, а реализованный чистый результат — 3,598. Лучшее покрытие наблюдениями меняет статистику отклонения, а не записанные исполнения.