Управление сделкой: частичный выход, MFE/MAE, временной стоп · 2 / 5
Рассчитайте безубыточность после частичного выхода
Перенос стопа на первоначальную цену входа задаёт ценовую инструкцию. После частичного выхода это само по себе не говорит, выйдут ли в ноль оставшиеся единицы или вся сделка. Это разные задачи учёта.
Athenum9 минОбновлено:
Стоп на цене входа, безубыточность остатка и всей сделки
Стоп на входе использует первоначальную цену входа как уровень срабатывания. Безубыточность остатка — цена выхода, покрывающая выделенные ему затраты входа и будущие затраты удержания и выхода. Безубыточность всей сделки дополнительно учитывает прибыль или убыток, уже реализованные частичным выходом. До расчёта уровня определите распределение затрат и границы учёта.
Для линейной длинной позиции Q — исходное количество, E — цена входа, q — остаток, G — уже реализованный валовой результат. Если все комиссии входа F_entry и прежних выходов F_partial учтены один раз, будущие затраты со знаком равны C, а комиссия последнего выхода — f × q × x, то чистый результат всей сделки при выходе x равен G + q × (x − E) − F_entry − F_partial − C − f × q × x. Это уравнение цены исполнения, а не гарантия срабатывания стопа.
Округление по тику и почему стоп не гарантирует безубыточность
Решайте задачу с указанной базой комиссий и сроком удержания. Здесь затраты уплачиваются в валюте котировки, будущий расход фиксирован, а до последнего выхода нет новых исполнений или добавлений. Получение фандинга имело бы противоположный знак. Если комиссия зависит от суммы выхода, представление всех затрат фиксированной надбавкой к цене может пропустить часть расчёта.
Округление по тику способно превратить точный ноль в небольшую прибыль или убыток. В этом примере длинной позиции округление нужной цены исполнения вверх сохраняет неотрицательный плановый результат при тех же предположениях. Но срабатывание stop-market не гарантирует эту цену, а stop-limit может не исполниться. После частичного выхода подтвердите остаток и принятую защиту: вычисленный уровень не доказывает наличие активной заявки.
Пример: безубыточность всей сделки 98,44, остатка — 100,31
Купите десять условных линейных единиц по 100 и уплатите комиссию 0,1 %, то есть 1 USDT. Продайте четыре по 103: реализованная валовая прибыль равна 12, комиссия выхода — 0,412. Остаются шесть единиц. Зарезервируйте ещё 0,60 USDT платежа фандинга на указанный оставшийся срок и предположите комиссию 0,1 % от суммы последнего выхода. Других затрат нет. Это придуманные данные, а не биржевые тарифы или прогноз фандинга.
Для всей сделки N(x) = 12 + 6 × (x − 100) − 1 − 0,412 − 0,60 − 0,006x = 5,994x − 590,012. При N(x) = 0 получаем x = 98,4337671. С тиком 0,01 предполагаемое полное исполнение по 98,44 оставляет всей сделке +0,03736 USDT. Предыдущая частичная прибыль позволяет условной общей безубыточности находиться ниже входа.
Для шести оставшихся единиц отдельно выделите 6/10 первоначальной комиссии входа: 0,60 USDT. Их чистый результат равен 6 × (x − 100) − 0,60 − 0,60 − 0,006x = 5,994x − 601,20. Нулевая точка — 100,3003003. После округления вверх исполнение по 100,31 оставляет по остаточной позиции +0,05814 USDT, а не ровно ноль. Предыдущая часть из четырёх единиц сохранила чистую прибыль 12 − 0,40 − 0,412 = 11,188 после своей доли комиссии входа. Её прибавление к результату остатка всегда воспроизводит результат всей сделки.
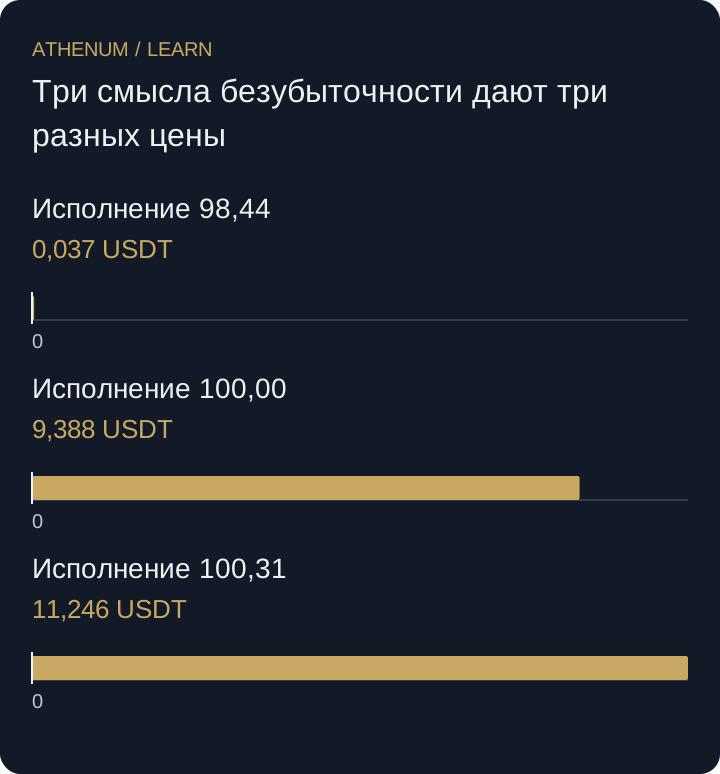
При предполагаемом последнем исполнении точно на входе, по 100, остаток теряет 1,80 после выделенных затрат, а вся сделка зарабатывает 9,388. Ни один результат не равен нулю. На рисунке сравниваются общие результаты при трёх округлённых или номинальных ценах с неизменным знаменателем и учётом комиссий.
| Цена последнего исполнения | Значение цены | Остаток нетто USDT | Сделка нетто USDT |
|---|---|---|---|
| 98,44 | Округлённая безубыточность сделки | −11,15064 | 0,03736 |
| 100,00 | Исходная цена входа | −1,80000 | 9,38800 |
| 100,31 | Округлённая безубыточность остатка | 0,05814 | 11,24614 |
 Увеличить схему
- Исполнение 98,44: 0,037 USDT
- Исполнение 100,00: 9,388 USDT
- Исполнение 100,31: 11,246 USDT
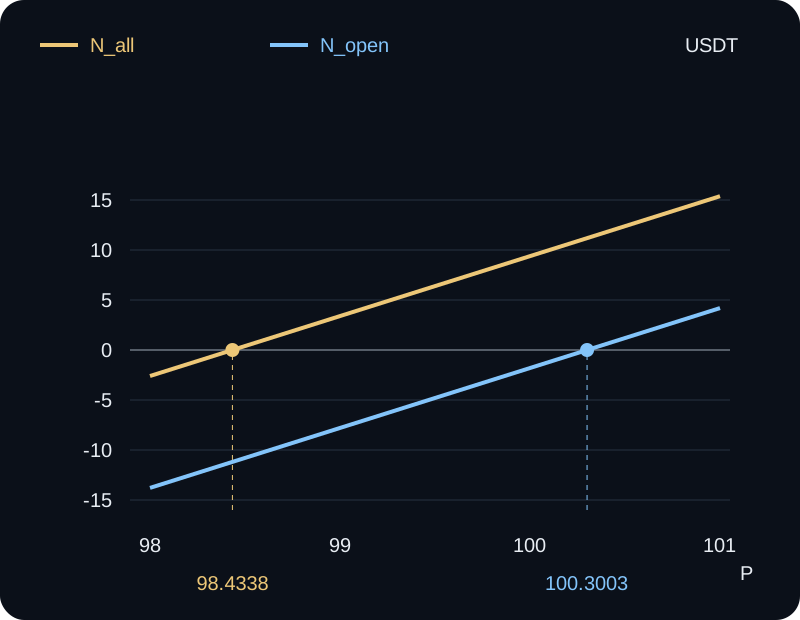
Условные последние исполнения; чистые результаты остатка и сделки используют согласованное распределение комиссий.
Золотая N_all показывает всю сделку, синяя N_open — шесть оставшихся единиц с выделенными им расходами. P — предполагаемая цена окончательного исполнения. Нули показаны с четырьмя десятичными знаками до округления к шагу цены. У линий общая шкала USDT и допущения о комиссиях из таблицы; исполнения стопа они не гарантируют.
Стоп исполнен ниже безубыточности после ценового разрыва
Если триггер установлен на 98,44, но шесть единиц реально исполнились по 98,40, чистый результат всей сделки равен 5,994 × 98,40 − 590,012 = −0,20240 USDT. Название «без риска» после частичной продажи скрывает зависимость от исполнения и неучтённые затраты. Не вычитайте также полную комиссию входа повторно после распределения между частями: оба способа учёта должны сходиться к одному итогу.
Перед решением
- Уточните: цена входа, безубыточность остатка или всей сделки.
- Сохраняйте реализованный частичный результат и все комиссии в одном журнале.
- Включайте комиссии от суммы выхода и заявленные будущие затраты удержания.
- Округляйте найденную цену в соответствии с требуемым ограничением.
- Разделяйте свидетельства активного триггера и реального исполнения.
Проверьте понимание
Сохраните прошлые исполнения, уплаченные комиссии и будущий платёж фандинга 0,60 USDT. Только будущая комиссия выхода увеличивается до 0,2 %. Какая цена последнего исполнения даст всей сделке ноль и какая цена с тиком 0,01 сохранит неотрицательный плановый результат?
Показать ответ с объяснением
Последняя комиссия становится 0,012x, поэтому N(x) = 5,988x − 590,012. Точная безубыточность — 98,5323981. Округлите вверх до 98,54, где N(x) = 0,04552 USDT. Не пересчитывайте уже уплаченные комиссии по новой ставке. Результат по-прежнему обусловлен этим последним исполнением и заданными затратами.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Как рассчитать PnL по крипто-фьючерсам: вход, выход, фандинг и комиссии
Похожие уроки
- Рассчитайте Parabolic SAR, прежде чем считать его действующим стопом
Рассчитайте SAR с ограничением диапазона и превратите его в ордер: 99,20 становится стопом на 98,80, а предполагаемый выход исполняется по 97,20.
- Частичные выходы: распределите комиссии и фандинг без двойного учёта
Распределите сборы за вход, фандинг и выход по частям позиции. Два выхода дают чистый итог 5,99 USDT без дублирования расходов.