İşlem yönetimi: kısmi çıkışlar, MFE/MAE ve zaman stopu · 2 / 5
Kısmi çıkıştan sonra başa baş fiyatını hesaplayın
Stopu ilk giriş fiyatına taşımak bir fiyat talimatı tanımlar. Kısmi çıkıştan sonra bu talimat, kalan birimlerin mi yoksa bütün işlemin mi başa baş olacağını tek başına açıklamaz. Bunlar farklı muhasebe sorularıdır.
Athenum9 dkGüncellendi:
Giriş fiyatındaki stop, kalan birimlerin ve bütün işlemin başa başı
Giriş fiyatındaki stop, ilk giriş fiyatını tetikleme seviyesi olarak kullanır. Kalan pozisyonun başa başı, bu birimlere ayrılan giriş maliyetlerini ve gelecekteki taşıma ile çıkış maliyetlerini karşılayan çıkış fiyatını sorar. Bütün işlemin başa başı ise önceki kısmi çıkıştan gerçekleşen kâr veya zararı da içerir. Seviye hesaplamadan önce maliyet dağıtımını ve hesap sınırını belirtin.
Doğrusal bir uzun pozisyonda Q başlangıç miktarı, E giriş fiyatı, q kalan miktar ve G önceden gerçekleşen brüt sonuç olsun. Bütün giriş ücretleri F_entry ile önceki çıkış ücretleri F_partial bir kez sayılıyor, gelecekteki işaretli maliyetler C ve son çıkış ücreti f × q × x ise, x çıkış fiyatında bütün işlemin net sonucu G + q × (x − E) − F_entry − F_partial − C − f × q × x olur. Bu bir gerçekleşme fiyatı denklemidir; stop tetiklenmesine ilişkin garanti değildir.
Fiyat adımına yuvarlama: stop neden başa başı garanti etmez?
Belirtilmiş bir ücret tabanı ve taşıma süresiyle çözün. Burada maliyetler kotasyon para biriminde ödenir, gelecekteki maliyet sabit bir ödemedir ve son çıkışa kadar başka gerçekleşme veya ekleme yoktur. Fonlama tahsilatı ters işaret taşırdı. Ücretler çıkış tutarına bağlıysa, bütün maliyetleri fiyata sabit bir ekleme olarak görmek hesabın bir kısmını kaçırabilir.
Fiyat adımına yuvarlama kesin sıfırı küçük bir kâr veya zarara çevirebilir. Bu uzun pozisyon örneğinde gereken gerçekleşme fiyatını yukarı yuvarlamak, aynı varsayımlar altında planlanan sonucu negatif olmaktan korur. Ancak stop-market tetiklenmesi bu gerçekleşme fiyatını garanti etmez; stop-limit ise gerçekleşmeyebilir. Kısmi çıkıştan sonra kalan miktarı ve kabul edilmiş korumayı doğrulayın; hesaplanan seviye aktif emir kanıtı değildir.
Örnek: bütün işlem başa başı 98,44, kalan pozisyonunki 100,31
100’den on varsayımsal doğrusal birim alın ve %0,1 oranında 1 USDT ücret ödeyin. Dördünü 103’ten satın: gerçekleşen brüt kâr 12, çıkış ücreti 0,412’dir. Altı birim kalır. Belirtilen kalan taşıma süresi için ayrıca 0,60 USDT fonlama ödemesi ayırın ve son çıkış tutarına %0,1 ücret varsayın. Başka maliyet yoktur. Bunlar uydurulmuş girdilerdir; borsa tarifesi veya fonlama tahmini değildir.
Bütün işlem için N(x) = 12 + 6 × (x − 100) − 1 − 0,412 − 0,60 − 0,006x = 5,994x − 590,012. N(x) sıfıra eşitlenince x = 98,4337671 çıkar. Fiyat adımı 0,01 ise, tamamının 98,44’ten gerçekleştiği varsayılan çıkış bütün işlemde +0,03736 USDT bırakır. Önceki kısmi kâr, koşullu bütün işlem başa başının girişin altında olmasını sağlar.
Yalnızca kalan altı birimin hesabında ilk giriş ücretinin 6/10’unu, yani 0,60 USDT’yi bu birimlere ayırın. Net sonuçları 6 × (x − 100) − 0,60 − 0,60 − 0,006x = 5,994x − 601,20’dir. Bu ifade 100,3003003’te sıfıra ulaşır. Fiyat adımına göre yukarı yuvarlanan 100,31’den gerçekleşme, kalan pozisyonda tam sıfır yerine +0,05814 USDT bırakır. Önceki dört birimlik parça, kendi giriş ücreti payından sonra 12 − 0,40 − 0,412 = 11,188 net kâr bırakmıştır. Bunu kalan kısmın sonucuna eklemek her zaman bütün işlem sonucunu verir.
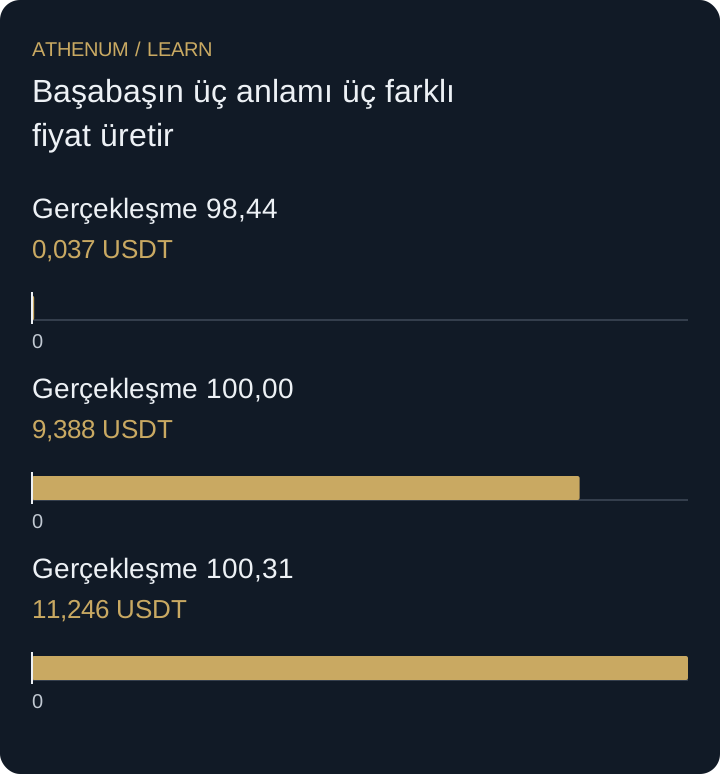
Son gerçekleşmenin tam giriş fiyatında, 100’de olduğu varsayılırsa kalan birimler kendilerine ayrılan maliyetlerden sonra 1,80 kaybederken bütün işlem 9,388 kazanır. İki sonuç da sıfır değildir. Şekil, aynı payda ve ücret yaklaşımıyla üç yuvarlanmış veya nominal fiyat seçeneğindeki bütün işlem sonuçlarını karşılaştırır.
| Son gerçekleşme fiyatı | Fiyatın anlamı | Kalan net USDT | Bütün işlem net USDT |
|---|---|---|---|
| 98,44 | Yuvarlanmış bütün işlem başa başı | −11,15064 | 0,03736 |
| 100,00 | İlk giriş fiyatı | −1,80000 | 9,38800 |
| 100,31 | Yuvarlanmış kalan pozisyon başa başı | 0,05814 | 11,24614 |
 Diyagramı büyüt
- Gerçekleşme 98,44: 0,037 USDT
- Gerçekleşme 100,00: 9,388 USDT
- Gerçekleşme 100,31: 11,246 USDT
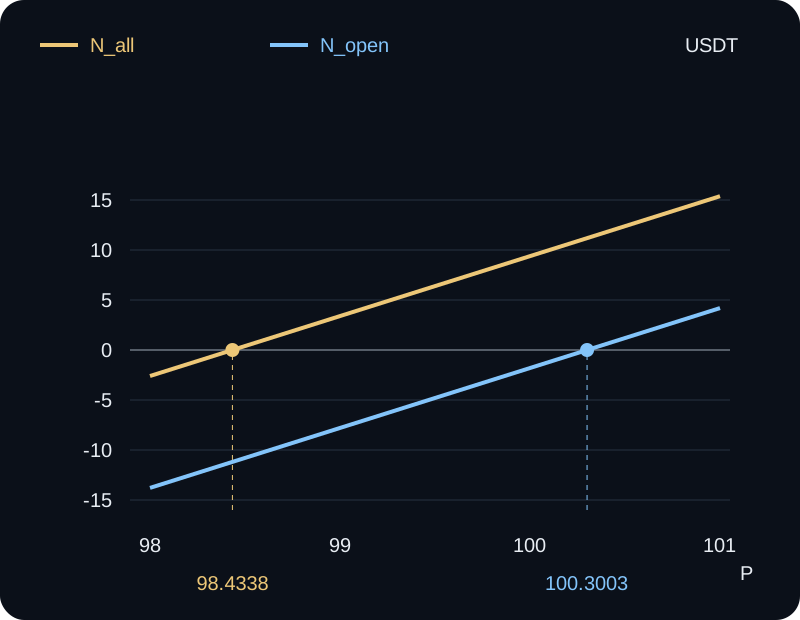
Varsayımsal son gerçekleşmeler; kalan ve bütün işlem net sonuçlarında tutarlı ücret dağıtımı.
Altın renkli N_all işlemin tamamını, mavi N_open ise kendilerine dağıtılmış maliyetlerle kalan altı birimi gösterir. P, varsayılan son gerçekleşme fiyatıdır. Sıfır noktaları fiyat adımına yuvarlamadan önce dört ondalıkla gösterilir. İki çizgi aynı USDT ölçeğini ve tablodaki ücret varsayımlarını kullanır; stop gerçekleşmesini garanti etmez.
Fiyat boşluğunda stop başa başın altında gerçekleşir
Tetik 98,44’te olduğu halde altı birim gerçekte 98,40’tan gerçekleşirse bütün işlemin net sonucu 5,994 × 98,40 − 590,012 = −0,20240 USDT olur. Kısmi satıştan sonra işlemi “risksiz” adlandırmak bu gerçekleşme bağımlılığını ve hesaba katılmayan maliyetleri gizler. Ayrıca giriş ücretini iki parçaya dağıttıktan sonra tamamını yeniden düşmeyin; iki muhasebe yolu aynı toplamla uzlaşmalıdır.
Karar vermeden önce
- Giriş fiyatını mı, kalan pozisyonu mu, bütün işlemi mi başa baş noktasına getirdiğinizi belirtin.
- Gerçekleşen kısmi sonucu ve tüm ücretleri aynı kayıtta tutun.
- Çıkış tutarına bağlı ücretleri ve belirtilmiş gelecekteki taşıma maliyetini ekleyin.
- Çözülen fiyatı hedeflenen koşula uygun yuvarlayın.
- Aktif tetik ile fiilî gerçekleşmeyi ayrı kanıtlar olarak değerlendirin.
Anladıklarınızı kontrol edin
Örnekteki geçmiş gerçekleşmeleri, ödenen ücretleri ve gelecekteki 0,60 USDT fonlama ödemesini koruyun. Yalnızca gelecekteki çıkış ücreti %0,2 olsun. Hangi son gerçekleşme fiyatı bütün işlemi başa baş noktasına getirir ve 0,01 fiyat adımında hangi fiyat planlanan sonucu negatif olmaktan korur?
Açıklamalı yanıtı gösterin
Son çıkış ücreti 0,012x olur; dolayısıyla N(x) = 5,988x − 590,012. Kesin başa baş 98,5323981’dir. Yukarı yuvarlayarak 98,54 alın; burada N(x) = 0,04552 USDT’dir. Önceden ödenmiş ücretleri yeni oranla yeniden hesaplamayın. Sonuç yine bu son gerçekleşmeye ve belirtilen maliyetlere bağlıdır.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
Kripto Vadeli PnL Nasıl Hesaplanır: Giriş, Çıkış, Funding ve Ücretler
İlgili dersler
- Parabolik SAR'ı etkin stop saymadan önce hesaplayın
SAR değerini kısıtlamalarıyla hesaplayıp emre dönüştürün: Hesaplanmış 99,20 değeri 98,80'lik bir stopa dönüşür ve varsayılan çıkış 97,20'de gerçekleşir.
- Kısmi çıkışlar: ücretleri ve fonlama maliyetini iki kez saymadan paylaştırın
Kısmen kapanan işlemde giriş komisyonlarını, fonlamayı ve çıkış ücretini paylaştırın. Maliyetleri çift saymadan iki çıkışı net 5,99 USDT ile uzlaştırın.