Trade-Management: Ausstiege, Positionsrisiko und Zeit abgleichen · 2 / 5
Die Gewinnschwelle nach einem Teilverkauf berechnen
Einen Stop auf den ursprünglichen Einstiegspreis zu verschieben, legt zunächst eine Preisanweisung fest. Nach einem Teilverkauf sagt dies noch nicht, ob die Restposition oder der gesamte Trade kostendeckend endet. Das sind unterschiedliche Rechnungen.
Athenum9 Min.Aktualisiert:
Festlegen, welches Ergebnis null werden soll
Ein Stop am Einstiegspreis verwendet den ursprünglichen Einstieg als Auslöser. Die Gewinnschwelle der Restposition fragt nach dem Ausstiegspreis, der die ihr zugeordneten Einstiegskosten sowie künftige Halte- und Ausstiegskosten deckt. Die Gewinnschwelle des gesamten Trades berücksichtigt zusätzlich das bereits durch den Teilverkauf realisierte Ergebnis. Lege die Kostenzuordnung und den Umfang der Rechnung vorab fest.
Für eine lineare Long-Position sei Q die Anfangsmenge, E der Einstiegspreis, q die Restmenge und G das bereits realisierte Bruttoergebnis. Werden sämtliche Einstiegsgebühren F_entry und bisherigen Ausstiegsgebühren F_partial einmal erfasst, betragen die künftigen vorzeichenbehafteten Kosten C und die letzte Ausstiegsgebühr f × q × x, dann ist das gesamte Nettoergebnis bei Ausstieg x gleich G + q × (x − E) − F_entry − F_partial − C − f × q × x. Das ist eine Gleichung für den Ausführungspreis, keine Garantie für einen Stop-Auslöser.
Berechneten Preis und tatsächlich wirksamen Schutz unterscheiden
Rechne mit einer klaren Gebührenbasis und Haltedauer. Hier fallen Kosten in der Notierungswährung an, die künftige Belastung ist ein fester Betrag, und bis zum letzten Ausstieg erfolgen keine weiteren Ausführungen oder Aufstockungen. Eine Funding-Gutschrift hätte das umgekehrte Vorzeichen. Hängen Gebühren vom Ausstiegswert ab, kann eine feste Preiszugabe für sämtliche Kosten einen Teil der Rechnung übersehen.
Die Rundung auf Tickgrößen kann aus einer exakten Null einen kleinen Gewinn oder Verlust machen. In diesem Long-Beispiel erhält das Aufrunden des erforderlichen Ausführungspreises unter denselben Annahmen ein nichtnegatives geplantes Ergebnis. Ein Stop-Market-Auslöser garantiert diesen Preis jedoch nicht, und ein Stop-Limit kann unausgeführt bleiben. Prüfe nach dem Teilverkauf die Restmenge und den bestätigten Schutz; eine berechnete Marke belegt keinen aktiven Auftrag.
Drei Bedeutungen von Break-even ergeben drei verschiedene Preise
Kaufe zehn hypothetische lineare Einheiten zu 100 und zahle eine Gebühr von 0,1 %, also 1 USDT. Verkaufe vier zu 103: Der realisierte Bruttogewinn beträgt 12, die Ausstiegsgebühr 0,412. Sechs Einheiten bleiben offen. Reserviere für die festgelegte restliche Haltedauer weitere 0,60 USDT Funding-Zahlung und rechne mit 0,1 % Gebühr auf den letzten Ausstiegswert. Weitere Kosten entfallen. Dies sind erfundene Annahmen, keine Börsentarife oder Funding-Prognosen.
Für den gesamten Trade gilt N(x) = 12 + 6 × (x − 100) − 1 − 0,412 − 0,60 − 0,006x = 5,994x − 590,012. Aus N(x) = 0 folgt x = 98,4337671. Bei einer Tickgröße von 0,01 ergibt eine angenommene vollständige Ausführung zu 98,44 insgesamt +0,03736 USDT. Der frühere Teilgewinn ermöglicht diese bedingte Gewinnschwelle unterhalb des Einstiegs.
Ordne den sechs verbleibenden Einheiten für ihre separate Rechnung 6/10 der anfänglichen Einstiegsgebühr zu: 0,60 USDT. Ihr Nettoergebnis ist 6 × (x − 100) − 0,60 − 0,60 − 0,006x = 5,994x − 601,20. Es erreicht null bei 100,3003003 beziehungsweise 100,31 nach Aufrundung auf den Tick. Die frühere Vier-Einheiten-Tranche behielt nach ihrem Gebührenanteil 12 − 0,40 − 0,412 = 11,188 netto. Zusammen mit dem Restergebnis ergibt dies immer das Ergebnis des gesamten Trades.
Bei einem angenommenen letzten Ausführungspreis genau am Einstieg, 100, verlieren die verbleibenden Einheiten nach zugeordneten Kosten 1,80, während der gesamte Trade 9,388 verdient. Keines der Ergebnisse ist null. Die Abbildung vergleicht die Gesamtergebnisse der drei gerundeten beziehungsweise nominalen Preisvarianten bei unverändertem Nenner und unveränderter Gebührenbehandlung.
| Letzter Ausführungspreis | Bedeutung des Preises | Rest netto USDT | Gesamter Trade netto USDT |
|---|---|---|---|
| 98,44 | Gerundete Gewinnschwelle des Trades | −11,15064 | 0,03736 |
| 100,00 | Ursprünglicher Einstiegspreis | −1,80000 | 9,38800 |
| 100,31 | Gerundete Gewinnschwelle des Rests | 0,05814 | 11,24614 |
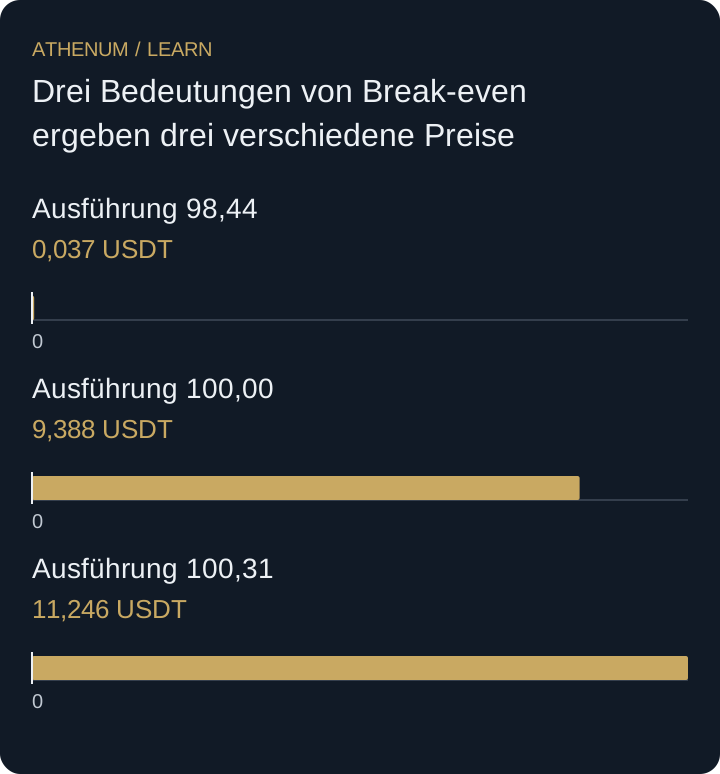 Diagramm vergrößern
- Ausführung 98,44: 0,037 USDT
- Ausführung 100,00: 9,388 USDT
- Ausführung 100,31: 11,246 USDT
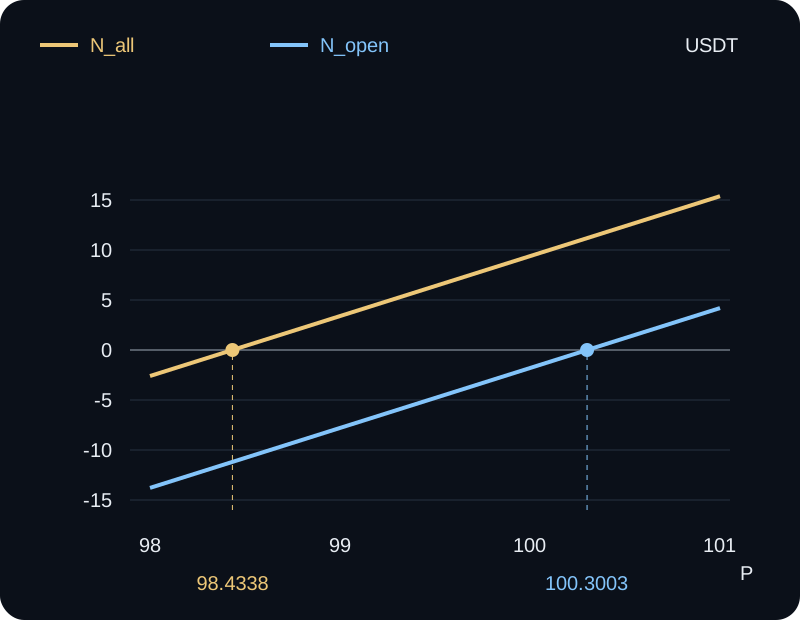
Hypothetische letzte Ausführungen; Rest- und Gesamtergebnis verwenden eine konsistente Gebührenzuordnung.
Goldenes N_all zeigt den Gesamttrade, blaues N_open die sechs verbleibenden Einheiten mit ihren zugeordneten Kosten. P ist der angenommene letzte Ausführungspreis. Die Nullstellen stehen mit vier Nachkommastellen vor der Tickrundung im Bild. Beide Linien nutzen dieselbe USDT-Skala und die Gebührenannahmen der Tabelle; sie garantieren keine Stop-Ausführung.
Eine Kurslücke kann die geplante Null zunichtemachen
Liegt der Auslöser bei 98,44, werden die sechs Einheiten aber tatsächlich zu 98,40 ausgeführt, beträgt das gesamte Nettoergebnis 5,994 × 98,40 − 590,012 = −0,20240 USDT. Den Trade nach einem Teilverkauf „risikofrei“ zu nennen, würde diese Ausführungsabhängigkeit und nicht berücksichtigte Kosten verdecken. Ziehe außerdem die volle Einstiegsgebühr nicht erneut ab, nachdem sie auf beide Tranchen verteilt wurde; beide Buchungswege müssen zum gleichen Gesamtergebnis führen.
Vor der Entscheidung
- Benenne Einstiegspreis-, Restpositions- oder Gesamttrade-Gewinnschwelle.
- Führe realisiertes Teilergebnis und alle Gebühren im selben Protokoll.
- Berücksichtige wertabhängige Ausstiegsgebühren und die festgelegten weiteren Haltekosten.
- Runde den berechneten Ausführungspreis entsprechend der beabsichtigten Bedingung.
- Behandle aktiven Auslöser und tatsächliche Ausführung als getrennte Nachweise.
Prüfe dein Verständnis
Behalte die bisherigen Ausführungen, bezahlten Gebühren und die künftige Funding-Zahlung von 0,60 USDT bei. Nur die künftige Ausstiegsgebühr steigt auf 0,2 %. Welcher letzte Ausführungspreis macht den gesamten Trade kostendeckend, und welcher Preis im 0,01-Tickraster erhält ein nichtnegatives geplantes Ergebnis?
Lösung mit Erklärung anzeigen
Die letzte Ausstiegsgebühr wird zu 0,012x, somit gilt N(x) = 5,988x − 590,012. Die exakte Gewinnschwelle beträgt 98,5323981. Runde auf 98,54 auf; dort ist N(x) = 0,04552 USDT. Berechne bereits bezahlte Gebühren nicht mit dem neuen Satz neu. Das Ergebnis bleibt vom angenommenen Ausführungspreis und den festgelegten Kosten abhängig.