Торговый журнал: затраты, решения и честная доходность · 2 / 4
Разбор торгового журнала: отделите соблюдение правил от прибыли
Прибыльная сделка может нарушать план, а убыточная — точно ему следовать. Оценивайте соблюдение и финансовый результат отдельно, чтобы один удачный исход не переписал следующее решение.
Athenum7 минОбновлено:
Наблюдаемые правила для оценки процесса в разборе сделок
Используйте проверяемые условия: нужный сигнал был доступен до входа, размер укладывался в бюджет, стоп-инструкция отправлена, вход произошёл в разрешённом окне. Сохраните доказательство и время. Уверенность, чистота или сильная убеждённость не заменяют наблюдаемый критерий.
Соблюдение не доказывает качество стратегии. Последовательно выполняемое убыточное правило тоже нуждается в исследовании или прекращении применения. Разбор процесса проверяет выполнение процедуры; анализ результатов — её эффект на правильно оценённой выборке.
Разбор входа до того, как открыт результат сделки
Сначала скройте последующий график и оцените вход. Сопоставьте записанный план с тогдашними данными и исполнимыми вариантами. Затем откройте исход, согласуйте исполнения и расходы. Разделение уменьшает соблазн похвалить нарушение лишь из-за выигрыша.
Сохраните первоначальную версию правил. Неясность записывайте как неясность, не придумывая точное требование после результата. Новая версия относится к последующим решениям или отдельно обозначенному исследовательскому повтору. Храните убытки, пропущенные сделки и неподходящие сигналы наряду с красивыми снимками.
Пример: четыре сделки, +30 USDT и два нарушения правил
Четыре условных чистых результата: +60, −40, +90 и −80 USDT. A и B соблюдали размер и сигнал. C превысила размер, но выиграла; D вошла до подтверждения и проиграла. Итог +30, однако половина решений нарушила план.
Соблюдавшая группа получила +20, нарушавшая +10. Ни одна не достаточна для оценки ожидаемой ценности соблюдения или нарушения. Полезный вывод операционный: прибыль C не оправдывает превышение размера, а убыток B сам не доказывает неправильное исполнение.
| Сделка | Соблюдение | Чистый результат | Действие при разборе |
|---|---|---|---|
| A | Соблюдено | +60 | Сохранить доказательства |
| B | Соблюдено | −40 | Сохранить корректный убыточный пример |
| C | Превышен размер | +90 | Проверить контроль допуска |
| D | Нарушено подтверждение | −80 | Проверить время входа |
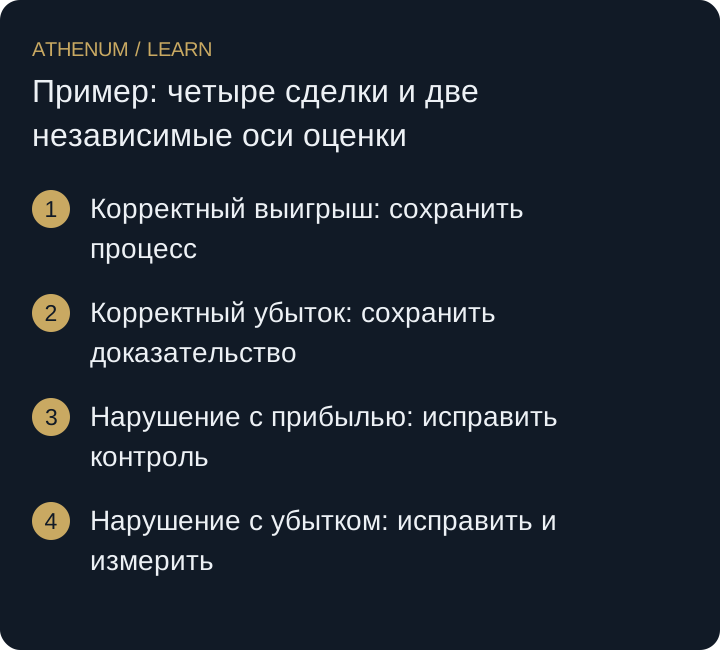 Увеличить схему
- Корректный выигрыш: сохранить процесс
- Корректный убыток: сохранить доказательство
- Нарушение с прибылью: исправить контроль
- Нарушение с убытком: исправить и измерить
Ошибка: дисциплина принята за доказательство прибыльного преимущества
Дисциплина делает эксперимент интерпретируемым, но не создаёт преимущество у плохой стратегии. Если корректные сделки продолжают терять после реалистичных расходов в валидном периоде проверки, пересмотрите гипотезу, не объясняйте каждую потерю психологией. Один выигрыш с нарушением тоже недостаточен для нового правила.
Перед решением
- Запишите проверяемые условия до входа.
- Оцените соблюдение по известному в момент решения.
- Согласуйте чистый исход независимо от оценки процесса.
- Отделите версии правил и выводы исследования от исходной записи.
Проверьте понимание
Сделка дала +2R при входе до обязательного подтверждения. Другая потеряла −1R, выполнив все правила. Какая корректна и какой исход доказывает преимущество?
Показать ответ с объяснением
Сделка −1R корректна, а +2R нарушает подтверждение. Ни один отдельный исход не доказывает преимущество. Запишите нарушение несмотря на прибыль, сохраните правильный убыток и оцените полную выборку подходящим методом.
Источники и дополнительное чтение
Продолжить с Athenum
Похожие уроки
- Ноль наблюдаемых неудач не означает нулевой риск
20 отобранных примеров без единой неудачи ничего не гарантируют. Рассчитайте реальную ценность выборки без неудач и проверьте способ её отбора.
- Измеряйте MFE и MAE, не придумывая реализованную прибыль
Максимальное благоприятное отклонение не равно профиту: 20,40 USDT превратились в 3,598 USDT чистыми. Измерьте MFE и MAE и сверьте с фактическим выходом.