Торговый журнал: затраты, решения и честная доходность · 1 / 4
Частичные выходы: распределите комиссии и funding без двойного учёта
Частичный выход выглядит прибыльнее, если все входные затраты оставить открытой позиции, и хуже, если вычитать полную комиссию при каждом выходе. Выберите правило распределения, сохраните денежный журнал и согласуйте завершённую сделку.
Athenum7 минОбновлено:
Отделите атрибуцию от денежного журнала биржи
Биржа списывает комиссию или funding в определённый момент. Аналитический журнал может распределять расход между единицами для сравнения частей выхода. Это не переносит платёж во времени и не меняет капитал. Храните фактическое списание и аналитическую атрибуцию как разные представления одного расхода.
Здесь расходы, понесённые при полностью открытой позиции, делятся пропорционально первоначальному количеству. Комиссия 1 USDT на десять единиц даёт 0,10 на единицу. Funding после закрытия части относите только к экспозиции на момент расчёта по правилам площадки, не автоматически ко всем первоначальным единицам.
Согласуйте остаток нераспределённых затрат
При каждом выходе отнесите на него долю допустимых входных и текущих расходов, затем добавьте фактическую комиссию выхода. Остаток затрат переносите с оставшимися единицами. На каждом шаге распределённое плюс оставшееся должно равняться исходному журналу расходов.
Для комиссии в другом активе сохраните количество и метод пересчёта. Округление не должно создавать или стирать затраты: явно отнесите последний остаток. Добавления, обратные выплаты и изменение экспозиции funding требуют более подробного учёта лотов, чем этот линейный пример одного входа.
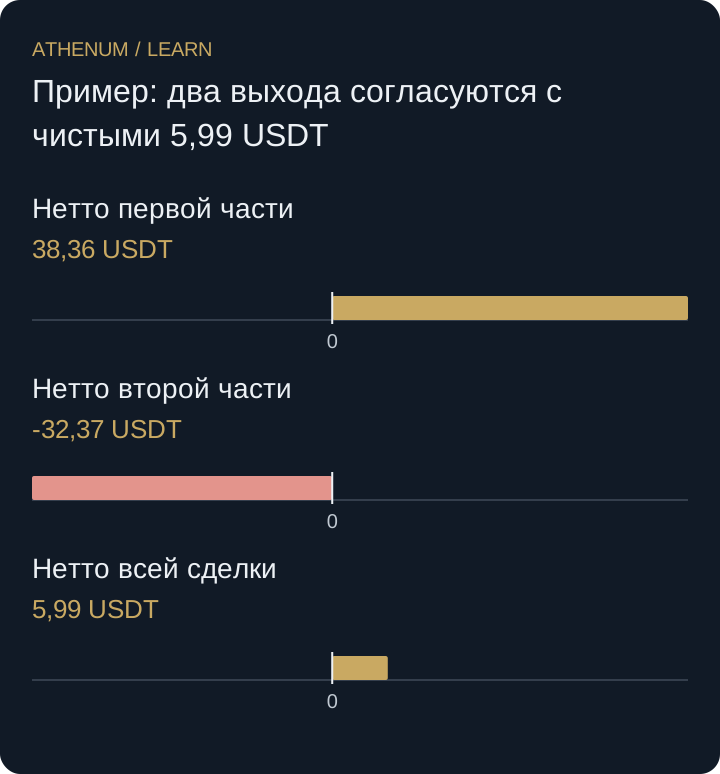
Пример: два выхода согласуются с чистыми 5,99 USDT
Куплены десять условных линейных единиц по 100. Входная комиссия 1 USDT и funding 2 оплачены, пока открыты все десять. Четыре выходят по 110 с комиссией 0,44. Им назначаются 0,40 входа и 0,80 funding: чистый отнесённый результат 40 − 0,40 − 0,80 − 0,44 = 38,36.
Оставшиеся шесть позже выходят по 95 без нового funding, с комиссией 0,57. Брутто −30; оставшиеся вход и funding равны 0,60 и 1,20. Отнесённый нетто-результат −32,37. Вместе 5,99, как валовые 10 минус вход 1, выходы 1,01 и funding 2. Цены и расходы заданы для примера.
| Выход | Брутто-результат | Доля входной комиссии | Доля funding | Комиссия выхода | Отнесённый нетто |
|---|---|---|---|---|---|
| 4 единицы по 110 | 40 | 0,40 | 0,80 | 0,44 | 38,36 |
| 6 единиц по 95 | −30 | 0,60 | 1,20 | 0,57 | −32,37 |
| Вся сделка | 10 | 1,00 | 2,00 | 1,01 | 5,99 |
 Увеличить схему
- Нетто первой части: 38,36 USDT
- Нетто второй части: -32,37 USDT
- Нетто всей сделки: 5,99 USDT
Отнесённый реализованный результат не равен денежному балансу
После первого выхода фактическое изменение денег по перечисленным событиям, без нереализованного результата, равно 40 − 1 − 2 − 0,44 = 36,56 USDT. На первую часть отнесено 38,36, потому что 1,80 уже оплаченных затрат аналитически осталось у открытых шести единиц. Назвать 38,36 денежной прибылью счёта — смешать два разных корректных журнала.
Перед решением
- Сохраните реальные времена комиссий и funding.
- Укажите единицы, к которым относится каждый расход.
- После выхода согласуйте распределённые и оставшиеся затраты.
- Различайте атрибуцию части, деньги и переоценённый капитал.
Проверьте понимание
До выхода десять единиц несут входную комиссию 1,50 и funding 2,50 USDT. Три закрываются с брутто 18 и комиссией 0,30. Каков их пропорциональный нетто-результат и расход оставшихся семи?
Показать ответ с объяснением
Три единицы получают 30% общих 4 USDT, то есть 1,20. Нетто 18 − 1,20 − 0,30 = 16,50. У семи остаётся аналитический расход 2,80. Фактические 4 USDT уже списаны; при последнем закрытии нельзя списывать их повторно.