İşlem günlüğü: maliyet, karar ve dürüst performans · 1 / 4
Kısmi çıkışlar: ücretleri ve fonlama maliyetini iki kez saymadan paylaştırın
Tüm giriş maliyeti açık kalan pozisyona bırakılırsa kısmi çıkış fazla kârlı görünür; her çıkışta giriş ücretinin tamamı yeniden düşülürse az kârlı görünür. Dağıtım yöntemi seçin, nakit defterini koruyun ve tamamlanmış işlemi uzlaştırın.
Athenum7 dkGüncellendi:
Orantılı maliyet dağıtımı ve platformun nakit defteri
Platform ücreti veya fonlama ödemesini gerçek bir zamanda düşer. Analitik günlük, çıkış parçalarını karşılaştırmak için bu maliyeti pozisyon birimlerine dağıtabilir. Dağıtım ödeme zamanını veya hesap özkaynağını değiştirmez. Asıl nakit hareketi ve atıf defteri aynı maliyetin ayrı görünümleri olarak kalmalıdır.
Bu derste tam pozisyon açıkken oluşan maliyetler orijinal miktara göre dağıtılır. On birimin 1 USDT giriş ücreti birim başına 0,10 eder. Fonlama bazı birimler kapandıktan sonra tahsil ediliyorsa platformun gerçek kuralları uyarınca yalnız o ödeme anında açık riske dağıtın; otomatik olarak tüm ilk birimlere değil.
Dağıtılmamış maliyeti taşıyın, her çıkışı uzlaştırın
Her kısmi çıkışa uygun giriş ve taşıma maliyeti payını verin, sonra gerçek çıkış ücretini ekleyin. Dağıtılmamış tutarı kalan birimlerle taşıyın. Her aşamada dağıtılan artı kalan maliyet, ilk maliyet defterine eşit olmalıdır.
Ücret başka varlıkta alınıyorsa miktarı ve kur yöntemini koruyun. Yuvarlama maliyet yaratmamalı veya silmemeli; son kalanı açıkça atayın. Pozisyona ekleme, ters sözleşme ve fonlama maruziyeti değişimi, aşağıdaki tek girişli lineer örnekten daha ayrıntılı lot defteri gerektirir.
Örnek: 110’dan 4 ve 95’ten 6 birim çıkış, net 5,99 USDT
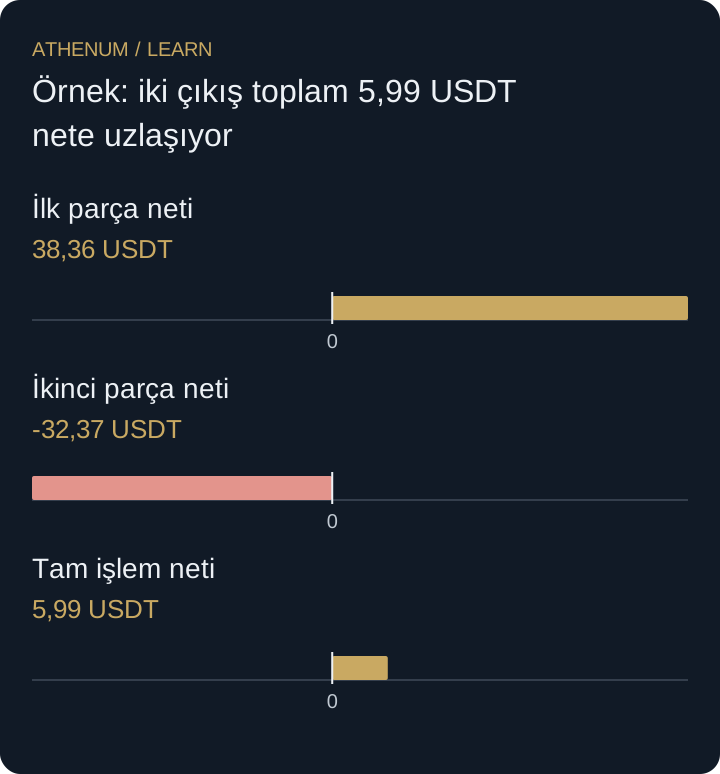
Her doğrusal birimin kâr/zararı, bir puanlık fiyat değişiminde 1 USDT değişir. 100’den on varsayımsal lineer birim alın. Giriş ücreti 1 USDT ve hepsi açıkken fonlama maliyeti 2 olsun. Dört birimi 110’dan kapatın, çıkış ücreti 0,44’tür. Girişten 0,40, fonlamadan 0,80 dağıtılır: atfedilen net 40 − 0,40 − 0,80 − 0,44 = 38,36 olur.
Kalan altı birim ek fonlama olmadan 95’ten, 0,57 çıkış ücretiyle kapanır. Brüt sonuç −30; kalan giriş ve fonlama maliyetleri 0,60 ve 1,20’dir. Atfedilen net −32,37 olur. Toplam 5,99; brüt 10 eksi giriş 1, çıkışlar 1,01 ve fonlama 2 ile aynıdır. Fiyat ve ücretler kurulmuş varsayımlardır.
| Çıkış | Brüt sonuç | Giriş payı | Fonlama payı | Çıkış ücreti | Atfedilen net |
|---|---|---|---|---|---|
| 110’dan 4 birim | 40 | 0,40 | 0,80 | 0,44 | 38,36 |
| 95’ten 6 birim | −30 | 0,60 | 1,20 | 0,57 | −32,37 |
| Tam işlem | 10 | 1,00 | 2,00 | 1,01 | 5,99 |
 Diyagramı büyüt
- İlk parça neti: 38,36 USDT
- İkinci parça neti: -32,37 USDT
- Tam işlem neti: 5,99 USDT
Hata: atfedilen parça kâr/zararını nakit kazanç sanmak
İlk çıkış sonrası listelenen olayların nakit değişimi, gerçekleşmemiş sonuç hariç, 40 − 1 − 2 − 0,44 = 36,56 USDT’dir. İlk parçaya atfedilen net 38,36’dır; çünkü ödenmiş maliyetin 1,80’i analitik olarak açık altı birime aittir. 38,36’yı hesabın nakit kazancı saymak geçerli ama farklı iki defteri karıştırır.
Karar vermeden önce
- Gerçek ücret ve fonlama saatlerini koruyun.
- Her maliyetin hangi birimlere ait olduğunu belirtin.
- Her çıkışta dağıtılmış ve kalan maliyeti uzlaştırın.
- Parça atfını, nakdi ve piyasa değerli özkaynağı ayırın.
Anladıklarınızı kontrol edin
On birim, çıkıştan önce 1,50 giriş ücreti ve 2,50 fonlama öder. Üç birim brüt 18 ile, 0,30 çıkış ücretiyle kapanır. Oransal neti ve kalan yediye atanan maliyet nedir?
Açıklamalı yanıtı gösterin
Üç birim 4 USDT ortak maliyetin %30’unu, yani 1,20’yi alır. Atfedilen net 18 − 1,20 − 0,30 = 16,50’dir. Kalan analitik maliyet 2,80 USDT. Gerçek 4 USDT ödeme zaten olmuştur; son birimler kapanırken yeniden tahsil edilmiş gibi sayılmamalıdır.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
Kripto Vadeli PnL Nasıl Hesaplanır: Giriş, Çıkış, Funding ve Ücretler
İlgili dersler
- Kısmi IOC çıkışını ve açık kalan pozisyonu uzlaştırma
Bir IOC çıkışının ortalama dolumunu, komisyonları ve kalan riski hesaplayın. Yedi birim dolar, üçü açık kalır: Kalanın iptal edilmesi pozisyonu kapatmaz.
- Kısmi çıkıştan sonra başa baş fiyatını hesaplayın
Giriş seviyesi stopu, kalan pozisyon başa baş seviyesi ve tüm işlemin başa başını ayırın. Alınan kısmi kârları ve ödenen tüm komisyonları hesaba katın.