Trading-Journal: Kosten, Entscheidungen und ehrliche Performance · 1 / 4
Teilverkäufe: Gebühren und Funding ohne Doppelzählung zuordnen
Ein Teilverkauf wirkt profitabler, wenn alle Einstiegskosten an der Restposition hängen bleiben, oder schlechter, wenn jeder Ausstieg nochmals die volle Gebühr trägt. Wähle eine Zuordnungsregel, bewahre das Zahlungsjournal und stimme den vollständigen Trade ab.
Athenum7 Min.Aktualisiert:
Zuordnung und Börsenbuchungen unterscheiden
Die Börse bucht Gebühren oder Funding zu konkreten Zeitpunkten. Ein analytisches Journal darf diese Kosten auf Einheiten verteilen, um Ausstiegstranchen zu vergleichen. Die Zuordnung verschiebt keine Zahlung und verändert kein Eigenkapital. Bewahre tatsächliche Buchung und analytische Verteilung als getrennte Ansichten derselben Kosten.
Hier werden Kosten, die bei noch vollständig offener Position entstanden, proportional zur ursprünglichen Menge verteilt. Eine Gebühr von 1 USDT auf zehn Einheiten ergibt 0,10 je Einheit. Entsteht Funding erst nach einem Teilverkauf, ordne es nur der zum Abrechnungszeitpunkt exponierten Position nach den tatsächlichen Börsenregeln zu, nicht automatisch allen ursprünglichen Einheiten.
Den verbleibenden Kostenbestand abstimmen
Ordne jedem Teilverkauf seinen Anteil an berechtigten Einstiegs- und Haltekosten sowie seine tatsächliche Ausstiegsgebühr zu. Der nicht zugeordnete Rest bleibt analytisch bei den offenen Einheiten. Zugeordnete und verbleibende Kosten müssen jederzeit gemeinsam dem ursprünglichen Kostenjournal entsprechen.
Bei Gebühren in einem anderen Asset bewahrst du Menge und Umrechnungskonvention auf. Rundung darf keine Kosten erzeugen oder vernichten; weise einen letzten Rundungsrest ausdrücklich zu. Aufstockungen, inverse Auszahlungen und wechselnde Funding-Exponierung brauchen ein detaillierteres Lot-Journal als dieses lineare Beispiel mit einem Einstieg.
Rechenbeispiel: zwei Ausstiege ergeben netto 5,99 USDT
Zehn hypothetische lineare Einheiten werden zu 100 gekauft. Einstiegsgebühr ist 1 USDT, Funding kostet weitere 2, solange alle zehn offen sind. Vier Einheiten schließen bei 110 mit 0,44 Ausstiegsgebühr. Ihnen werden 0,40 Einstiegsgebühr und 0,80 Funding zugeordnet: Netto-P&L der Tranche ist 40 − 0,40 − 0,80 − 0,44 = 38,36.
Die restlichen sechs schließen später bei 95 ohne weiteres Funding und mit 0,57 Ausstiegsgebühr. Brutto-P&L ist −30, verbleibende Einstiegskosten und Funding sind 0,60 und 1,20. Netto entstehen −32,37. Zusammen sind das 5,99, passend zu brutto 10 minus Einstiegsgebühr 1, Ausstiegsgebühren 1,01 und Funding 2. Alle Kurse und Gebühren sind konstruierte Annahmen.
| Ausstieg | Brutto-P&L | Zugeordneter Einstieg | Zugeordnetes Funding | Ausstiegsgebühr | Zugeordnetes Netto |
|---|---|---|---|---|---|
| 4 Einheiten bei 110 | 40 | 0,40 | 0,80 | 0,44 | 38,36 |
| 6 Einheiten bei 95 | −30 | 0,60 | 1,20 | 0,57 | −32,37 |
| Vollständiger Trade | 10 | 1,00 | 2,00 | 1,01 | 5,99 |
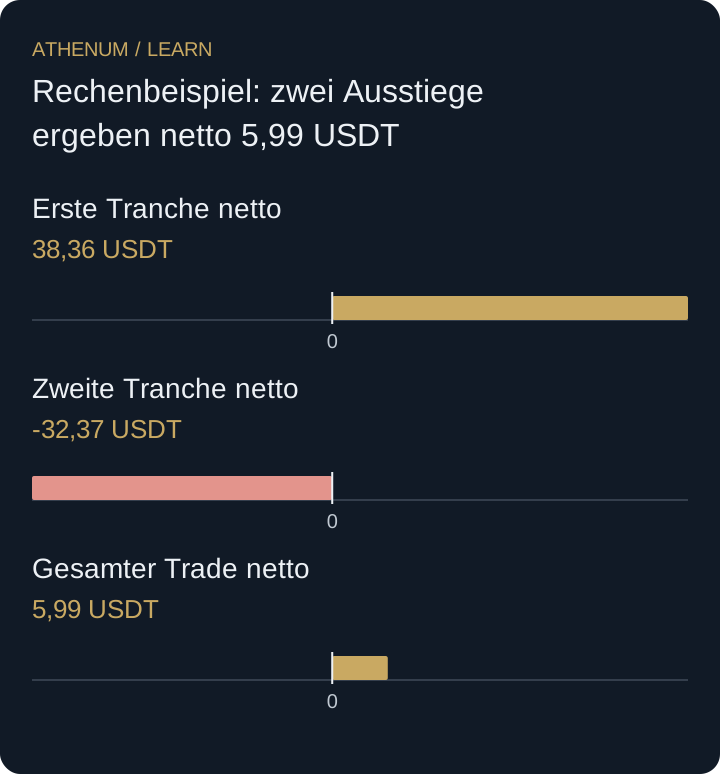 Diagramm vergrößern
- Erste Tranche netto: 38,36 USDT
- Zweite Tranche netto: -32,37 USDT
- Gesamter Trade netto: 5,99 USDT
Zugeordnetes Ergebnis ist nicht der Geldsaldo
Nach dem ersten Ausstieg beträgt die tatsächlich gebuchte Geldänderung der aufgeführten Ereignisse 40 − 1 − 2 − 0,44 = 36,56 USDT, ohne unrealisiertes P&L. Die Tranche weist 38,36 aus, weil 1,80 bereits bezahlte Kosten analytisch noch den sechs offenen Einheiten zugeordnet sind. 38,36 als Geldzuwachs des Kontos auszugeben würde zwei unterschiedliche Rechnungen vermischen.
Vor der Entscheidung
- Tatsächliche Gebühren- und Funding-Zeitpunkte bewahren.
- Festlegen, welchen Einheiten jede Kostenposition gehört.
- Zugeordnete und verbleibende Kosten nach jedem Ausstieg abstimmen.
- Tranchenergebnis, gebuchten Geldsaldo und bewertetes Eigenkapital trennen.
Prüfe dein Verständnis
Zehn Einheiten verursachen vor jedem Ausstieg 1,50 USDT Einstiegsgebühr und 2,50 Funding. Drei schließen dann mit 18 Bruttogewinn und 0,30 Ausstiegsgebühr. Wie hoch sind ihr zugeordnetes Netto und der verbleibende Kostenbestand?
Lösung mit Erklärung anzeigen
Die drei Einheiten erhalten 30 % von 4 USDT gemeinsamen Kosten, also 1,20. Ihr zugeordnetes Netto ist 18 − 1,20 − 0,30 = 16,50. Den sieben offenen Einheiten bleiben analytisch 2,80 zugeordnet. Die tatsächliche Abbuchung von 4 ist bereits erfolgt und darf beim letzten Ausstieg nicht erneut als Zahlung belastet werden.