Funding-Rates und Basis-Trades: Kosten, Crowding und Carry · 1 / 5
Funding-Zahlungen für die tatsächliche Haltedauer berechnen
Funding ist ein Zahlungsstrom aus dem Halten eines Perpetuals gemäß den Abrechnungsregeln der Börse. Berechnungsgrundlage ist das Exposure, nicht bloß die hinterlegte Sicherheit. Ein kleiner Satz kann bei großem Nominalwert oder mehreren Abrechnungen erheblich werden.
Athenum8 Min.Aktualisiert:
Formel für die Funding-Zahlung: Nominalwert × abgerechneter Satz
Bei einem einfachen linearen Perpetual sei N der positive Positionsnominalwert zum Termin und r der abgerechnete Funding-Satz mit Vorzeichen. Der Zahlungsstrom beträgt für einen Long −N × r, für einen Short +N × r; ein positiver Zahlungsstrom ist eine Einnahme. Bei positivem Satz zahlen somit Longs an Shorts, bei negativem Satz umgekehrt. Prüfe den maßgeblichen Bewertungskurs und Zeitpunkt. Inverse Produkte verwenden eine andere Positionswert-Konvention und können im Basiswert abrechnen.
Funding wird nicht grundsätzlich alle acht Stunden abgerechnet. Intervalle unterscheiden sich je Instrument und können sich nach Börsenregeln ändern. Nutze Instrumentdaten, Abrechnungshistorie und aktuellen Zeitplan. Der angezeigte nächste Satz kann sich bis zur Abrechnung noch verändern. In die realisierte Zahlungsrechnung gehört der abgerechnete Satz; die frühere Schätzung gehört in die Dokumentation der Einstiegsentscheidung.
Funding vs. Handelsgebühren: Der Hebel ändert die Zahlung nicht
Handelsgebühren entstehen durch Ausführungen. Funding entsteht durch abrechnungsberechtigten Positionsbestand zum Termin. Eine kurze Haltedauer kann einen Termin einschließen, während längeres Halten vollständig zwischen zwei Terminen nach den Produktregeln anders behandelt wird. Verteile einen Acht-Stunden-Satz nicht automatisch proportional auf gehaltene Minuten, sofern das Instrument dies nicht ausdrücklich vorsieht.
Ein anderer Hebel bei fester Menge multipliziert die Funding-Zahlung nicht nochmals. Eine Position von 1 BTC hat dieselbe nominalwertbezogene Zahlung, unabhängig von mehr oder weniger hinterlegten Sicherheiten. Der Hebel verändert deren Verhältnis zur eingesetzten Margin; das ist eine andere Betrachtung. Beziehe für den ganzen Trade Funding, Gebühren und Kurs-P&L gemeinsam ein.
Beispiel: 1 BTC Long über drei Funding-Abrechnungen
Ein hypothetischer linearer Long über 1 BTC bleibt über drei Termine abrechnungsberechtigt. Die maßgeblichen Nominalwerte sind 60.000, 62.000 und 61.000 USDT. Abgerechnete Sätze: +0,01 %, +0,02 % und −0,005 %. Der Long zahlt zunächst 6, danach 12,40 und erhält schließlich 3,05 USDT.
Netto bezahlt er 6 + 12,40 − 3,05 = 15,35 USDT. Nur den ersten Nominalwert zu verwenden oder den letzten Satz mit drei Terminen zu multiplizieren, ergäbe für dieses Szenario eine falsche Rechnung. Handelsgebühren und Änderungen des Marktwerts der Position kommen für das Gesamtergebnis separat hinzu.
| Termin | Nominalwert USDT | Satz | Zahlungsstrom Long USDT |
|---|---|---|---|
| 1 | 60.000 | +0,01 % | −6,00 |
| 2 | 62.000 | +0,02 % | −12,40 |
| 3 | 61.000 | −0,005 % | +3,05 |
| Gesamt | Verändert sich | Nicht blind mitteln | −15,35 |
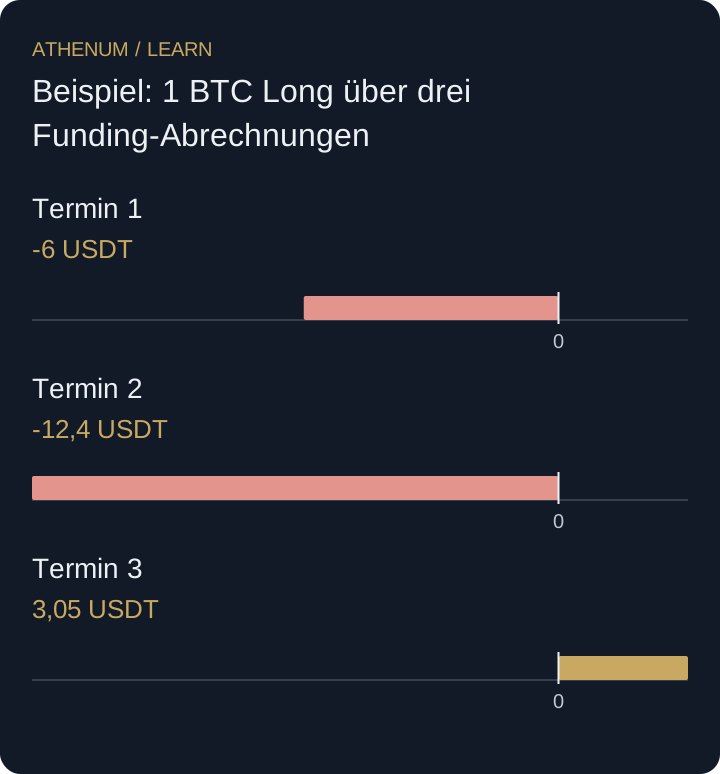 Diagramm vergrößern
- Termin 1: -6 USDT
- Termin 2: -12,4 USDT
- Termin 3: 3,05 USDT
Fehler: Geschätzte Funding-Rate als erfolgte Zahlung behandeln
Eine Funding-Schätzung kann sich mit der Prämie oder durch Obergrenzen und Intervallregeln der Börse verändern. Eröffnen oder Schließen nahe am Abrechnungszeitpunkt schafft zusätzliche Zeitunsicherheit. Prüfe erwartete und ungünstige Szenarien vor dem Einstieg und gleiche danach die Kontobuchungen ab, statt die erste Anzeige als erhaltenen Betrag anzunehmen.
Vor der Entscheidung
- Prüfe aktuelles Instrumentintervall und Abrechnungszeitstempel.
- Nutze abgerechneten Satz und richtige Positionswert-Konvention.
- Halte Zahlungen und Einnahmen mit einheitlichen Vorzeichen fest.
- Erfasse jeden tatsächlich betroffenen Termin und Mengenänderungen.
- Addiere Gebühren und Kurs-P&L getrennt; multipliziere nicht erneut mit dem Hebel.
Prüfe dein Verständnis
Ein linearer Short mit 20.000 USDT Nominalwert wird zu −0,03 % abgerechnet. Zahlt oder erhält er Funding und in welcher Höhe?
Lösung mit Erklärung anzeigen
Bei negativem Funding zahlen nach der genannten Konvention Shorts an Longs. Der Short zahlt 20.000 × 0,0003 = 6 USDT. Grundlage ist der Nominalwert, nicht die Initial Margin; angenommen ist ein maßgeblicher Positionswert von 20.000 zum Termin.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Krypto-Futures-PnL berechnen: Einstieg, Ausstieg, Funding und Gebühren
Verwandte Lektionen
- Teilverkäufe: Gebühren und Funding ohne Doppelzählung zuordnen
Verteile Einstiegsgebühren, Funding und Exit-Kosten über eine teils geschlossene Position. Zwei Exits ergeben 5,99 USDT netto ohne Doppelzählung.
- Den Erwartungswert nach Gebühren und Slippage berechnen
Berechne aus Trefferquote, Durchschnittsgewinn und -verlust den Netto-Erwartungswert. Finde die Break-even-Quote und sieh, wie Kosten ein 2R-Setup kippen.