Funding, Positionierungsdruck und Basis · 2 / 5
Stündliches und achtstündiges Funding vergleichbar machen
Ein kleinerer Funding-Satz kann bei häufigerer Abrechnung teurer sein. Lies immer das Intervall neben der Prozentzahl. Eine Jahreshochrechnung ist eine Vergleichskonvention und kein Beleg, dass der Satz bestehen bleibt oder das Konto diese Rendite erzielen kann.
Athenum8 Min.Aktualisiert:
Rechne Satz und Intervall gemeinsam um
Mit r als Satz je Abrechnung und h als Intervall in Stunden lautet die einfache Tagesprojektion bei konstantem Satz r × 24 ÷ h. Die einfache Jahresprojektion ist r × 24 ÷ h × 365. Dabei bleiben Satz, Intervall und Nominalwert konstant. Eine reale Folge veränderlicher Abrechnungen beschreiben diese Formeln nicht.
Verwende dieselbe Vorzeichenkonvention und unterscheide prognostizierten nächsten Satz von abgerechneter Historie. Ändert die Börse ein Intervall, rechne nicht mit der alten Terminanzahl weiter. Für historische Analysen addierst du tatsächliche datierte Zahlungen oder normalisierst jede Beobachtung mit dem damals geltenden Intervall.
APR ist nicht die Rendite deiner Sicherheiten
Ein auf Nominalwert bezogener annualisierter Satz verwendet Exposure als Nenner. Die Eigenkapitalrendite hängt von Sicherheiten, Hedge-Kosten, Gebühren, Kursbewegung und Margin-Beschränkungen ab. Funding-APR mit dem Hebel zu multiplizieren, kann einen isolierten Rechenbeitrag zeigen und zugleich jene Risiken auslassen, die über das Überleben der Position entscheiden.
Zinseszinsprojektionen setzen voraus, dass Einnahmen zum gleichen Satz wieder angelegt werden können und Verluste, Kosten oder Kapazitätsgrenzen nicht stören. Bei wechselnden oder im Vorzeichen drehenden Sätzen sind diese Annahmen besonders stark. Kennzeichne einfache Annualisierung als Momentaufnahme zum Vergleich und nutze für realisierte Ergebnisse tatsächliche Zahlungsströme.
0,005 % stündlich kostet doppelt so viel wie 0,02 % alle acht Stunden
Börse A zeigt +0,005 % je Stunde. Bei konstantem Satz sind das 0,12 % täglich und 43,8 % einfach annualisiert. Börse B zeigt +0,02 % alle acht Stunden: 0,06 % täglich und 21,9 % annualisiert. Börse C zeigt +0,01 % alle vier Stunden und damit dieselbe einfache Tagesprojektion wie B.
Auf unverändert 10.000 USDT Long-Nominalwert ergibt sich eine tägliche Zahlung von 12 USDT bei A und 6 bei B oder C. Das ist eine Vergleichsübung, keine Prognose oder Empfehlung zum Börsenwechsel. Ausführung, Basis, Sicherheitenregeln und veränderte Sätze können den angezeigten Unterschied überwiegen.
| Börse | Satz / Intervall | Tagesprojektion | Einfache APR |
|---|---|---|---|
| A | 0,005 % / 1 h | 0,12 % | 43,8 % |
| B | 0,02 % / 8 h | 0,06 % | 21,9 % |
| C | 0,01 % / 4 h | 0,06 % | 21,9 % |
- A: stündlich
- 12 USDT / Tag
- B: achtstündlich
- 6 USDT / Tag
- C: vierstündlich
- 6 USDT / Tag
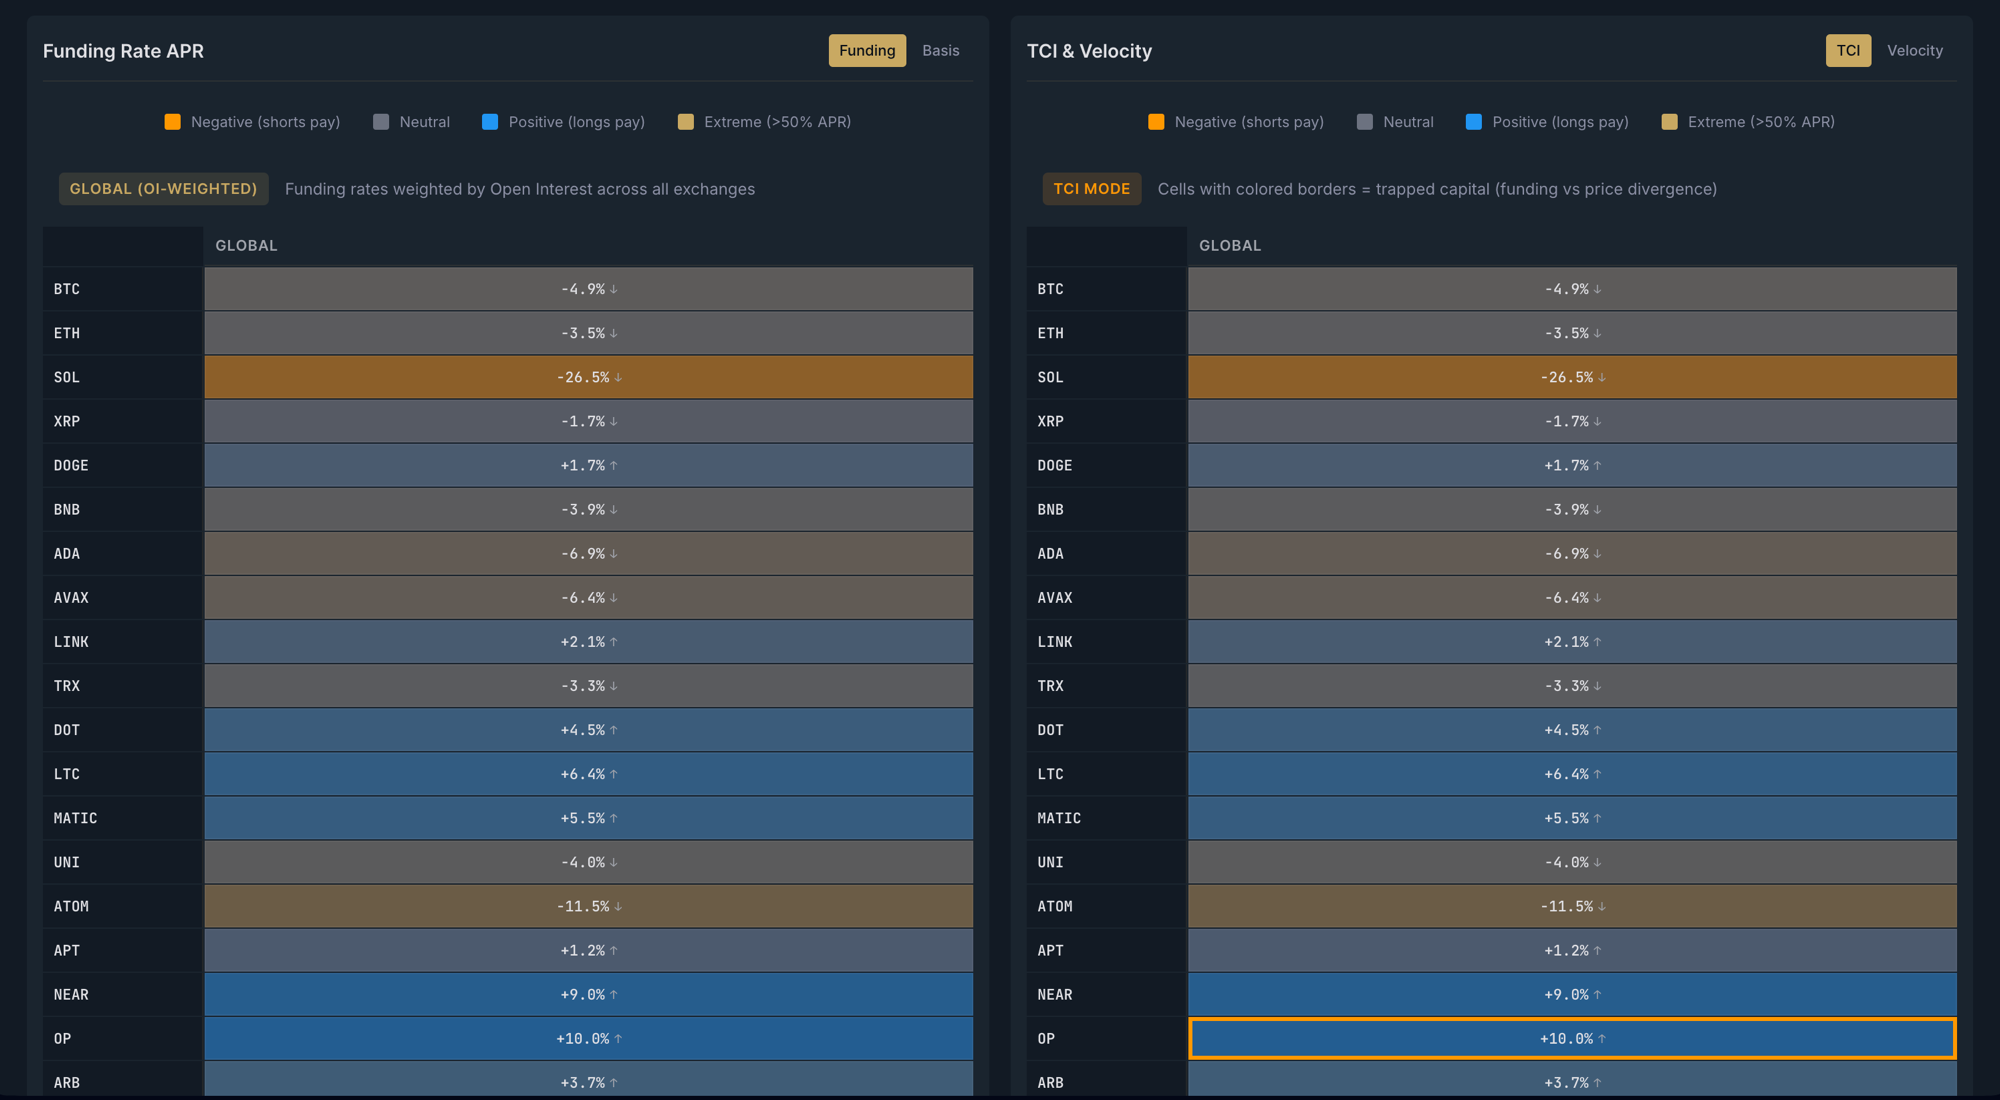
Ein Aggregat kann den eigenen Kontrakt verdecken
Eine OI-gewichtete Funding-Zusammenfassung kombiniert Börsen oder Instrumente nach ihren Gewichten. Deine tatsächliche Zahlung entsteht aus dem eigenen Kontrakt und Abrechnungsnominalwert. Ein unauffälliges Aggregat kann mit einer teuren Einzelposition zusammenfallen. Nutze das Aggregat als Kontext und die Instrumentabrechnung zur Zahlungsplanung.
Vor der Entscheidung
- Lies Satz, Intervall, Zeitstempel und Schätz-/Abrechnungsstatus gemeinsam.
- Rechne auf denselben Zeitraum mit derselben Vorzeichenkonvention um.
- Kennzeichne einfache APR getrennt von Zinseszinsprojektionen.
- Verwechsle nominalwertbezogene Sätze nicht mit Kontorenditen.
- Prüfe den konkreten Kontrakt hinter jeder aggregierten Heatmap.
Prüfe dein Verständnis
Ein Kontrakt wechselt von 0,01 % alle acht Stunden auf 0,004 % stündlich. Wird tägliches Funding bei konstant angenommenen Sätzen günstiger?
Lösung mit Erklärung anzeigen
Nein. Vorher beträgt die Tagesprojektion 0,01 % × 3 = 0,03 %. Danach sind es 0,004 % × 24 = 0,096 %, also das 3,2-Fache. Die kleinere Einzelprozentzahl verdeckt die häufigere Abrechnung.