Financiación, concentración de posiciones y base · 2 / 5
Compara financiación horaria y cada ocho horas sobre la misma base
Una tasa menor puede costar más si se liquida con mayor frecuencia. Lee siempre el intervalo junto al porcentaje. Anualizar permite comparar; no demuestra que la tasa vaya a mantenerse ni que una cuenta pueda obtener esa rentabilidad.
Athenum8 minActualizado:
Convierte tasa e intervalo conjuntamente
Si r es la tasa por liquidación y h el intervalo en horas, la proyección diaria simple constante es r × 24 ÷ h. La anual es r × 24 ÷ h × 365. Estas fórmulas mantienen fijos tasa, intervalo y nominal; no describen una secuencia real de pagos variables.
Usa la misma convención de signo y distingue estimación próxima e historial liquidado. Si cambia el intervalo, no sigas multiplicando por la frecuencia anterior. Para estudiar historia, suma pagos reales fechados o normaliza cada observación con el intervalo vigente entonces.
APR no es rendimiento de tu garantía
Una tasa anualizada sobre nominal divide por exposición. El rendimiento del patrimonio depende de garantías, cobertura, comisiones, precio y restricciones de margen. Multiplicar APR por apalancamiento puede describir un componente aritmético aislado mientras omite los riesgos que determinan si la posición sobrevive.
Las proyecciones compuestas suponen reinversión a la misma tasa sin interferencia de pérdidas, costes o capacidad. Son supuestos especialmente fuertes cuando la tasa cambia o invierte su signo. Etiqueta la anualización simple como comparación de una instantánea y usa flujos reales para medir resultados obtenidos.
Un 0,005% horario cuesta el doble que un 0,02% cada ocho horas
A muestra +0,005% cada hora. Si permanece constante, equivale a 0,12% diario y 43,8% anual simple. B muestra +0,02% cada ocho horas: 0,06% diario y 21,9% anual simple. C muestra +0,01% cada cuatro horas, con la misma proyección diaria que B.
Sobre un largo nominal constante de 10.000 USDT, se proyectan pagos diarios de 12 USDT en A y 6 en B o C. Es un ejercicio comparativo, no un pronóstico ni una recomendación de cambiar de plataforma. Ejecución, base, garantías y cambios de tasa pueden superar la diferencia aparente de financiación.
| Plataforma | Tasa / intervalo | Proyección diaria | APR simple |
|---|---|---|---|
| A | 0,005% / 1 h | 0,12% | 43,8% |
| B | 0,02% / 8 h | 0,06% | 21,9% |
| C | 0,01% / 4 h | 0,06% | 21,9% |
- A: cada hora
- 12 USDT / día
- B: cada ocho horas
- 6 USDT / día
- C: cada cuatro horas
- 6 USDT / día
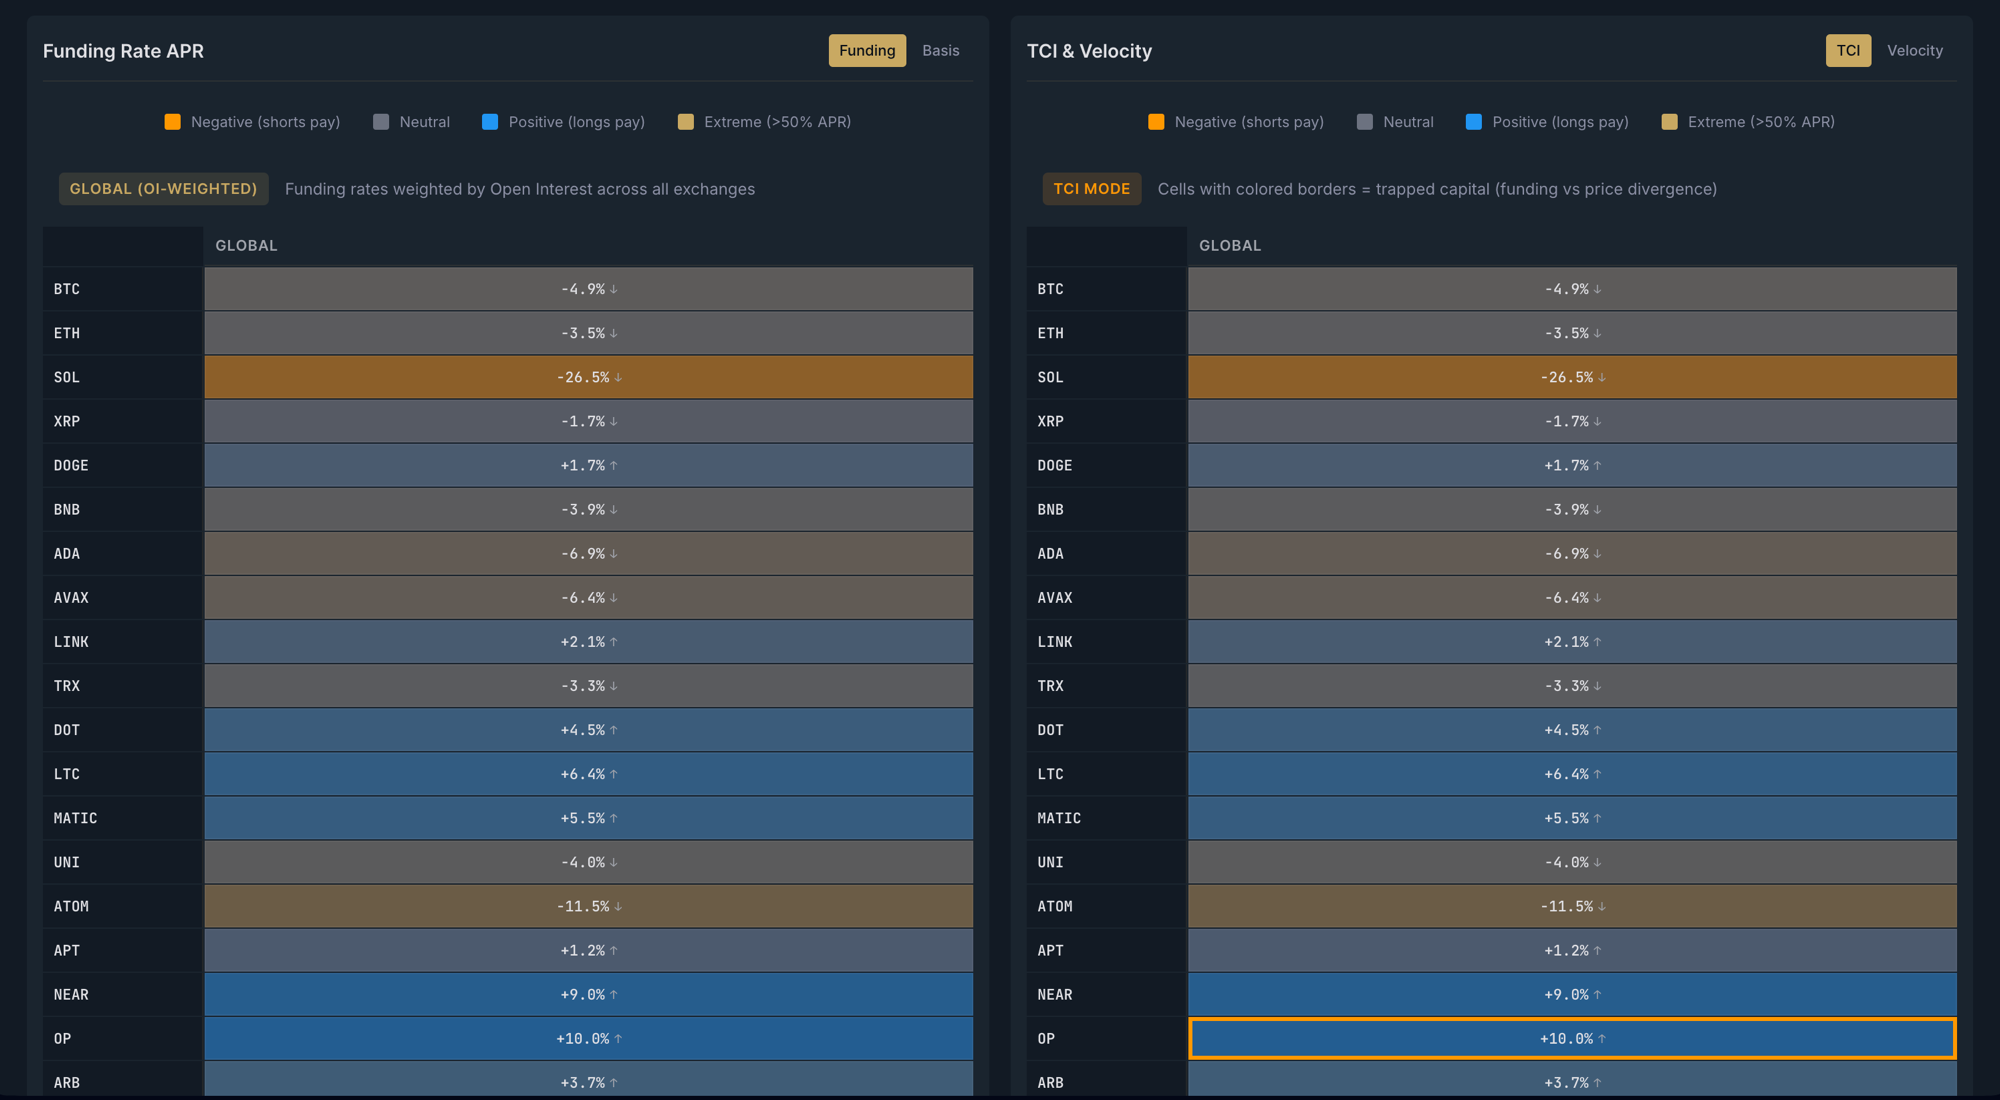
La media agregada puede ocultar tu contrato
Un resumen ponderado por OI combina plataformas o instrumentos según sus pesos. Tu pago procede de tu contrato y su nominal al liquidarse. Un agregado moderado puede coexistir con una posición concreta costosa. Usa el resumen como contexto y el registro del instrumento para planificar flujos monetarios.
Antes de actuar
- Lee tasa, intervalo, horario y estado estimado o liquidado conjuntamente.
- Convierte comparaciones al mismo horizonte y signo.
- Distingue APR simple y proyecciones compuestas.
- No confundas tasas sobre nominal con rendimiento de cuenta.
- Comprueba el contrato concreto detrás del mapa agregado.
Comprueba lo aprendido
Un contrato pasa de 0,01% cada ocho horas a 0,004% cada hora. Con tasas constantes, ¿se abarata la financiación diaria?
Ver la respuesta explicada
No. Antes era 0,01% × 3 = 0,03% diario. Ahora es 0,004% × 24 = 0,096%, es decir, 3,2 veces más. El porcentaje menor por pago oculta la frecuencia mayor.