Tasas de financiación y operaciones de base: costes y carry · 3 / 5
Distingue posiciones vulnerables y un squeeze en marcha
La concentración de posiciones describe un entorno potencialmente vulnerable. Un squeeze es un proceso donde el movimiento adverso presiona a esas posiciones para cerrar. La vulnerabilidad puede durar mucho tiempo sin que el proceso se active.
Athenum8 minActualizado:
Qué dicen la financiación y el interés abierto del posicionamiento
Una tasa positiva suele transferir valor de largos a cortos y una negativa invierte la transferencia. Está ligada al mecanismo de precio del perpetuo, no a un censo directo de personas alcistas o bajistas. Cada contrato abierto conserva ambos lados y algunas posiciones cubren otras exposiciones.
Llama inusual a una tasa solo frente a una historia e intervalo pertinentes. Compara el mismo instrumento y separa estimaciones temporales y datos liquidados. Más OI normalizado puede indicar exposición creciente, pero no revela distribución de apalancamiento ni cuentas próximas a liquidarse. Tasa y OI altos aportan contexto, no un momento de entrada.
Short squeeze vs long squeeze: movimiento adverso y salidas forzosas
En un short squeeze, el precio sube contra los cortos y su reducción puede añadir compras. En un long squeeze, baja contra los largos y puede añadir ventas. Los eventos publicados prueban salidas forzosas dentro de su cobertura; cierres voluntarios y demanda al contado pueden coexistir.
Usa la respuesta del precio para separar vulnerabilidad y activación. Financiación negativa durante una caída no obliga a subir. Financiación positiva durante un avance ordenado no obliga a desplomarse. Una operación contraria necesita activación, invalidación y presupuesto de ejecución definidos, como cualquier otra.
Ejemplo: financiación negativa, OI un 20% superior y tres recorridos
Imagina financiación inusualmente negativa respecto al historial liquidado del instrumento y OI un 20% superior al inicio de la ventana. A sigue bajando mientras crece el OI: no se activa la hipótesis de short squeeze. B supera un límite predefinido mientras baja el OI y aumentan liquidaciones de cortos cubiertas: gana apoyo esa explicación.
C sube con más OI y sin evidencia de cierres forzosos en el flujo observado. Puede implicar exposición nueva y demanda amplia; que no haya mensajes no demuestra que no cerraran cortos en otros lugares. Las posiciones y motivos siguen parcialmente ocultos. La regla debe depender de condiciones observables, no de que el mercado supuestamente deba castigar a un lado.
| Recorrido | Precio | OI normalizado | Interpretación por comprobar |
|---|---|---|---|
| A | Sigue bajando | Sube | Sin activación alcista observada |
| B | Rompe al alza | Baja | Cierres y liquidaciones de cortos apoyan el squeeze |
| C | Sube | Sube | Exposición nueva; causa ambigua |
 Ampliar el diagrama
- Contexto de financiación comparable
- Movimiento adverso
- Evidencia de cierres
- Invalidación definida
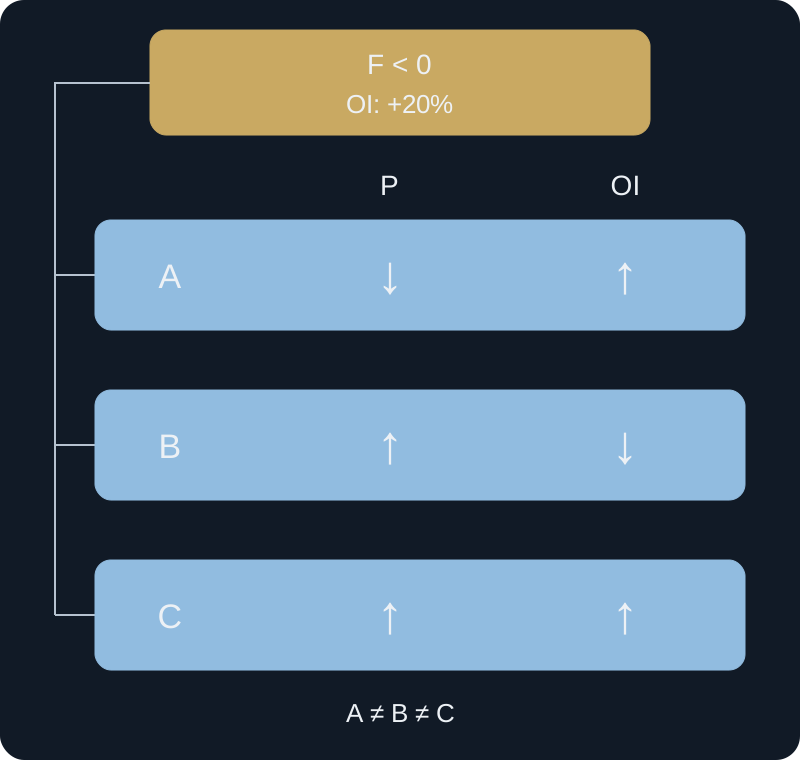
Un contexto de vulnerabilidad con observaciones distintas. Precio y presión de cierre convierten la vulnerabilidad en hipótesis de squeeze; el signo del funding no basta.
F es la tasa de financiación liquidada, P el precio y OI el interés abierto normalizado. +20% describe el contexto inicial común, no un recorrido posterior. A, B y C son alternativas, no fases sucesivas ni resultados equiprobables. Las flechas indican solo dirección. B requiere además romper el límite predefinido y la evidencia cubierta de liquidaciones de cortos descrita abajo; las flechas no prueban un squeeze. C carece de reportes observados en el flujo cubierto, no demuestra ausencia de cierres en todas partes.
Error: vender corto por financiación positiva alta sin disparador de precio
Vender corto solo porque la financiación positiva parece alta puede acumular pérdidas de precio y costes aunque cobres pagos. Cobrar no neutraliza la exposición direccional. Si nunca aparece el disparador contrario previsto, mantener la posición por su narrativa cambia la estrategia y su riesgo.
Antes de actuar
- Normaliza intervalos y unidades de OI antes de hablar de extremos.
- Separa contexto vulnerable y condición activada de precio.
- Comprueba lado y cobertura de eventos de liquidación.
- Admite coberturas y exposición nueva como alternativas.
- Evalúa resultado completo, no solo financiación cobrada.
Comprueba lo aprendido
La financiación es muy positiva, pero el precio sigue subiendo y no aparece la señal bajista. ¿Basta el funding para justificar abrir un corto?
Ver la respuesta explicada
No. La tasa positiva establece la dirección del pago, no el momento del giro. El corto necesita sus propias reglas probadas de entrada e invalidación. Lo cobrado puede ser mucho menor que la pérdida por un movimiento adverso.
Fuentes y lecturas adicionales
Profundiza con Athenum
Del blog de Athenum
The Long/Short Ratio and Open Interest: Reading Crowd Positioning in Crypto Futures
Lecciones relacionadas
- Pon a prueba la hipótesis de operadores atrapados
Plantea un escenario de operadores atrapados usando rangos, OI normalizado y la reacción del precio sin dar por probadas las entradas.
- Conciliar la proporción de cuentas largas con las cantidades de las posiciones
Calcula la cuota long, el ratio de cuentas y el OI desde un registro. Más cuentas alcistas no prueban una mayor exposición compradora en el mercado.