Funding-Rates und Basis-Trades: Kosten, Crowding und Carry · 3 / 5
Gedrängte Positionierung von einem Squeeze unterscheiden
Gedrängte Positionierung beschreibt ein möglicherweise verletzliches Umfeld. Ein Squeeze bezeichnet einen Prozess, bei dem ungünstige Kursbewegung Positionen zum Schließen drängt. Das erste kann lange bestehen, ohne dass das zweite eintritt.
Athenum8 Min.Aktualisiert:
Was Funding und Open Interest über gedrängte Positionierung sagen
Positives Funding überträgt üblicherweise Wert von Longs zu Shorts, negatives in die Gegenrichtung. Der Satz hängt mit dem Preisbildungsmechanismus des Perpetuals zusammen und ist keine direkte Zählung bullischer und bärischer Menschen. Jeder offene Kontrakt hat weiterhin beide Seiten, und manche Positionen sichern anderes Exposure ab.
Bezeichne einen Satz nur relativ zu passender Historie und Intervall als ungewöhnlich. Vergleiche dasselbe Instrument und trenne vorläufige Schätzungen von abgerechneten Werten. Steigendes normalisiertes OI kann wachsendes Exposure zeigen, verrät aber weder Hebelverteilung noch Anzahl liquidationsnaher Konten. Hoher Satz und hohes OI liefern Kontext, keinen zeitlich bestimmten Einstieg.
Short- vs. Long-Squeeze: ungünstige Kursbewegung und Zwangsausstiege
Bei einer Short-Squeeze-Hypothese steigt der Kurs gegen Shorts, deren Reduktion zusätzlichen Kaufdruck erzeugen kann. Beim Long-Squeeze fällt er gegen Longs, deren Abbau zusätzlichen Verkaufsdruck erzeugen kann. Liquidationsmeldungen belegen erfasste Zwangsausstiege; freiwilliges Eindecken und breitere Spot-Nachfrage können gleichzeitig vorkommen.
Trenne mit der Kursreaktion Verletzlichkeit und tatsächliche Aktivierung. Negatives Funding während eines weiter fallenden Markts erzwingt keinen Anstieg. Positives Funding in einem geordneten Aufwärtstrend erzwingt keinen Einbruch. Ein Gegentrade braucht wie jedes Setup einen definierten Trigger, Invalidierung und Ausführungsbudget.
Beispiel: negatives Funding, OI +20 %, drei Kursverläufe
Ein Instrument zeigt im Vergleich zur eigenen abgerechneten Historie ungewöhnlich negatives Funding; das OI liegt 20 % über dem Beginn des gewählten Fensters. Verlauf A fällt weiter bei steigendem OI: Die Short-Squeeze-Hypothese hat sich nicht aktiviert. B steigt über eine vorab definierte Grenze, während OI fällt und gemeldete Short-Liquidationen zunehmen: Die Squeeze-Erklärung erhält Unterstützung.
C steigt bei wachsendem OI, ohne beobachtete Zwangsschließungen im erfassten Feed. Das kann neues Exposure und breitere Nachfrage umfassen; fehlende Meldungen beweisen aber nicht, dass nirgendwo Shorts geschlossen wurden. Genaue Positionen und Motive bleiben teilweise unbekannt. Die Handelsregel sollte sich auf Beobachtbares stützen, nicht auf die Vorstellung, der Markt müsse eine Seite bestrafen.
| Verlauf | Kurs | Normalisiertes OI | Zu prüfende Einordnung |
|---|---|---|---|
| A | Fällt weiter | Steigt | Keine beobachtete Aktivierung nach oben |
| B | Bricht nach oben aus | Fällt | Schließungen; Short-Liquidationen stützen Squeeze |
| C | Steigt | Steigt | Neues Exposure; Ursache bleibt mehrdeutig |
 Diagramm vergrößern
- Vergleichbarer Funding-Kontext
- Ungünstige Kursbewegung
- Schließungs- oder Zwangsflow
- Definierte Invalidierung
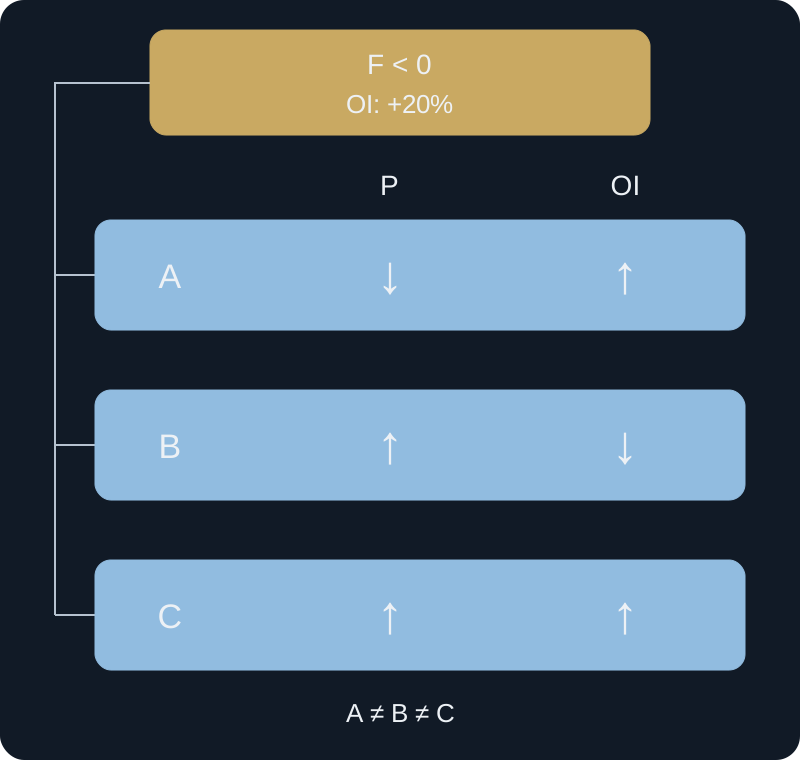
Ein Positionierungskontext, unterschiedliche Beobachtungen. Aus Positionierungsdruck entsteht eine Squeeze-Hypothese durch beobachteten Kurs- und Schließungsdruck, nicht allein durch das Funding-Vorzeichen.
F ist der abgerechnete Funding-Satz, P der Kurs und OI das normalisierte Open Interest. +20 % beschreibt den gemeinsamen Ausgangskontext, keinen späteren Verlauf. A, B und C sind Alternativen, keine aufeinanderfolgenden Phasen oder gleich wahrscheinlichen Ergebnisse. Pfeile zeigen nur Richtungen. B benötigt zusätzlich den vorab definierten Ausbruch und die unten beschriebenen erfassten Short-Liquidationen; die Pfeile allein beweisen keinen Squeeze. Bei C fehlen beobachtete Zwangsschließungen im erfassten Feed, nicht nachweislich sämtliche Schließungen überall.
Fehler: Hohes positives Funding ohne Kurstrigger shorten
Nur wegen hohen positiven Fundings zu shorten kann trotz Funding-Einnahmen Kursverluste und Ausführungskosten anhäufen. Eine Zahlung neutralisiert kein Richtungsrisiko. Tritt der geplante Gegentrigger nie ein, verändert weiteres Halten um der Geschichte willen Strategie und Risikoprofil.
Vor der Entscheidung
- Normalisiere Funding-Intervalle und OI-Einheiten vor der Einordnung als Extrem.
- Trenne verletzlichen Kontext und aktivierte Kursbedingung.
- Prüfe Seite und Abdeckung gemeldeter Liquidationen.
- Lasse Absicherung und neues Exposure als Alternativerklärungen zu.
- Bewerte das gesamte P&L statt nur Funding-Einnahmen.
Prüfe dein Verständnis
Funding ist stark positiv, der Kurs steigt weiter und kein bärischer Trigger tritt ein. Rechtfertigt allein das Funding einen Short-Einstieg?
Lösung mit Erklärung anzeigen
Nein. Positives Funding bestimmt unter den Kontraktregeln die Zahlungsrichtung, nicht den Zeitpunkt einer Umkehr. Ein Short benötigt eigene geprüfte Einstiegs- und Invalidierungsbedingungen. Erhaltenes Funding kann viel kleiner sein als der Verlust einer ungünstigen Kursbewegung.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Long/Short-Ratio und Open Interest: So liest du die Positionierung der Masse bei Krypto-Futures
Verwandte Lektionen
- Eine Trapped-Trader-Hypothese prüfen, ohne Positionen zu erfinden
Formuliere die Trapped-Trader-Hypothese mit fester Range, normalisiertem OI und Kursreaktion. Trenne stützende Indizien von Beweisen für Einstiege oder Stops.
- Long-Short-Ratio: Kontenzahl und Positionsgröße unterscheiden
Berechne Long-Anteil, Konten-Ratio und Open Interest aus einem Ledger. Mehr Long-Konten beweisen kein größeres Long-Volumen im Markt.