Фандинг и базисный арбитраж: издержки и перегрев позиций · 3 / 5
Как отличить скопление позиций от сквиза
Скопление позиций описывает потенциально уязвимую обстановку. Сквиз — процесс, в котором неблагоприятная цена давит на позиции и побуждает их закрываться. Первое может долго существовать без второго.
Athenum8 минОбновлено:
Что фандинг и открытый интерес говорят о скоплении позиций
Положительный фандинг обычно передаёт средства от лонгов шортам, при отрицательной ставке — наоборот. Ставка связана с механизмом цены бессрочного контракта, а не с прямой переписью быков и медведей. У каждого открытого контракта всё равно две стороны, некоторые позиции хеджируют другой риск.
Называйте ставку необычной только относительно подходящей истории и интервала. Сравнивайте один инструмент, отделяйте временную оценку от реализованных значений. Рост нормализованного OI может показывать увеличение экспозиции, но не раскрывает распределение плеча и число счетов около ликвидации. Высокая ставка и высокий OI — контекст, а не время входа.
Шорт- и лонг-сквиз: движение против позиций и вынужденные выходы
В гипотезе шорт-сквиза цена растёт против шортов, а сокращение позиций может добавлять покупки. Для лонг-сквиза неблагоприятное направление вниз, сокращения могут добавлять продажи. Сообщённые ликвидации подтверждают охваченные вынужденные выходы; добровольные закрытия и широкий спрос спота могут присутствовать одновременно.
Реакция цены отделяет уязвимость от её реализации. Отрицательная ставка при продолжающемся падении не обязывает цену расти. Положительная ставка при плавном росте не требует обвала. Противоположная сделка нуждается в определённых триггере, отмене идеи и бюджете исполнения, как любая другая стратегия.
Пример: отрицательный фандинг, рост OI на 20% и три пути цены
Представьте инструмент с необычно отрицательной ставкой относительно собственной реализованной истории и OI на 20% выше начала окна. Путь A продолжает падение при росте OI: гипотеза шорт-сквиза не активировалась. На пути B цена пробивает заданную границу вверх, OI сокращается, охваченные ликвидации шортов растут: объяснение сквизом получает поддержку.
На пути C растут цена и OI, а в охваченном потоке нет признаков принудительных закрытий. Возможны новые позиции и более широкий спрос, но отсутствие сообщений не доказывает, что шорты нигде не закрывались. Точные позиции и мотивы во всех случаях частично неизвестны. Правило должно опираться на наблюдаемые условия, а не на обязанность рынка наказать одну сторону.
| Путь | Цена | Нормализованный OI | Проверяемая трактовка |
|---|---|---|---|
| A | Продолжает падать | Растёт | Активации вверх не наблюдается |
| B | Пробивает вверх | Снижается | Закрытия; ликвидации шортов поддерживают сквиз |
| C | Растёт | Растёт | Новая экспозиция; причина неоднозначна |
 Увеличить схему
- Сопоставимый контекст ставки
- Неблагоприятное движение
- Данные закрытий / вынужденного потока
- Определённая отмена идеи
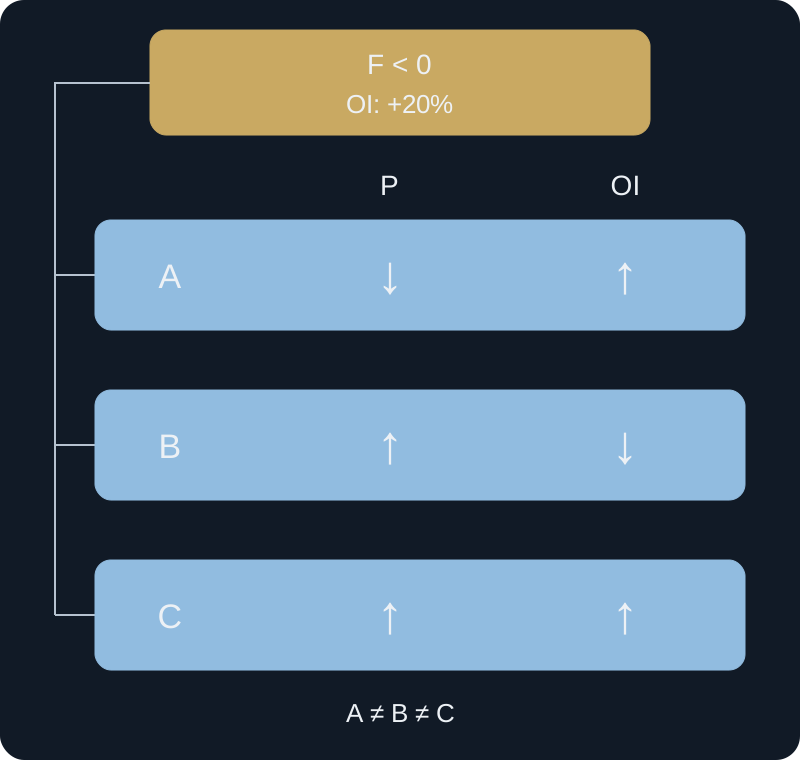
Один контекст скопления позиций, разные наблюдения. Контекст превращается в гипотезу сквиза через наблюдаемую цену и давление закрытий, а не через один знак фандинга.
F — реализованная ставка финансирования, P — цена, OI — нормализованный открытый интерес. +20% описывает общий исходный контекст, не последующие пути. A, B и C — альтернативы, не последовательные этапы или равновероятные исходы. Стрелки показывают только направление. Для B также нужны пробой заранее заданной границы и описанные ниже данные охваченных ликвидаций шортов; одни стрелки не доказывают сквиз. В C нет наблюдаемых сообщений в охваченном потоке, но это не доказывает отсутствие закрытий повсюду.
Ошибка: шорт против высокого положительного фандинга без ценового триггера
Шорт лишь из-за высокой положительной ставки может накапливать ценовой убыток и издержки даже при получении фандинга. Поступление не нейтрализует направленный риск. Если задуманный противоположный триггер так и не возникает, дальнейшее удержание ради истории меняет стратегию и её риск.
Перед решением
- Нормализуйте интервалы ставок и единицы OI до оценки экстремума.
- Отделяйте уязвимый контекст от активированного ценового условия.
- Проверьте сторону и охват сообщений о ликвидациях.
- Сохраняйте хеджирование и новые позиции как альтернативы.
- Оценивайте полный P&L, а не только поступления фандинга.
Проверьте понимание
Ставка сильно положительна, цена продолжает расти, медвежий триггер не возникает. Оправдывает ли одно фандинг открытие шорта?
Показать ответ с объяснением
Нет. Положительная ставка определяет направление платежа по правилам контракта, а не время разворота. Шорту нужны собственные проверенные условия входа и отмены. Полученный фандинг может быть намного меньше убытка от неблагоприятной цены.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Похожие уроки
- Как проверить гипотезу о застрявших трейдерах без выдуманных позиций
Оцените позиции в ловушке через диапазон, нормализованный OI и реакцию цены. Отделите косвенные признаки от доказательств стопов.
- Сопоставьте долю лонг-счетов с количеством парных контрактов
Рассчитайте долю лонг-счетов, пропорцию и открытый интерес из журнала. Рост лонг-счетов не доказывает преобладание лонг-объёма на рынке.