Финансирование, скопление позиций и базис · 2 / 5
Как сравнить часовое и восьмичасовое финансирование
Меньшая ставка может стоить дороже, если начисляется чаще. Всегда читайте интервал рядом с процентом. Годовое приведение — способ сравнения, а не доказательство сохранения ставки или достижимости такой доходности на счёте.
Athenum8 минОбновлено:
Пересчитывайте ставку вместе с интервалом
Если r — ставка за начисление, h — интервал в часах, простая суточная оценка при неизменной ставке равна r × 24 ÷ h. Простая годовая — r × 24 ÷ h × 365. Формулы фиксируют ставку, интервал и номинал; они не описывают настоящую последовательность меняющихся начислений.
Используйте общий знак и отделяйте прогноз следующей ставки от фактической истории. При смене интервала не продолжайте умножать на прежнее число начислений. В историческом анализе складывайте реальные датированные платежи или нормализуйте каждое наблюдение с интервалом, действовавшим тогда.
APR не равен доходности обеспечения
Годовая ставка на номинал использует экспозицию в знаменателе. Доходность капитала счёта зависит от обеспечения, хеджа, комиссий, движения цены и маржинальных ограничений. Умножение APR финансирования на плечо может описать одну арифметическую часть, исключив риски, определяющие выживание позиции.
Сложный процент предполагает реинвестирование поступлений по той же ставке без препятствий из-за убытков, расходов и вместимости. Для ставки, способной меняться и разворачиваться, это особенно сильные допущения. Помечайте простое годовое приведение как сравнение текущего снимка, а фактический результат считайте по денежным потокам.
0,005% каждый час вдвое дороже 0,02% каждые восемь часов
Площадка A показывает +0,005% каждый час. Если ставка постоянна, это 0,12% в сутки и 43,8% простых годовых. На B +0,02% каждые восемь часов: 0,06% в сутки и 21,9% простых годовых. На C +0,01% каждые четыре часа, что даёт ту же суточную оценку, что B.
Для неизменного лонга номиналом 10 000 USDT расчётный суточный платёж на A — 12 USDT, на B и C — 6. Это учебное сравнение, а не прогноз или совет сменить площадку. Исполнение, базис, правила обеспечения и изменение ставки могут перевесить показанную разницу.
| Площадка | Ставка / интервал | Суточная оценка | Простой APR |
|---|---|---|---|
| A | 0,005% / 1 ч | 0,12% | 43,8% |
| B | 0,02% / 8 ч | 0,06% | 21,9% |
| C | 0,01% / 4 ч | 0,06% | 21,9% |
- A: каждый час
- 12 USDT / сутки
- B: каждые 8 часов
- 6 USDT / сутки
- C: каждые 4 часа
- 6 USDT / сутки
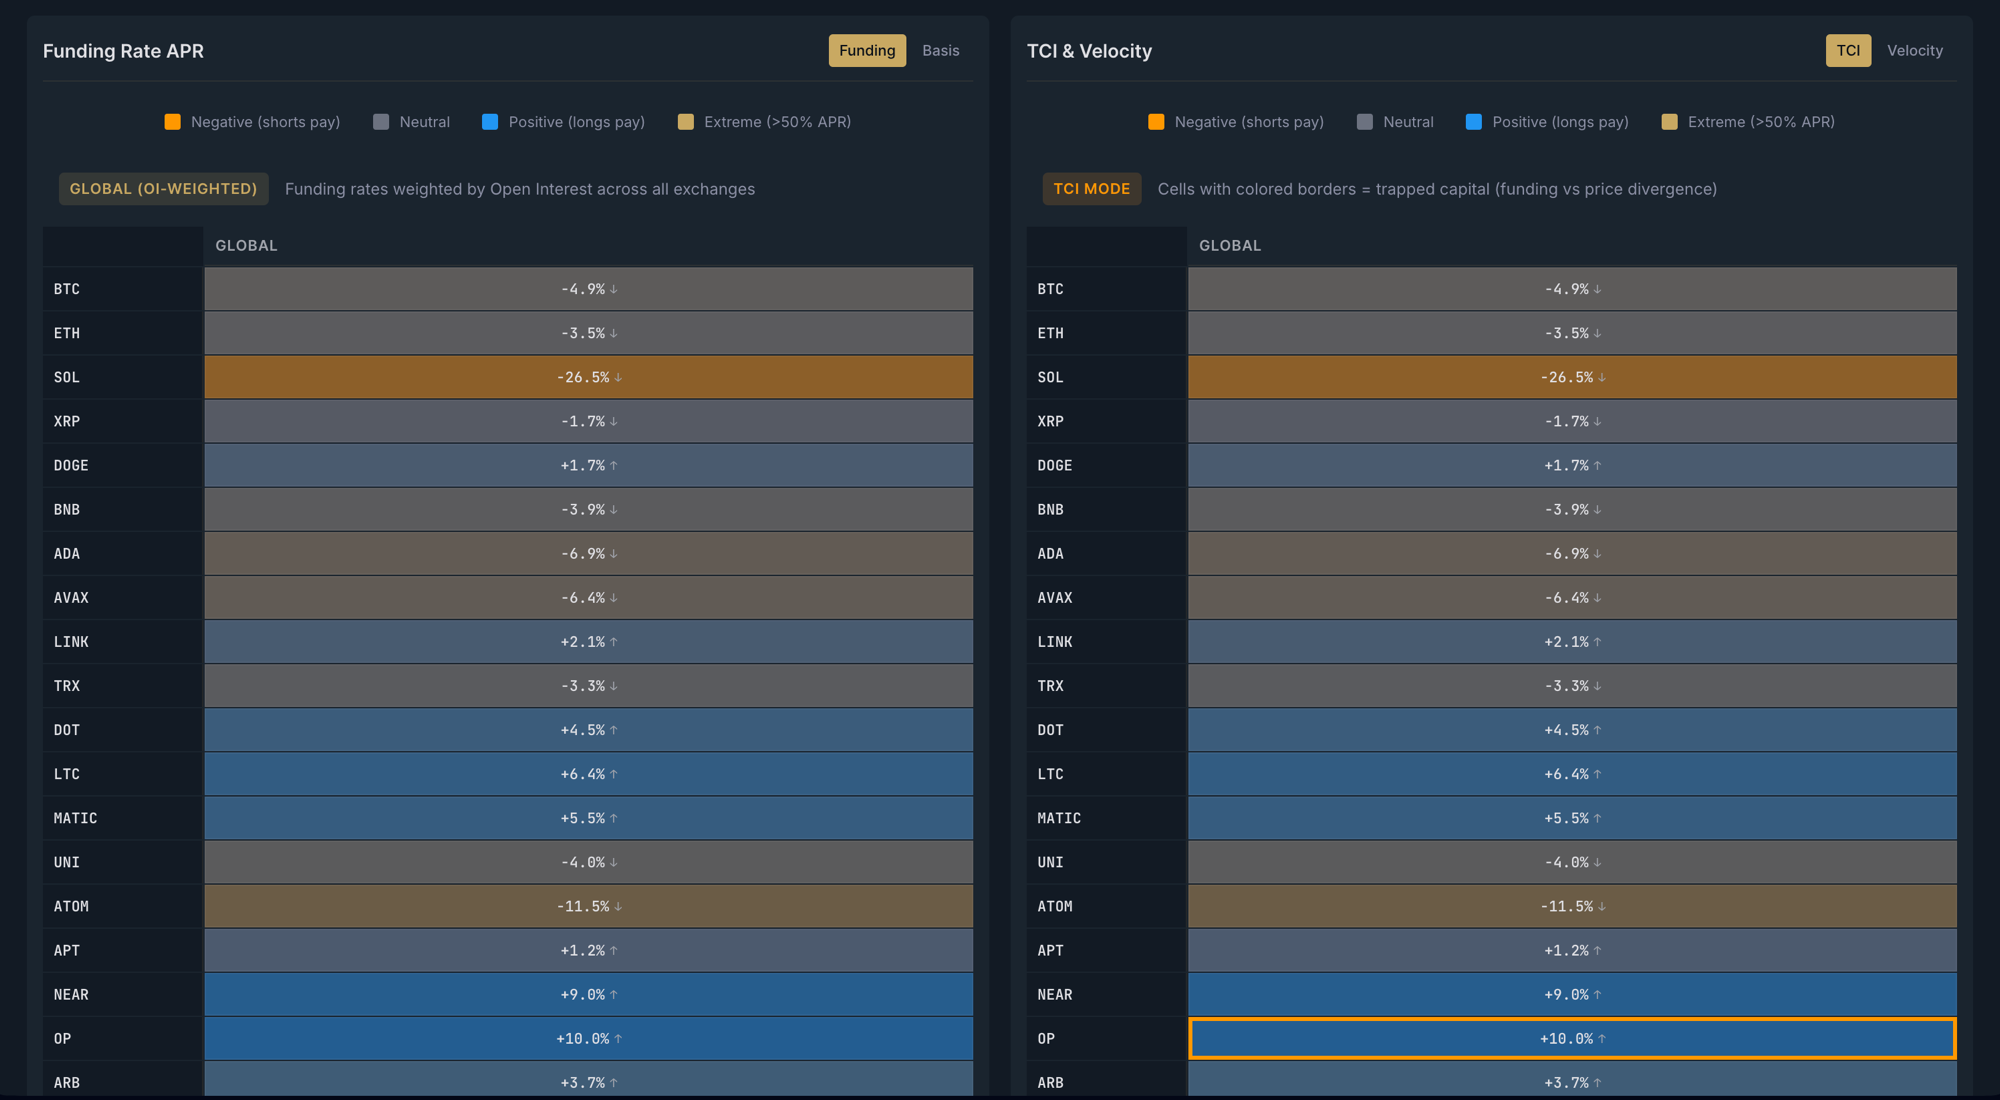
Общий средний показатель может скрыть ваш контракт
Сводка финансирования с весами OI объединяет площадки или инструменты по выбранным весам. Ваш платёж определяется собственным контрактом и номиналом при начислении. Спокойная общая оценка может сосуществовать с дорогой конкретной позицией. Используйте сводку для контекста, а учёт контракта — для планирования платежей.
Перед решением
- Читайте ставку, интервал, время и статус оценки/начисления вместе.
- Приведите сравнения к одному сроку и знаку.
- Отдельно обозначайте простой APR и сложный процент.
- Не смешивайте ставки на номинал с доходностью счёта.
- Проверяйте конкретный контракт за агрегированной картой.
Проверьте понимание
Контракт переходит с 0,01% каждые восемь часов на 0,004% каждый час. Становится ли суточное финансирование дешевле при постоянных ставках?
Показать ответ с объяснением
Нет. Старая оценка: 0,01% × 3 = 0,03% в сутки. Новая: 0,004% × 24 = 0,096%, то есть в 3,2 раза больше. Меньший показанный процент скрывает большую частоту начислений.