Статистика торговли: проверьте смысл результата бэктеста · 1 / 5
Средняя доходность и сложный процент: согласуйте кривую капитала
Последовательность может в среднем давать ноль процентов и терять капитал. Арифметическое среднее складывает наблюдения, а кривая капитала перемножает факторы. Это важно, когда прибыль и убыток применяются к меняющейся сумме.
Athenum7 минОбновлено:
Используйте доходности с согласованной базой капитала
Для n одинаково определённых периодов арифметическая средняя равна Σr_i / n. Без внешних потоков сложный рост равен Π(1 + r_i) − 1. Геометрическая средняя за период — корень степени n из произведения минус один, когда положительные факторы капитала делают расчёт осмысленным.
R отдельной сделки не является автоматически доходностью счёта. +2R при риске 0,5% капитала отличается от +2R при риске 2%. Одновременные позиции и свободные деньги тоже меняют соответствие. Сначала постройте кривую из реального капитала и принятого учёта результата.
Отделите конечный капитал от риска пути
Если фиксированные процентные доходности применяются ко всему счёту без внешних потоков, перестановка факторов не меняет произведение. Но она может изменить просадку и опыт удержания стратегии. При размере позиции, потоках или стоп-политике, зависящих от пути, иной порядок способен изменить сами реализованные доходности.
Эффект волатильности описывает разницу арифметического и сложного роста в определённом процессе. Это не дополнительная брокерская комиссия для повторного вычитания. Затраты должны уже входить в чистые доходности; отдельное вычитание эффекта из точного произведения посчитает его дважды.
Пример: две нулевые средние, разный конечный капитал
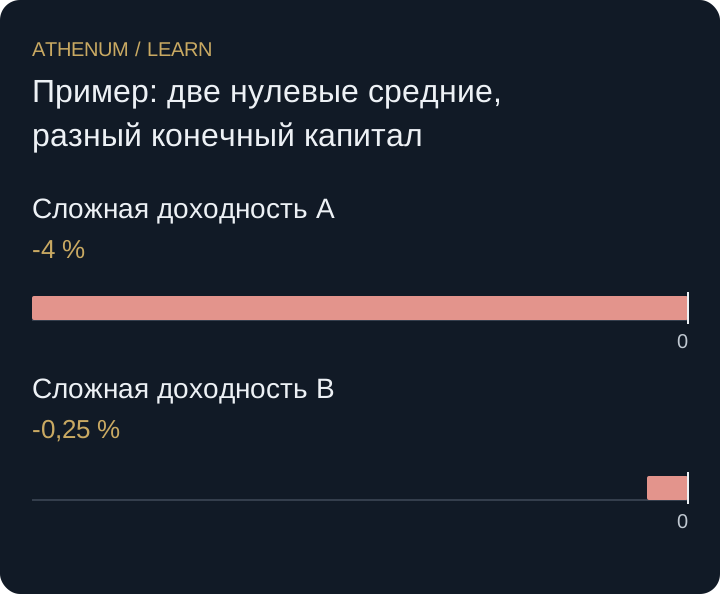
Начнём с условных 10 000 USDT. В последовательности A сначала +20%, затем −20%: средняя ноль. Капитал становится 12 000, затем 9 600, общий рост −4%. В B сначала +5%, затем −5%: средняя тоже ноль, но итог 9 975, то есть −0,25%.
Геометрические средние за период: √0,96 − 1 ≈ −2,0204% и √0,9975 − 1 ≈ −0,1251%. Разные остатки непосредственно следуют из произведений. Это учебные чистые доходности, а не прогноз будущей волатильности конкретной стратегии.
| Последовательность | Период 1 | Период 2 | Арифметическая средняя | Итоговый капитал |
|---|---|---|---|---|
| A | +20% | −20% | 0% | 9 600 USDT |
| B | +5% | −5% | 0% | 9 975 USDT |
 Увеличить схему
- Сложная доходность A: -4 %
- Сложная доходность B: -0,25 %
Не превращайте среднюю в обещание
Наблюдённая средняя 1% за сделку, умноженная на сто сделок, не гарантирует 100% прибыли счёта. Доходности могут пересекаться, использовать разный капитал, нести меняющиеся затраты или быть выбраны из удачного периода. Даже правильно построенная историческая кривая остаётся выборкой, не прогнозом.
Перед решением
- Определите доходность счёта и базу капитала.
- Для роста перемножайте факторы доходности.
- Сохраняйте хронологию для просадки.
- Отделите R сделки, арифметическое среднее и геометрический рост.
Проверьте понимание
Счёт получает +10%, −10% и +5% без внешних потоков. Каковы средняя арифметическая и общая сложная доходность?
Показать ответ с объяснением
Средняя (10 − 10 + 5) / 3 = 1,6667% за период. Фактор 1,10 × 0,90 × 1,05 = 1,0395 даёт общую доходность 3,95%. Начальные 10 000 становятся 10 395.