Trading-Statistik: was ein Backtest wirklich aussagt · 1 / 5
Durchschnittsrendite und Zinseszinseffekt: die Kontokurve abstimmen
Eine Folge kann im Durchschnitt null Prozent verdienen und trotzdem Kapital verlieren. Der arithmetische Mittelwert addiert Beobachtungen, die Kontokurve multipliziert Renditefaktoren. Das ist entscheidend, sobald Gewinne und Verluste auf wechselndes Kapital wirken.
Athenum7 Min.Aktualisiert:
Renditen auf einer konsistenten Kapitalbasis verwenden
Für n gleich definierte Perioden ist das arithmetische Mittel Σr_i / n. Ohne externe Zahlungsströme beträgt das Gesamtwachstum Π(1 + r_i) − 1. Der geometrische Durchschnitt je Periode ist die n-te Wurzel des Produkts minus eins, sofern positive Vermögensfaktoren diesen Ausdruck sinnvoll machen.
R-Multiplikatoren einzelner Trades sind nicht automatisch Kontorenditen. +2R bei 0,5 % Kontorisiko unterscheidet sich von +2R bei 2 %. Gleichzeitige Positionen und ungenutztes Kapital verändern die Zuordnung ebenfalls. Baue die Kontokurve aus tatsächlichem Kapital und der festgelegten P&L-Konvention auf, bevor du ihren Durchschnitt interpretierst.
Endvermögen und Verlaufsrisiko trennen
Wendest du dieselben festen Prozentänderungen ohne Zahlungsströme auf das volle Konto an, verändert ihre Reihenfolge das Endprodukt nicht. Drawdown und Halteerfahrung können sich trotzdem unterscheiden. Hängen Positionsgröße, Zahlungsströme oder Ausstiegsregeln vom Verlauf ab, kann eine andere Reihenfolge auch die realisierten Renditen verändern.
Der Volatilitätseffekt bezeichnet unter dem definierten Renditeprozess die Abweichung zwischen arithmetischem und geometrischem Wachstum. Er ist keine zusätzliche Brokergebühr. Kosten gehören bereits in die Nettorenditen; vom exakt berechneten Produkt noch einen separaten Volatilitätsabschlag abzuziehen würde den Effekt doppelt zählen.
Rechenbeispiel: gleicher Null-Durchschnitt, unterschiedliches Endvermögen
Ein hypothetisches Konto startet mit 10.000 USDT. Folge A gewinnt 20 % und verliert danach 20 %, im arithmetischen Mittel null. Das Konto steigt auf 12.000 und fällt auf 9.600: insgesamt −4 %. Folge B gewinnt 5 % und verliert 5 %, ebenfalls mit Mittelwert null, endet aber bei 9.975 beziehungsweise −0,25 %.
Die geometrischen Periodenmittel betragen √0,96 − 1 ≈ −2,0204 % und √0,9975 − 1 ≈ −0,1251 %. Die Unterschiede entstehen direkt aus der Multiplikation. Es sind konstruierte Nettorenditen und keine Prognosen zur künftigen Volatilität einer bestimmten Strategie.
| Folge | Periode 1 | Periode 2 | Arithmetisches Mittel | Endkapital |
|---|---|---|---|---|
| A | +20 % | −20 % | 0 % | 9.600 USDT |
| B | +5 % | −5 % | 0 % | 9.975 USDT |
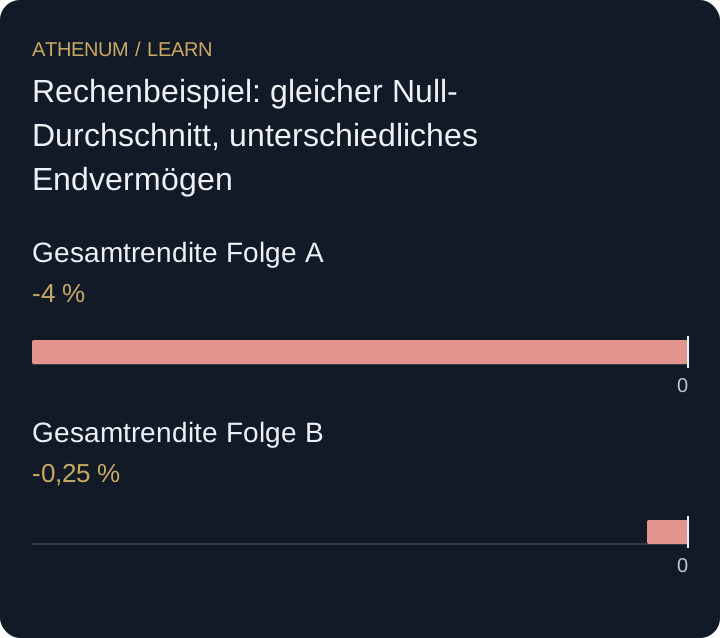 Diagramm vergrößern
- Gesamtrendite Folge A: -4 %
- Gesamtrendite Folge B: -0,25 %
Den Durchschnitt nicht zum Renditeversprechen multiplizieren
Ein beobachtetes Mittel von 1 % je Trade mal 100 Trades garantiert keine 100 % Kontogewinn. Trades können überlappen, unterschiedlich viel Kapital einsetzen, veränderte Kosten tragen oder aus günstigen Zeiträumen ausgewählt sein. Auch eine korrekt berechnete historische Kurve ist eine Stichprobe, keine Vorhersage.
Vor der Entscheidung
- Kontorendite und Kapitalbasis definieren.
- Für Wachstum Renditefaktoren multiplizieren.
- Die zeitliche Kurve für Drawdown erhalten.
- Trade-R, arithmetisches Mittel und geometrisches Wachstum trennen.
Prüfe dein Verständnis
Ein Konto erzielt ohne Zahlungsströme +10 %, −10 % und +5 %. Wie hoch sind arithmetisches Mittel und gesamte verknüpfte Rendite?
Lösung mit Erklärung anzeigen
Das Mittel beträgt (10 − 10 + 5) / 3 = 1,6667 % je Periode. Der Vermögensfaktor ist 1,10 × 0,90 × 1,05 = 1,0395, die Gesamtrendite also 3,95 %. Aus 10.000 werden 10.395.