Trading-Statistik: was ein Backtest wirklich aussagt · 2 / 5
Profitfaktor prüfen: trägt ein einzelner Gewinner das Ergebnis?
Der Profitfaktor teilt die Summe positiver Trade-Ergebnisse durch den Betrag der negativen Ergebnisse. Ein Wert über eins kann fast vollständig an einem einzelnen Trade hängen. Prüfe Verteilung und Stichprobe, bevor du daraus einen wiederholbaren Vorteil ableitest.
Athenum7 Min.Aktualisiert:
Trade- und Kostendefinition festhalten
Nutze eine einheitliche Größe, etwa Netto-USDT je abgeschlossenem Trade. Ordne Einstiegs- und Ausstiegsgebühren, Funding und weitere Kosten vor der Einteilung in Gewinner und Verlierer zu. Ein kleiner Bruttogewinn kann netto negativ werden. Vermische weder Bruttogewinne mit Nettoverlusten noch Geld-P&L mit R-Multiplikatoren.
Teilverkäufe benötigen eine Gruppierungsregel. Drei profitable Ausführungen einer Position sind nicht automatisch drei unabhängige erfolgreiche Entscheidungen. Offene Positionen gehören separat ausgewiesen. Unabgeschlossene Verlierer auszuschließen und geschlossene Gewinner mitzunehmen verzerrt die Stichprobe. Ohne negative Ergebnissumme ist das Verhältnis undefiniert, kein Beweis unendlicher Qualität.
Konzentration beschreiben, ohne Geschichte umzuschreiben
Zeige den Anteil des größten Gewinns an allen positiven Ergebnissen und am Nettoergebnis. Berechne zusätzlich einen klar beschrifteten Stressfall ohne oder mit verkleinertem Extremwert. Die vollständige Stichprobe bleibt das Hauptergebnis. Die Zusatzrechnung prüft Abhängigkeit vom Extremwert, nicht dessen Berechtigung.
Große Gewinner können zur Struktur einer Trendfolgestrategie gehören. Sie zu entfernen liefert nicht automatisch eine bessere Prognose. Untersuche Regeln, Ausführung, Liquidität und Zeitraum und verwende Unsicherheitsverfahren, die Abhängigkeiten und Strategieauswahl berücksichtigen.
Rechenbeispiel: Profitfaktor 2 hängt stark an einem Trade
Sechs hypothetische abgeschlossene Nettoergebnisse lauten +160, +10, +10, −30, −30 und −30 USDT. Positive Ergebnisse summieren sich auf 180, Verlustbeträge auf 90. Profitfaktor ist 2, Trefferquote 50 % und Netto-P&L +90.
Der größte Gewinner liefert 160 / 180 = 88,889 % aller positiven Ergebnisse. Ohne ihn verbleiben im ausdrücklich separaten Sensitivitätsfall 20 Gewinn gegenüber 90 Verlust, Profitfaktor 0,2222 und Netto-P&L −70. Das tatsächlich beobachtete Ergebnis bleibt +90. Die kleine konstruierte Stichprobe zeigt Konzentration und definiert keinen universellen Mindest-Profitfaktor.
| Kennzahl | Vollständige Stichprobe | Ohne größten Gewinn: nur Sensitivität |
|---|---|---|
| Trades | 6 | 5 |
| Positive Ergebnisse | 180 | 20 |
| Verlustbetrag | 90 | 90 |
| Profitfaktor | 2 | 0,2222 |
| Netto-P&L | 90 | −70 |
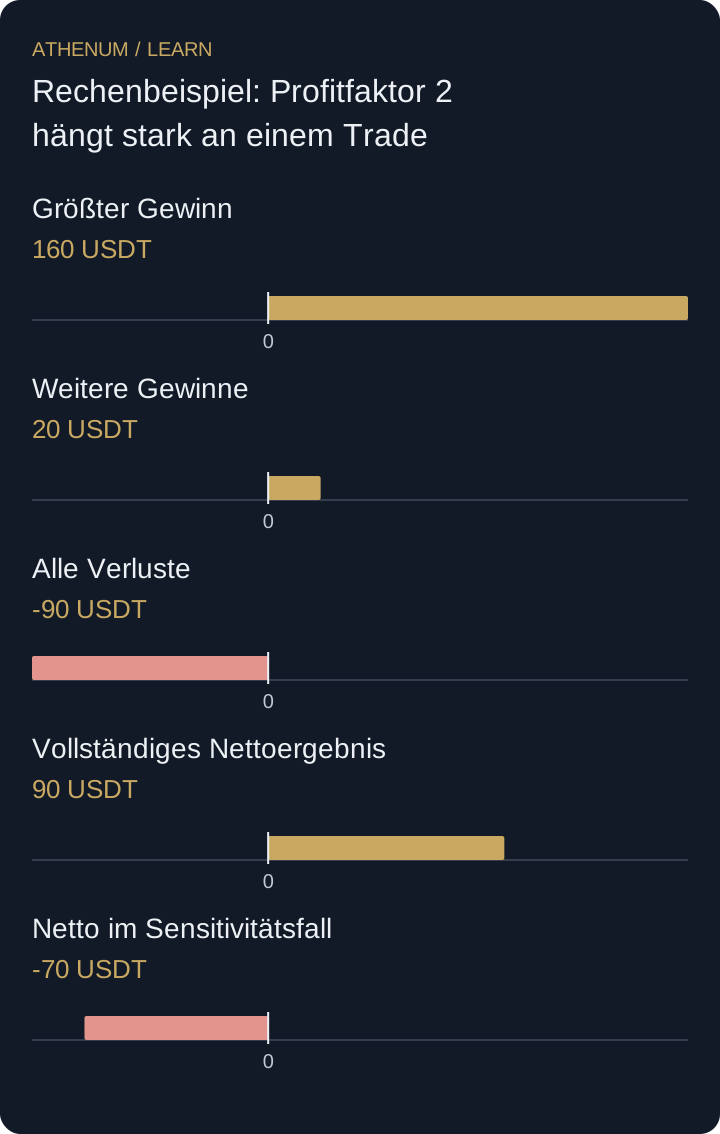 Diagramm vergrößern
- Größter Gewinn: 160 USDT
- Weitere Gewinne: 20 USDT
- Alle Verluste: -90 USDT
- Vollständiges Nettoergebnis: 90 USDT
- Netto im Sensitivitätsfall: -70 USDT
Kein fester Schwellenwert bestätigt einen Vorteil
Ein hohes Verhältnis kann wenige Beobachtungen, günstige Bedingungen, ausgelassene Kosten oder eine echte, aber unsichere Auszahlungsverteilung widerspiegeln. Ein kleinerer Wert kann zu vielen kleinen Gelegenheiten mit anderem Umsatz und Drawdown gehören. Vergleiche diese Eigenschaften, statt jede Strategie oberhalb einer beliebigen Zahl für bereit zu erklären.
Vor der Entscheidung
- Trades und Kosten einheitlich gruppieren.
- Unabgeschlossene Exponierung sichtbar halten.
- Gewinnsumme, Verlustbetrag und Stichprobe neben dem Verhältnis nennen.
- Konzentrationsstresstests kennzeichnen, ohne das Original zu ersetzen.
Prüfe dein Verständnis
Netto-Trades sind +45, +15, −20 und −10 USDT. Wie hoch sind Profitfaktor und Anteil des größten Gewinners an positiven Ergebnissen? Welcher Faktor bleibt ohne ihn?
Lösung mit Erklärung anzeigen
Gewinne summieren sich auf 60, Verlustbeträge auf 30: Profitfaktor 2. Der größte Gewinner stellt 45 / 60 = 75 % der positiven Ergebnisse. Ohne ihn bleiben nur im Sensitivitätsfall 15 / 30 = 0,5 und Netto-P&L −15.