Статистика бэктеста: что на самом деле значит результат · 2 / 5
Профит-фактор: проверьте зависимость результата от одного выигрыша
Профит-фактор делит сумму положительных результатов на абсолютную сумму отрицательных. Значение выше единицы может держаться на одной сделке. Прежде чем считать его доказательством устойчивого преимущества, изучите распределение и выборку.
Athenum7 минОбновлено:
Как рассчитать профит-фактор по чистым результатам сделок
Используйте одну единицу, например чистые USDT на завершённую сделку. До определения знака учтите комиссии входа и выхода, фандинг и распределённые затраты. Малый брутто-выигрыш может стать нетто-убытком. Не смешивайте валовую прибыль с чистыми потерями или денежный результат с R.
Частичным выходам нужна явная группировка. Три прибыльных исполнения одной позиции не обязательно являются тремя независимыми решениями. Открытые позиции учитывайте отдельно: исключение незавершённых убытков при включении закрытых выигрышей смещает выборку. При нулевой сумме потерь назовите отношение неопределённым, не доказательством бесконечного качества.
Концентрация на крупнейшем выигрыше и сценарий чувствительности
Покажите вклад крупнейшего выигрыша в сумму положительных результатов и в общий итог. Затем рассчитайте явно обозначенный сценарий чувствительности без него или с его уменьшением. Основным остаётся полный наблюдённый результат. Сценарий проверяет зависимость сводки от экстремума, а не объявляет сделку недопустимой.
Крупные выигрыши могут быть реальным свойством следования тренду. Их удаление не обязательно улучшает прогноз. Проверьте правдоподобие таких исходов при правилах, ликвидности, исполнении и выбранном периоде; оценивайте неопределённость с учётом зависимости и отбора.
Пример: профит-фактор 2 по шести сделкам, один выигрыш +160
Шесть условных завершённых чистых результатов: +160, +10, +10, −30, −30, −30 USDT. Прибыли суммируются в 180, абсолютные потери в 90. Профит-фактор 2, доля выигрышей 50%, чистый итог +90.
Крупнейший выигрыш даёт 160 / 180 = 88,889% положительного результата. В отдельном сценарии без него прибыли 20, потери 90, отношение 0,2222 и итог −70. Фактически наблюдённый итог остаётся +90. Маленький пример показывает концентрацию, не универсальный приемлемый порог.
| Показатель | Полная выборка | Без крупнейшего: только чувствительность |
|---|---|---|
| Сделки | 6 | 5 |
| Положительный результат | 180 | 20 |
| Абсолютные потери | 90 | 90 |
| Профит-фактор | 2 | 0,2222 |
| Чистый итог | 90 | −70 |
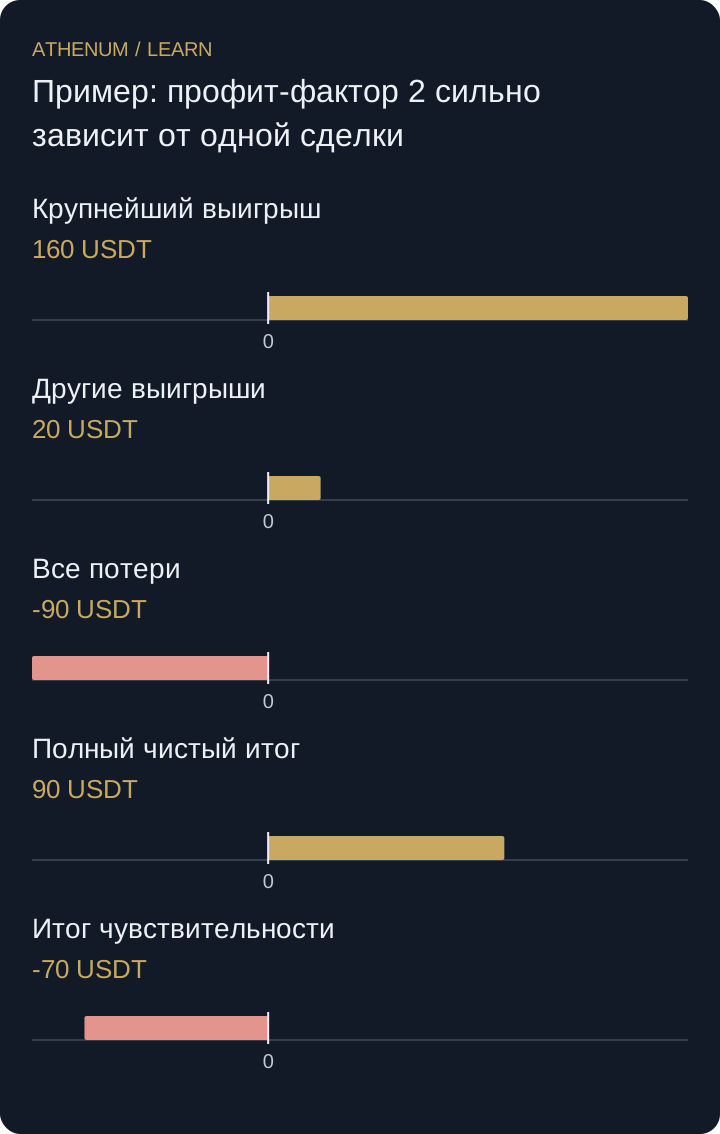 Увеличить схему
- Крупнейший выигрыш: 160 USDT
- Другие выигрыши: 20 USDT
- Все потери: -90 USDT
- Полный чистый итог: 90 USDT
- Итог чувствительности: -70 USDT
Почему ни один порог профит-фактора не доказывает преимущество
Высокое значение может отражать малую выборку, удачные условия, пропущенные расходы или подлинное, но неопределённое распределение выплат. Меньшее отношение может сопровождать много маленьких возможностей с иной частотой и просадкой. Сравнивайте эти свойства, не допускайте реальный капитал по одному произвольному порогу.
Перед решением
- Последовательно группируйте сделки и затраты.
- Оставляйте незавершённый риск видимым.
- Покажите прибыль, потери и размер выборки рядом с отношением.
- Помечайте стресс концентрации, сохраняя исходный результат.
Проверьте понимание
Чистые сделки +45, +15, −20 и −10 USDT. Каковы профит-фактор и доля крупнейшего выигрыша в положительном результате? Какое отношение останется без него?
Показать ответ с объяснением
Прибыль 60, потери 30: профит-фактор 2. Крупнейший даёт 45 / 60 = 75%. Исключение только для чувствительности оставит 15 / 30 = 0,5 и чистый итог −15.
Источники и дополнительное чтение
Продолжить с Athenum
Похожие уроки
- Проверьте знаменатель показателя успешности графической фигуры
100 кандидатов, 60 входов, 24 победы. Разделите кандидатов, входы, касания целей и прибыльные сделки до расчёта винрейта.
- Измеряйте MFE и MAE, не придумывая реализованную прибыль
Максимальное благоприятное отклонение не равно профиту: 20,40 USDT превратились в 3,598 USDT чистыми. Измерьте MFE и MAE и сверьте с фактическим выходом.