Статистика бэктеста: что на самом деле значит результат · 5 / 5
Бутстрэп сделок: сохраняйте зависимые блоки при повторной выборке
Бутстрэп повторно выбирает наблюдённые данные при заданной модели. Если сделки разделяют дневной шок, независимый выбор каждой разрушает связь. Выбор единицы важнее впечатляющего числа симуляций.
Athenum7 минОбновлено:
Блочный бутстрэп: как делать повторную выборку зависимых сделок
В обычном независимом бутстрэпе наблюдения выбираются с возвращением, затем пересчитывается статистика. Блочный подход сохраняет связанные наблюдения вместе: сессии, эпизоды или обоснованные окна времени. Их длина и построение определяют сохраняемую зависимость.
Метод не находит ненаблюдавшиеся кризисы, не устраняет отбор стратегии и не чинит неверные исполнения. Граница блока тоже может разрезать зависимость между сессиями. Проверяйте несколько обоснованных вариантов и сохраняйте исходную хронологию. Повторный выбор результатов не равен проверенной модели будущих цен.
Неравные размеры блоков меняют и веса. В дне A одна сделка +4R, в дне B три сделки −1R. Среднее на сделку: (4 − 1 − 1 − 1) / 4 = 0,25R. Среднее двух дневных средних с одинаковыми весами: (4 − 1) / 2 = 1,5R. Это разные статистики. Определите целевую величину, сохраните состав блоков и пересчитывайте числитель и знаменатель при каждой повторной выборке. Усреднение дневных средних по сделкам не равно расчёту дневной доходности счёта.
Полный перебор учебного случая и запись всех настроек бутстрэпа
В примере лишь два дня, чего недостаточно для достоверного доверительного интервала реальной стратегии. Цель — показать все последовательности, разрешённые каждым методом. Полный перебор исключает влияние начального состояния генератора случайных чисел и численного шума на объяснение.
В реальном расчёте запишите версию данных, статистику, группировку, число выборок, генератор и метод интервала. Воспроизводимость делает результат проверяемым, но не гарантирует правильность модели. Параметр paired базового API сохраняет согласованность парных массивов, а не автоматически определяет временные блоки торговли.
Пример: день +2R и день −1R, две схемы повторной выборки
День A содержит две сделки +2R, день B — две −1R. Среднее четырёх равно +0,5R. Выбор двух целых дней с возвращением даёт AA, AB, BA и BB с равными весами. Средние по четырём сделкам: +2R, +0,5R, +0,5R и −1R.
Независимый выбор четырёх сделок позволяет каждой быть +2R или −1R с равными весами. Возможны шестнадцать равновероятных знаковых последовательностей. Полностью выигрышная или проигрышная — две из шестнадцати, 12,5%; в дневных блоках две из четырёх, 50%. Это частоты внутри двух учебных моделей, не вероятности будущего торгового успеха.
| Выбранные дни | Четыре результата | Среднее за сделку |
|---|---|---|
| AA | 2, 2, 2, 2 | 2R |
| AB | 2, 2, −1, −1 | 0,5R |
| BA | −1, −1, 2, 2 | 0,5R |
| BB | −1, −1, −1, −1 | −1R |
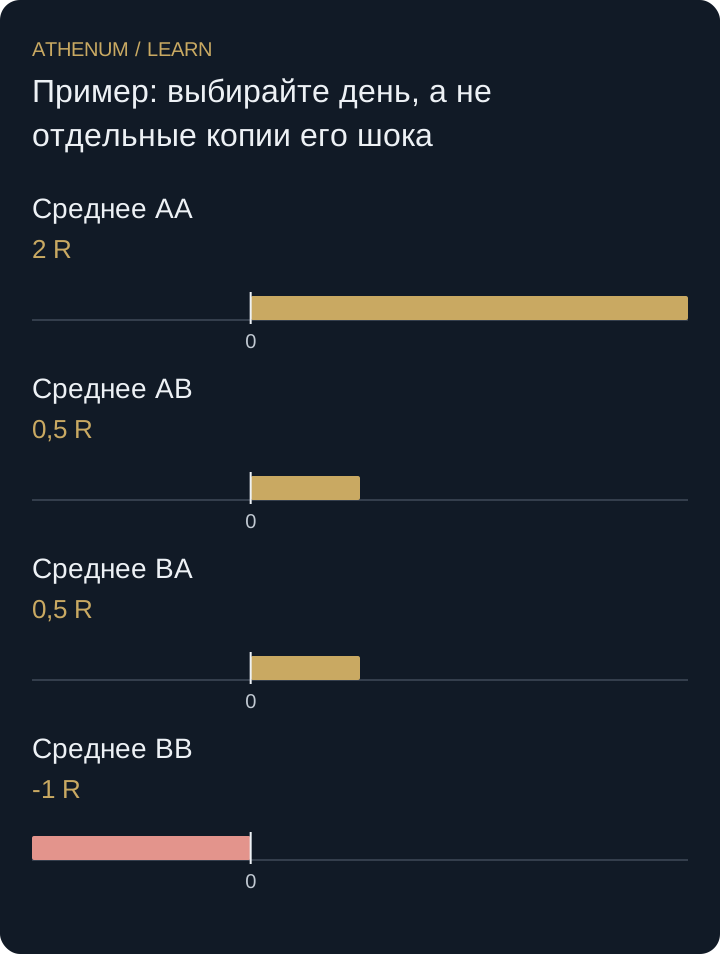 Увеличить схему
- Среднее AA: 2 R
- Среднее AB: 0,5 R
- Среднее BA: 0,5 R
- Среднее BB: -1 R
Больше повторов бутстрэпа не добавляет независимой истории
Больше повторов уменьшает численный шум вычисления, но не добавляет режимов или независимой истории. Узкий результат многократного повторения малой выборки может оставаться обманчивым при неверной модели, отборе стратегии или другом будущем рынке.
Перед решением
- Выберите единицу, сохраняющую важную зависимость.
- Запишите статистику, версию данных и процедуру.
- Отделите частоты модели от вероятностей будущего.
- Считайте выбор блока и короткую историю существенной неопределённостью.
Проверьте понимание
Каково среднее четырёх дневных бутстрэп-средних? Доказывает ли совпадение с исходной выборкой положительную ожидаемую доходность?
Показать ответ с объяснением
(2 + 0,5 + 0,5 − 1) / 4 = 0,5R, как в исходной выборке. Совпадение следует из симметричного построения повторной выборки. Будущего преимущества оно не доказывает: наблюдались лишь два дня, принятые за совокупность для выбора.
Источники и дополнительное чтение
Продолжить с Athenum
Похожие уроки
- Фиксированная доля риска: смоделируйте серию убытков до торговли
Сравните фиксированный риск в деньгах с 2 % капитала на серии из 5 убытков. Учтите округление, гэпы и комиссии: меньший объём не защищает от разорения.
- Ноль наблюдаемых неудач не означает нулевой риск
20 отобранных примеров без единой неудачи ничего не гарантируют. Рассчитайте реальную ценность выборки без неудач и проверьте способ её отбора.