Статистика торговли: проверьте смысл результата бэктеста · 4 / 5
Бенчмарк торговли: сравните чистый результат на одном капитале и периоде
Положительный торговый итог может уступать простой альтернативе. Сравните одинаковые даты, капитал и метод внешних потоков с реалистичными затратами. Перед трактовкой разницы объясните различия позиций и просадки.
Athenum7 минОбновлено:
Выберите ориентир до определения победителя
Ориентир должен отвечать вопросу исследования. Покупка и удержание сравнивает активную торговлю с пассивной экспозицией того же актива; деньги — риск с отсутствием позиции при заданной доходности денежных средств. Ни один автоматически не уравнивает плечо, чувствительность к рынку или ликвидность.
Зафиксируйте ориентир, период и модель затрат до просмотра результатов. Выбор слабейшего соперника постфактум — ещё один вид ретроспективного отбора. Если стратегия держит разные активы или деньги, покажите различия, не называя сырую разницу доходности скорректированной по риску альфой.
Согласуйте оба конечных капитала
Начните с одинаковой суммы, одинаково обработайте пополнения и выводы, вычтите комиссии, спред/проскальзывание, funding и заёмные расходы, где применимо. Используйте исполнимые цены либо явное правило симуляции. Беззатратный ориентир против стратегии с затратами или обратный вариант отвечает другому вопросу.
Сравнивайте хронологические кривые, не только финал. Стратегия может немного уступить с меньшей экспозицией или исторической просадкой. Это измеряемый компромисс, не повод молча менять ориентир. Историческая просадка остаётся выборочным наблюдением и не ограничивает будущее.
Пример: валовая победа исчезает после затрат
Оба условных портфеля начинают с 10 000 USDT без внешних потоков. Активная торговля зарабатывает 800 до затрат, платит 200 и заканчивает на 10 600. Пассивный ориентир зарабатывает 700 до своих 20 расходов и заканчивает на 10 680.
Валовые доходности 8% и 7%, чистые — 6% и 6,8%. Преимущество активной стратегии в один процентный пункт превращается в отставание на 0,8 пункта. Затраты условные, не текущие тарифы бирж. Равный риск траекторий не предполагается.
| Портфель | Валовый результат | Затраты | Чистый результат | Конечный капитал |
|---|---|---|---|---|
| Активный | 800 | 200 | 600 | 10 600 |
| Пассивный ориентир | 700 | 20 | 680 | 10 680 |
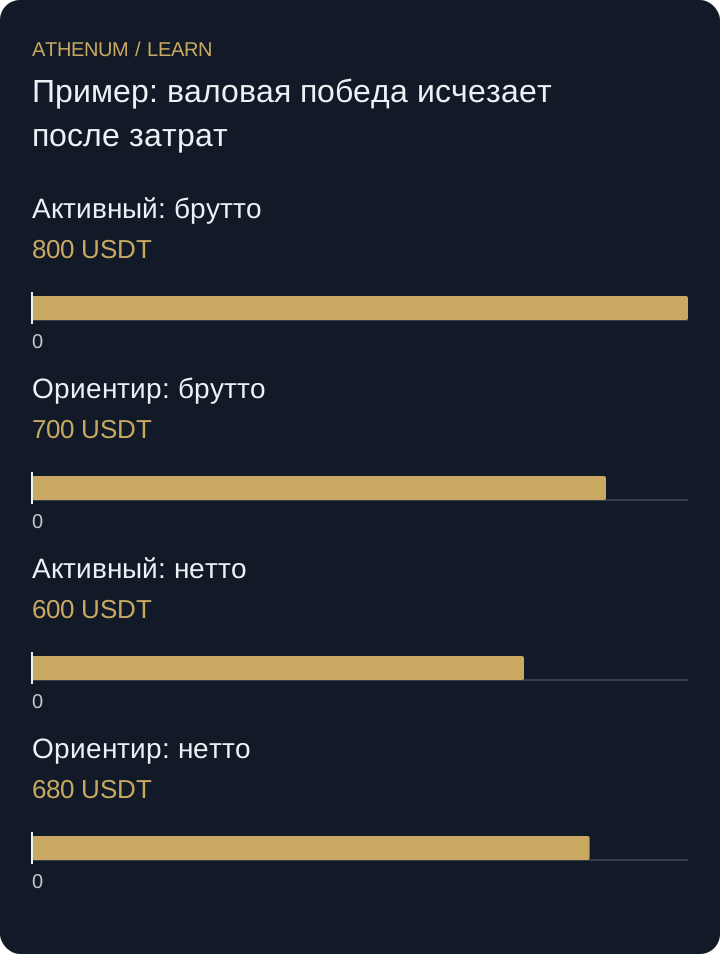 Увеличить схему
- Активный: брутто: 800 USDT
- Ориентир: брутто: 700 USDT
- Активный: нетто: 600 USDT
- Ориентир: нетто: 680 USDT
Разное плечо может создать обманчивое превосходство
Двойная экспозиция способна обогнать ориентир без плеча на удачном рынке, приняв гораздо большие потери. Покажите позицию, маржинальные ограничения и стресс. Не выводите мастерство только из разницы доходности и не подбирайте ориентиру плечо задним числом ради удобного вывода.
Перед решением
- Зафиксируйте ориентир и даты до оценки.
- Согласуйте капитал и внешние потоки.
- Сверьте чистый конечный капитал обоих путей.
- Покажите экспозицию, оборот и просадку рядом с разницей доходностей.
Проверьте понимание
Два портфеля начинают с 20 000 USDT. Активный получает 1 400 брутто и платит 300; ориентир получает 1 200 и платит 40. У кого выше чистая доходность?
Показать ответ с объяснением
Активный нетто 1 100, или 5,5%. Ориентир нетто 1 160, или 5,8%. Ориентир впереди на 60 USDT, то есть 0,3 процентного пункта начального капитала. Риск и экспозицию всё ещё нужно изучить отдельно.