Backtest-Statistik: Trading-Ergebnisse richtig auswerten · 4 / 5
Benchmark im Trading: Nettoergebnisse bei gleichem Kapital vergleichen
Ein positives Handelsergebnis kann hinter einer einfacheren Alternative zurückbleiben. Vergleiche Zeitraum, Kapital und Zahlungsstrombehandlung mit plausiblen Kosten. Erkläre anschließend Unterschiede in Exponierung und Drawdown, bevor du den Abstand interpretierst.
Athenum7 Min.Aktualisiert:
Kaufen und Halten oder Bargeld: die Benchmark vorab wählen
Eine Benchmark muss zur Forschungsfrage passen. Kaufen und Halten kann aktiven Handel mit passiver Exponierung desselben Assets vergleichen. Bargeld prüft unter einer festgelegten Verzinsung, ob sich das Risiko gegenüber Nichtinvestieren auszahlte. Beides gleicht Hebel, Marktabhängigkeit oder Liquidität nicht automatisch an.
Friere Benchmark, Zeitraum und Kostenmodell vor Ergebnisbetrachtung ein. Nachträglich den schwächsten Vergleich auszuwählen ist Rückschau. Hält die Strategie mehrere Assets oder Bargeld, lege das offen, statt den bloßen Renditeabstand als risikobereinigtes Alpha auszugeben.
Kosten für beide einmal abziehen, dann Eigenkapitalkurven vergleichen
Verwende für beide Portfolios dieselbe Ausführungskosten-Konvention. Enthält das P&L bereits tatsächliche Fills, sind Spread und Slippage gegenüber einem Referenzkurs darin enthalten. Ziehe separat gebuchte Gebühren, Funding und Leihkosten einmal ab, nicht dieselbe Kursabweichung erneut. Bei Brutto-P&L aus Referenzkursen ziehst du die modellierte Ausführungsabweichung einmal ab. Die Bruttowerte des Beispiels verwenden Referenzkurse; die Kostensummen enthalten diese modellierte Abweichung und separate Entgelte.
Vergleiche die zeitlichen Eigenkapitalkurven und nicht nur Endpunkte. Eine Strategie kann knapp zurückliegen und zugleich weniger Exponierung oder historischen Drawdown haben. Das ist ein messbarer Zielkonflikt, kein Grund für einen stillen Benchmarkwechsel. Historischer Drawdown begrenzt zukünftiges Risiko nicht.
Beispiel: 8 % vs. 7 % brutto werden 6 % vs. 6,8 % netto
Beide hypothetischen Portfolios starten ohne externe Zahlungsströme mit 10.000 USDT. Aktiver Handel verdient brutto 800, zahlt aber insgesamt 200 modellierte Kosten und endet mit 10.600. Der passive Vergleich verdient brutto 700 und zahlt 20, endet also mit 10.680.
Bruttorenditen sind 8 % gegenüber 7 %, Nettorenditen 6 % gegenüber 6,8 %. Aus einem Prozentpunkt Vorsprung werden 0,8 Prozentpunkte Rückstand. Die Kosten sind konstruierte Summen, keine aktuellen Börsengebühren. Gleiche Risikoverläufe der beiden Portfolios werden nicht unterstellt.
| Portfolio | Brutto-P&L | Kosten | Netto-P&L | Endkapital |
|---|---|---|---|---|
| Aktiv | 800 | 200 | 600 | 10.600 |
| Passive Benchmark | 700 | 20 | 680 | 10.680 |
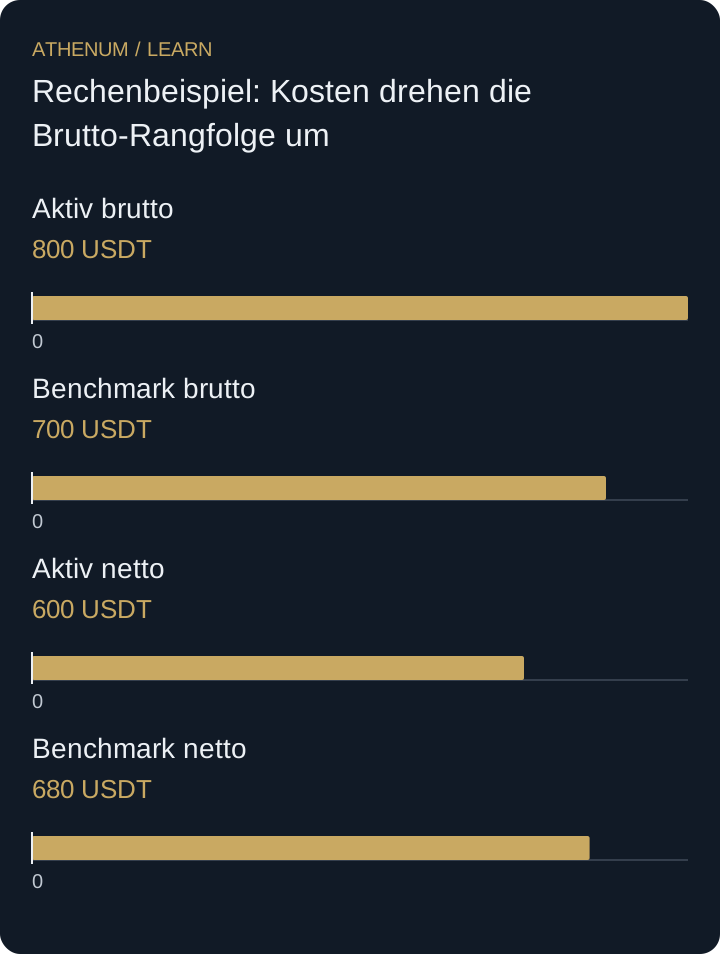 Diagramm vergrößern
- Aktiv brutto: 800 USDT
- Benchmark brutto: 700 USDT
- Aktiv netto: 600 USDT
- Benchmark netto: 680 USDT
Fehler: Eine ungehebelte Benchmark mit mehr Hebel schlagen
Doppelte Exponierung kann im günstigen Markt eine ungehebelte Benchmark schlagen und zugleich erheblich größere Verluste zulassen. Zeige Exponierung, Margingrenzen und Stressverhalten. Leite keine Kompetenz allein aus dem Renditeabstand ab und hebel die Benchmark nicht nachträglich passend zur gewünschten Geschichte.
Vor der Entscheidung
- Benchmark und Zeitraum vor der Auswertung festlegen.
- Kapital und Zahlungsstrombehandlung abstimmen.
- Netto-Endvermögen beider Verläufe nachvollziehen.
- Exponierung, Umsatz und Drawdown neben dem Renditeabstand zeigen.
Prüfe dein Verständnis
Beide Portfolios starten mit 20.000 USDT. Aktiv entstehen 1.400 brutto und 300 Kosten; die Benchmark erzielt 1.200 brutto und 40 Kosten. Wer hat die höhere Nettorendite?
Lösung mit Erklärung anzeigen
Aktiv verbleiben 1.100 beziehungsweise 5,5 %. Die Benchmark erreicht 1.160 beziehungsweise 5,8 %. Sie liegt 60 USDT oder 0,3 Prozentpunkte des Startkapitals vorne. Dies vergleicht Nettorenditen; Exponierung und Risiko bleiben separat zu untersuchen.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Verwandte Lektionen
- Implementation Shortfall mit einem festen Referenzpreis berechnen
Zähle Preisdifferenzen, Gebühren und Opportunitätskosten ungefüllter Mengen. Gleiche die Decision- und Arrival-Benchmarks ohne doppelte Zählungen ab.
- Den Erwartungswert nach Gebühren und Slippage berechnen
Berechne aus Trefferquote, Durchschnittsgewinn und -verlust den Netto-Erwartungswert. Finde die Break-even-Quote und sieh, wie Kosten ein 2R-Setup kippen.