Trading-Statistik: was ein Backtest wirklich aussagt · 3 / 5
Überlappende Trades: zwanzig Ergebnisse können vier Marktphasen enthalten
Zwanzig Trades rund um vier Nachrichtenereignisse bleiben zwanzig Trades. Sie können aber erheblich weniger unabhängige Markterfahrungen enthalten. Bewahre die Einzelwerte und gruppiere zugleich die gemeinsamen Ereignisse, die ihre Ergebnisse bewegen.
Athenum7 Min.Aktualisiert:
Beobachtungen und Abhängigkeit getrennt zählen
Die Beobachtungsanzahl ist eine tatsächliche Zählung unter deiner Gruppierungsregel. Unabhängigkeit ist dagegen eine Annahme über Zusammenhänge. Trades können Einstieg, Haltedauer, Instrumente, Signale oder Marktschocks teilen. Mehr Tabellenzeilen rechtfertigen für sich keine engeren Unsicherheitsintervalle.
Überlappung beweist keine perfekte Abhängigkeit; fehlende Überlappung beweist keine Unabhängigkeit. Ein anhaltendes Regime kann Tage verbinden. Prüfe Mechanismus, Zeitreihe und sinnvolle alternative Gruppen. Autokorrelation kann einige Abhängigkeiten sichtbar machen, bestätigt aber nicht die Abwesenheit aller relevanten Zusammenhänge.
Kontobeschränkungen im Rückblick erhalten
Sind fünf Trades gleichzeitig offen, muss die Simulation Kapital und Risiko für alle fünf gemeinsam reservieren. Jeden so nachzuspielen, als verfügte nur er über das gesamte Konto, erzeugt möglicherweise unmögliche Exponierung. Ähnliches gilt für mehrere verwandte Signalvarianten derselben Bewegung als unabhängige Bestätigungen.
Gruppiere für die Unsicherheitsanalyse anhand einer vorher festgelegten Regel, etwa Ereignis, Sitzung oder begründetem Zeitblock. Bewahre die enthaltenen Trades und beide Anzahlen auf. Wähle nicht nachträglich die Einteilung mit der kleinsten Unsicherheit.
Rechenbeispiel: fünf Kopien desselben Ereignisses
Nur für das Lehrmodell werden vier unabhängige Ereignisse angenommen. Jedes enthält fünf vollkommen identische Nettoergebnisse: je +2R, −1R, +1R und −2R. Es gibt zwanzig Trade-Zeilen, aber innerhalb eines Ereignisses keine zusätzliche Information durch die vier Kopien. Der Durchschnitt ist in beiden Darstellungen null.
Haben Ereignisergebnisse Populationsvarianz σ² und sind Ereignisse unabhängig, beträgt die Varianz des Mittels σ² / 4. Fälschlich unabhängige zwanzig Zeilen ergeben σ² / 20: fünfmal zu kleine Varianz und um √5 zu kleinen Standardfehler. Der genaue Faktor folgt aus der konstruierten perfekten Abhängigkeit, nicht aus einer allgemeinen Regel für überlappende Trades.
| Ereignis | Trade-Zeilen | Ergebnis jeder Zeile | Verschiedene modellierte Schocks |
|---|---|---|---|
| A | 5 | +2R | 1 |
| B | 5 | −1R | 1 |
| C | 5 | +1R | 1 |
| D | 5 | −2R | 1 |
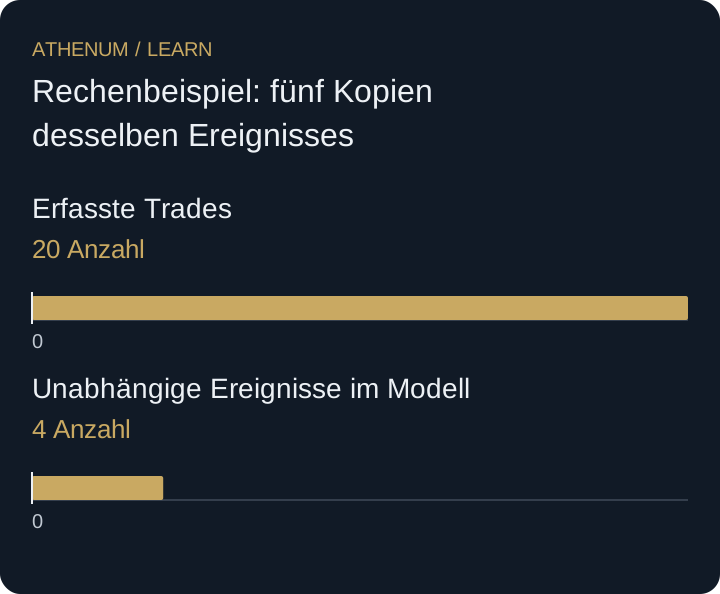 Diagramm vergrößern
- Erfasste Trades: 20 Anzahl
- Unabhängige Ereignisse im Modell: 4 Anzahl
Keine beliebige effektive Stichprobengröße erfinden
Die Trade-Anzahl jeder Strategie pauschal durch fünf zu teilen wäre genauso unbegründet wie völlige Unabhängigkeit. Hier folgt der Faktor aus der Modellstruktur. Reale Analysen brauchen ein passendes Kovarianz- oder Resampling-Modell, ausreichend Historie und Sensitivitätsprüfungen. Bewahre rohe Anzahlen, auch wenn das Unsicherheitsmodell Gruppen verwendet.
Vor der Entscheidung
- Haltefenster und gemeinsame Ereignistreiber abbilden.
- Tatsächliche Anzahl von Unabhängigkeitsannahmen trennen.
- Gleichzeitige Kapital- und Risikogrenzen nachspielen.
- Gruppierung vor der Unsicherheitsberechnung festlegen.
Prüfe dein Verständnis
Ein Lehrmodell enthält sechs unabhängige Sitzungen mit je drei identischen Ergebnissen. Um welchen Faktor unterschätzt die Annahme von achtzehn unabhängigen Zeilen die Varianz ihres Mittels?
Lösung mit Erklärung anzeigen
Korrekt ist unter diesen Annahmen σ² / 6, fälschlich wären es σ² / 18. Die Varianz wird um Faktor drei unterschätzt, der Standardfehler um √3. Das gilt wegen unabhängiger Sitzungen und vollkommen identischer Ergebnisse innerhalb jeder Sitzung.