Portfoliorisiko: Drawdown, Positionsgröße und Tageslimits · 3 / 5
Portfoliorisiko: korrelierte Positionen vor dem nächsten Trade addieren
Drei Positionen können denselben Markttreiber teilen. Die sogenannte Portfolio Heat addiert ihre geplanten Verluste unter einer festgelegten Stoppannahme. Ein gemeinsamer Stresstest prüft zusätzlich gleichzeitige Kursbewegungen und schlechtere Ausführungen. Beides gehört vor eine neue Order.
Athenum7 Min.Aktualisiert:
Geldrisiko vor der Korrelation betrachten
Berechne für jede Position den Verlust vom aktuellen Entscheidungsbezug bis zum modellierten Ausstieg einschließlich Gebühren und Slippage-Budget. Wandle alles in dieselbe Kontowährung um. Die Summe geteilt durch aktuelles Eigenkapital ist die so definierte Portfolio Heat. Misst du stattdessen ab ursprünglichem Einstieg, kennzeichne dies und vermische die Konventionen nicht.
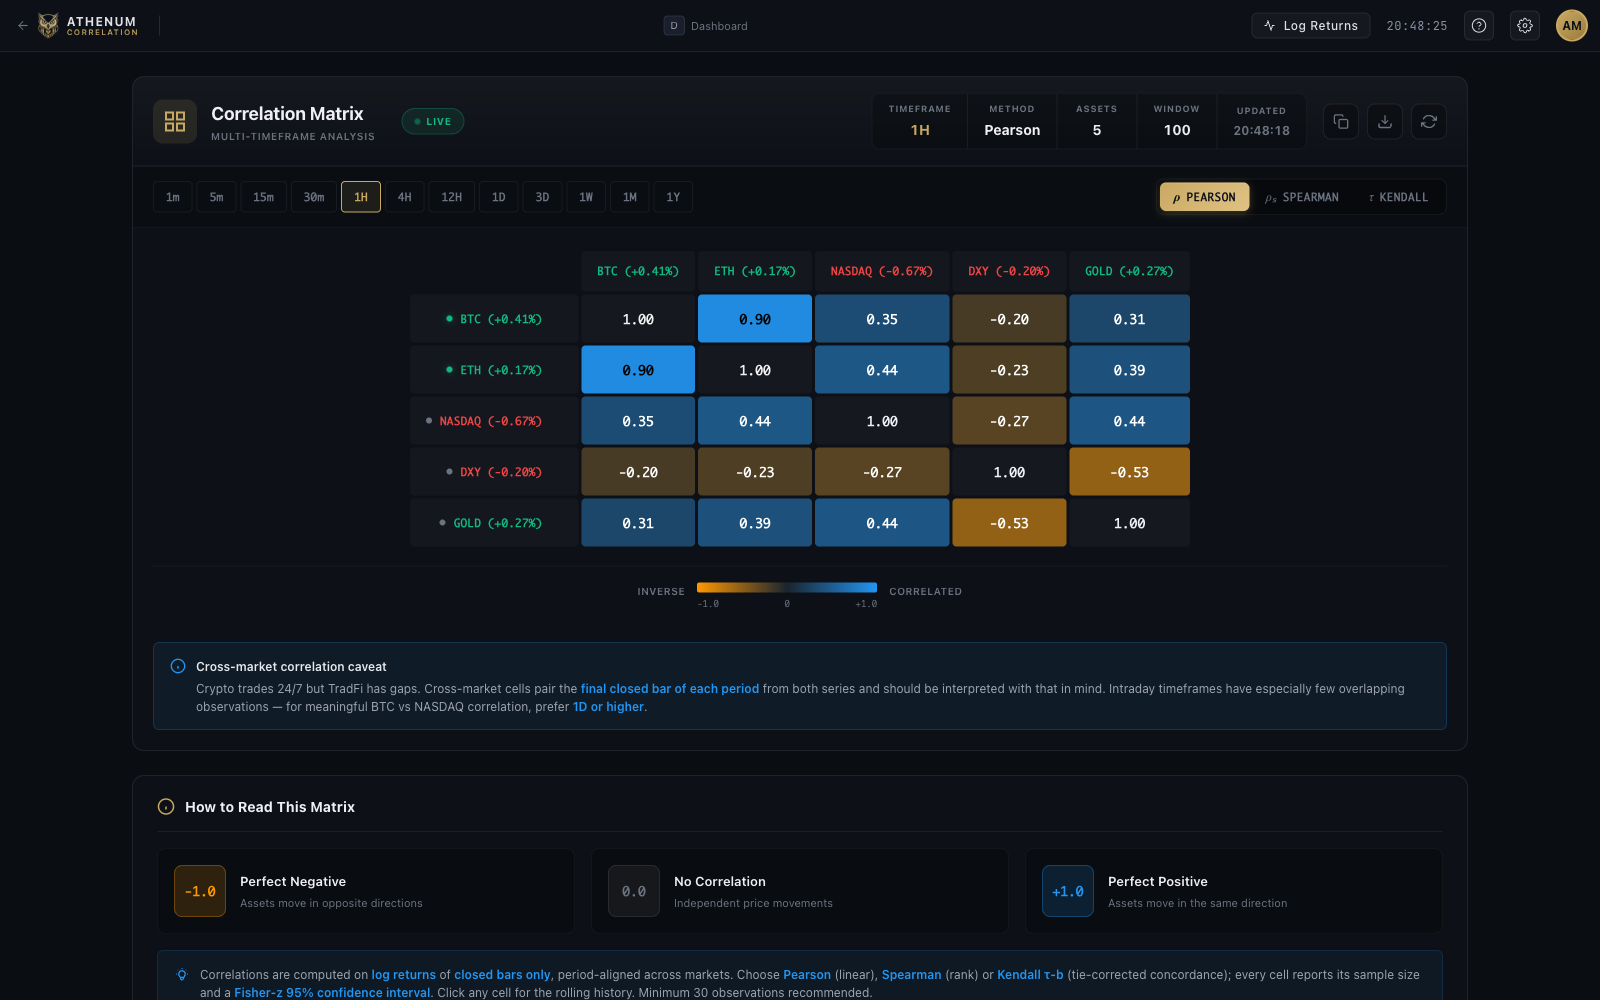
Historische Korrelation beschreibt eine Stichprobe von Renditen mit bestimmtem Zeitintervall und Fenster. Sie beweist weder unabhängige zukünftige Stoppereignisse noch Schutz vor einem gemeinsamen Schock. Positiv korrelierte Longs können gemeinsam verlieren; auch Long und Short können sich wegen Basis, Größe oder Handelsplatz unvollständig ausgleichen.
Stresstest und Stoppbudget getrennt halten
Ein gemeinsames Schockszenario legt mögliche Kursbewegungen und ausführbare Verluste für jede Position fest. Es ist weder eine Wahrscheinlichkeitsprognose noch eine Value-at-Risk-Schätzung. Sicherheitenbewertung und weitere Verbindlichkeiten gehören in das passende Kontomodell; denselben Sicherheitenverlust darfst du nicht zweimal zählen.
Eine Korrelationsansicht in Athenum hilft, Beziehungen zu untersuchen, ersetzt aber keine Zulassungsregel für Trades. Notiere Symbole, Börsen, Renditeintervall, Fenster und Datenlücken. Rechne danach mindestens einen Fall, in dem die historische Diversifikation schwächer wirkt und Stopps schlechter ausgeführt werden.
Rechenbeispiel: ein vierter Trade überschreitet das gemeinsame Budget
Ein hypothetisches Konto mit 10.000 USDT hält drei lineare Longpositionen. Ihre modellierten Verluste ab aktuellen Bewertungen einschließlich Kosten betragen 90, 70 und 40 USDT: zusammen 200 oder 2 %. Ein vierter Trade würde weitere 80 hinzufügen, also insgesamt 2,8 %. Bei einer vorab festgelegten Grenze von 2,5 % passen nur noch 50 USDT zusätzliches modelliertes Risiko.
Im getrennten gemeinsamen Schock verlieren die bestehenden Positionen 150, 130 und 100, zusammen 380 beziehungsweise 3,8 % des Kontos. Das verändert nicht die Rechnung des 200-USDT-Stoppplans, zeigt aber dessen fehlende Garantie. Auch eine Verkleinerung des vierten Trades auf 50 USDT geplanten Verlust erfordert dessen eigene Stressprüfung.
| Position | Geplanter Verlust (USDT) | Gemeinsamer Schock (USDT) |
|---|---|---|
| A | 90 | 150 |
| B | 70 | 130 |
| C | 40 | 100 |
| Bestehende Summe | 200 | 380 |
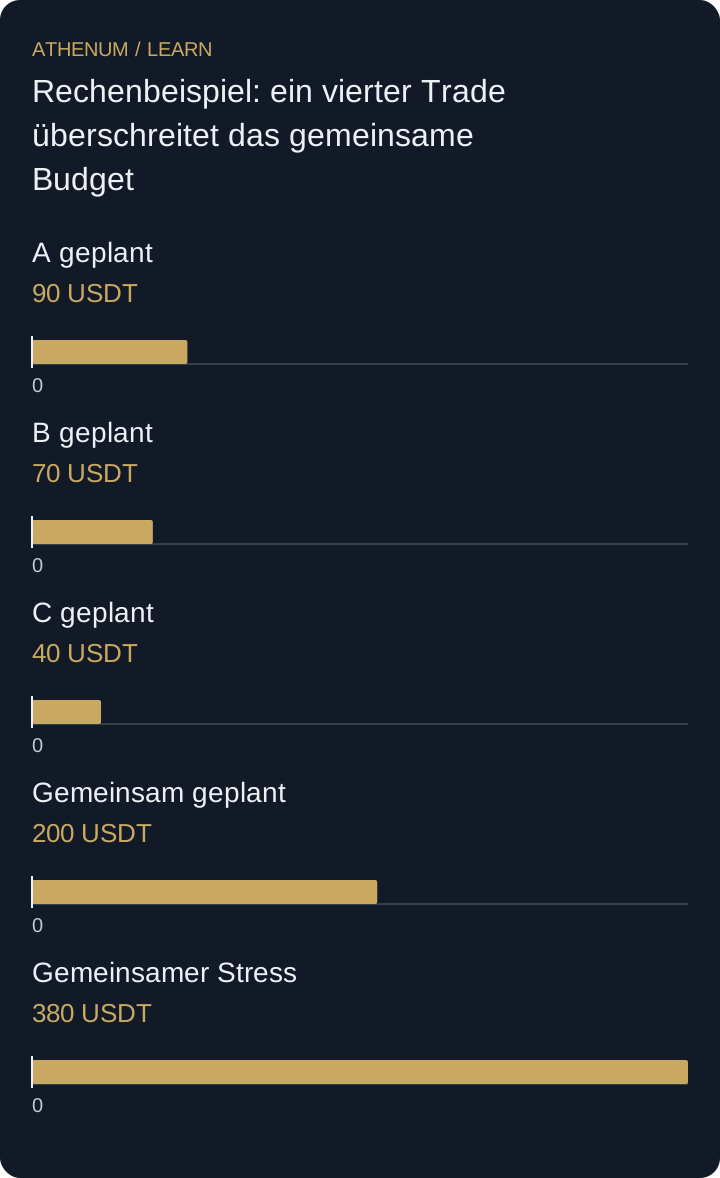 Diagramm vergrößern
- A geplant: 90 USDT
- B geplant: 70 USDT
- C geplant: 40 USDT
- Gemeinsam geplant: 200 USDT
- Gemeinsamer Stress: 380 USDT
Eine unsichere Absicherung nicht vollständig verrechnen
Ein Short kann ein Longportfolio in einem Szenario teilweise absichern und in einem anderen versagen. Stoppbudgets so zu verrechnen, als kämen Ausgleichsgewinne exakt rechtzeitig, verdeckt Basisrisiko, getrennte Marginkonten und asynchrone Ausführung. Bewerte beide Seiten gemeinsam in jedem Szenario und berücksichtige nur den tatsächlich modellierten Ausgleich.
Vor der Entscheidung
- Einheitliche Kontowährung, Eigenkapital- und Risikoreferenz wählen.
- Geplante Geldverluste vor einer neuen Order addieren.
- Intervall und Fenster jeder Korrelationsbeobachtung dokumentieren.
- Gemeinsame Stressverluste getrennt von der Stoppsumme rechnen.
Prüfe dein Verständnis
Bei 8.000 USDT Eigenkapital gilt eine gemeinsame geplante Verlustgrenze von 3 %. Bestehende Positionen beanspruchen 95, 60 und 45 USDT. Passt ein neuer Trade mit 55 USDT unverändert?
Lösung mit Erklärung anzeigen
Die Grenze beträgt 240 USDT, das bestehende Risiko 200. Es bleiben 40. Der neue Trade mit 55 würde die Grenze um 15 überschreiten. Eine Verkleinerung muss zulässige Mengenschritte beachten; kein historischer Korrelationskoeffizient lässt die zusätzlichen 15 verschwinden.