Риск портфеля: просадка, размер позиции и дневные лимиты · 3 / 5
Риск портфеля: сложите связанные позиции до открытия новой сделки
Три позиции могут зависеть от одного рыночного фактора. Плановый риск портфеля складывает убытки при заданных стопах; совместный стресс проверяет связанные движения и худшее исполнение. До новой позиции нужны оба расчёта.
Athenum7 минОбновлено:
Формула риска портфеля и пределы корреляции
Для каждой позиции рассчитайте потерю от текущей точки принятия решения до модельного выхода с комиссиями и резервом проскальзывания. Приведите потери к одной валюте. Их сумма, делённая на текущий капитал, — используемый здесь риск портфеля. Если считаете от первоначального входа, явно укажите это и не смешивайте с риском от текущей оценки.
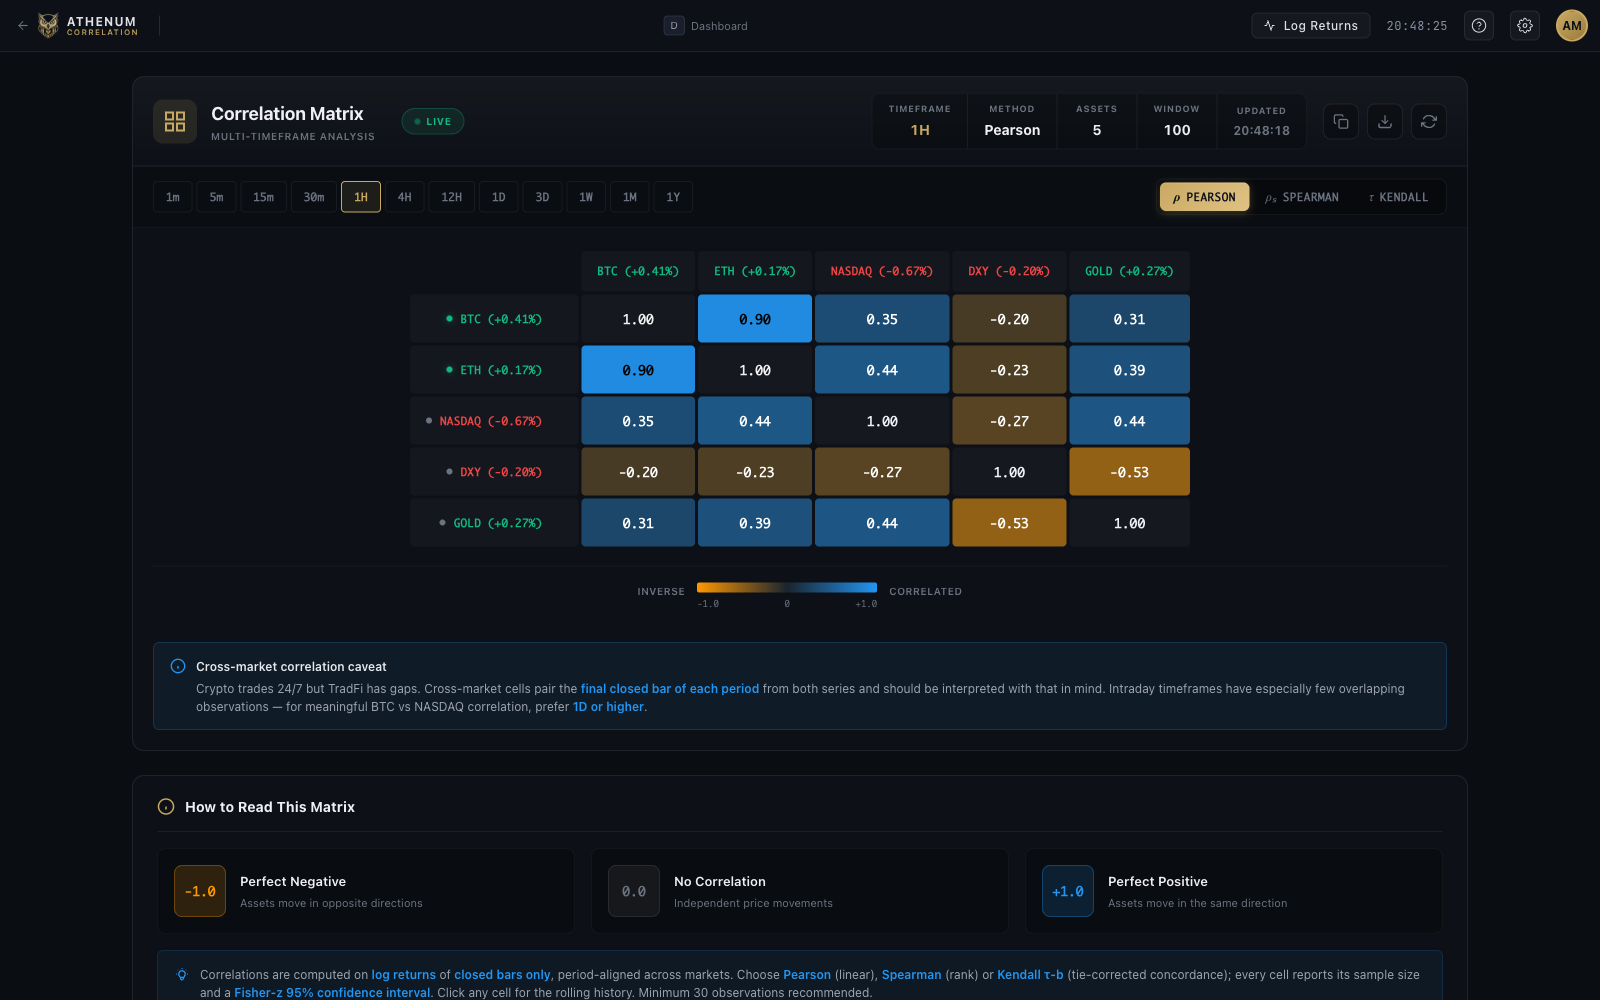
Историческая корреляция описывает выборку доходностей за конкретное окно и интервал. Она не означает независимости будущих срабатываний стопов; низкая корреляция не исключает общего шока. Два связанных лонга могут потерять вместе, а лонг и шорт сохранять различия базиса, размера и площадок.
Стресс-тест общего шока для коррелированных позиций
Сценарий общего шока задаёт возможное изменение цены и исполнимый убыток каждой позиции. Это не прогноз вероятности и не оценка VaR. Переоценку залога и обязательства включайте в соответствующую модель счёта, не считая одну потерю залога дважды.
Матрица Athenum помогает найти связи для исследования, но сама не является правилом допуска сделки. Запишите символы, площадки, интервал доходностей, окно и пропуски. Проверьте хотя бы один сценарий ослабления исторической диверсификации и исполнения стопов хуже намеченной цены.
Пример: четвёртая сделка поднимает риск до 2,8% при лимите 2,5%
На условном счёте 10 000 USDT три линейных лонга. Потери от текущих оценок с резервом затрат — 90, 70 и 40: всего 200, или 2% капитала. Новая сделка с риском 80 поднимает сумму до 2,8%. При заранее установленном лимите 2,5% помещается лишь 50 дополнительного модельного убытка.
Отдельный общий шок даёт существующим позициям потери 150, 130 и 100: всего 380, или 3,8%. Это не меняет арифметику стоп-плана на 200, а показывает отсутствие гарантии максимального убытка. Даже уменьшив четвёртую сделку до риска 50, нужно проверить её собственный стресс.
| Позиция | Плановый убыток (USDT) | Общий шок (USDT) |
|---|---|---|
| A | 90 | 150 |
| B | 70 | 130 |
| C | 40 | 100 |
| Всего открыто | 200 | 380 |
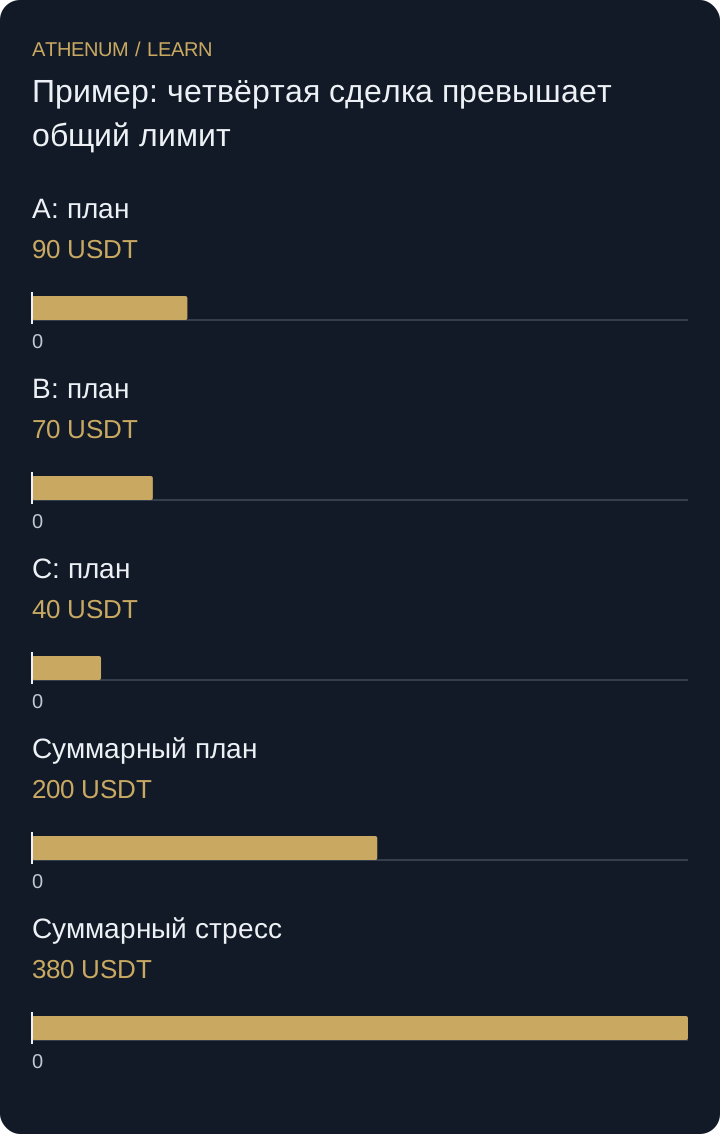 Увеличить схему
- A: план: 90 USDT
- B: план: 70 USDT
- C: план: 40 USDT
- Суммарный план: 200 USDT
- Суммарный стресс: 380 USDT
Ошибка: шорт-хедж засчитан как полная компенсация риска лонгов
Шорт может компенсировать часть лонгов в одном сценарии и не компенсировать в другом. Зачёт стоп-бюджетов в предположении своевременной прибыли скрывает базисный риск, разные маржинальные счета и несинхронное исполнение. Переоценивайте обе стороны совместно и учитывайте только компенсацию, поддержанную моделью.
Перед решением
- Выберите единый капитал, валюту и точку отсчёта риска.
- Сложите денежные потери открытых позиций до нового входа.
- Запишите интервал и окно корреляции.
- Считайте совместный стресс отдельно от суммы стопов.
Проверьте понимание
Капитал 8 000 USDT, общий лимит планового убытка 3%. Открытые позиции используют 95, 60 и 45. Поместится ли новый риск 55 без изменения?
Показать ответ с объяснением
Лимит 240, открытый риск 200, остаток 40. Новые 55 превысят лимит на 15. Уменьшенное количество должно соответствовать шагу заявки; историческая корреляция не убирает лишние 15.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Урок на $19 миллиардов: полный гайд по риск-менеджменту в крипто-деривативах
Похожие уроки
- Как рассчитать размер позиции от уровня отмены торговой идеи
Рассчитайте размер позиции от бюджета риска и стоп-лосса. Учитывайте комиссии и проскальзывание, округляйте вниз и не удваивайте плечо.
- Пересекающиеся сделки: двадцать результатов могут отражать четыре эпизода
20 сделок вокруг 4 новостей могут содержать всего 4 фазы рынка. Оцените пересечения периодов удержания до оценки значимости бэктеста.