Риск портфеля: просадка, размер позиции и дневные лимиты · 2 / 5
Фиксированная доля риска: смоделируйте серию убытков до торговли
Риск в виде постоянного процента текущего капитала уменьшает следующий плановый денежный убыток после потери. Постоянная денежная сумма этого не делает. Ни одно правило не гарантирует точного убытка: гэпы, комиссии и ликвидация меняют результат.
Athenum7 минОбновлено:
Укажите, что именно ограничивает доля
В идеальной модели убыточная сделка забирает долю f капитала непосредственно перед ней. После n последовательных убытков E_n = E_0 × (1 − f)^n. Доля относится к плановой потере счёта, а не номиналу позиции или марже. Выделить 1% на маржу с большим плечом не значит ограничить убыток 1%.
Модель предполагает последовательные непересекающиеся сделки, точное исполнение убытка и отсутствие пополнений и выводов. Если это принятое правило, включайте ожидаемые затраты в бюджет. Одновременным позициям нужен общий лимит: независимый расчёт каждой от полного капитала может многократно увеличить риск.
Переведите модель в исполнимую заявку
Рассчитайте количество из денежного лимита, расстояния до стопа, выплаты контракта, затрат и допустимого шага. Округляйте вниз, если округление вверх превышает бюджет. Минимальная заявка может сделать маленькую сделку невозможной; пропуск сохраняет правило лучше, чем скрытое увеличение риска.
Расчёт серии — сценарий стресса, а не его вероятность. Вероятность_убытка^n относится лишь к заданной последовательности независимых испытаний с постоянной вероятностью. Это не вероятность хотя бы одной такой серии где-либо в более длинной зависимой истории.
Пример: пять убытков при лимите 2%
Условный старт — 10 000 USDT. Пересчёт 2% перед каждой сделкой даёт остатки 9 800; 9 604; 9 411,92; 9 223,6816; 9 039,207968. Пятый плановый убыток равен 184,473632 USDT. Общая потеря примерно 9,608%, а не ровно 10%.
При постоянном убытке 200 останется 9 000. Пятые 200 уже составляют 2,174% от предшествующих 9 200. Денежный лимит повышает относительную нагрузку во время просадки. Сравнение предполагает точные убытки и объясняет механику, а не рекомендует риск 2%.
| Номер убытка | Капитал при доле (USDT) | Капитал при сумме (USDT) |
|---|---|---|
| 1 | 9 800 | 9 800 |
| 2 | 9 604 | 9 600 |
| 3 | 9 411,92 | 9 400 |
| 4 | 9 223,6816 | 9 200 |
| 5 | 9 039,207968 | 9 000 |
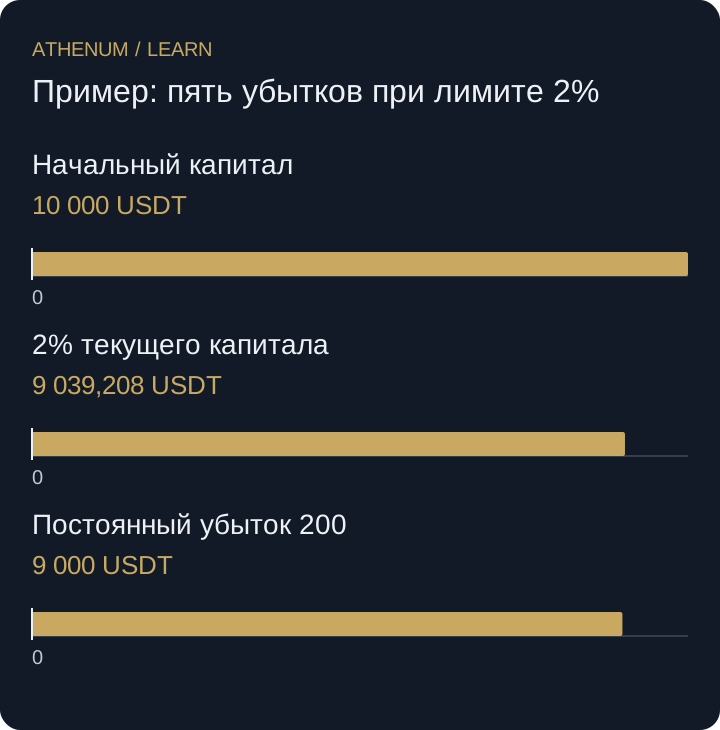 Увеличить схему
- Начальный капитал: 10 000 USDT
- 2% текущего капитала: 9 039,208 USDT
- Постоянный убыток 200: 9 000 USDT
Асимптота не защищает от разорения
При доле строго между нулём и единицей идеальная формула не достигает нуля. В реальной торговле есть минимальные заявки, комиссии, гэпы исполнения и маржинальные пороги. Счёт может потерять возможность торговать задолго до математического нуля или понести больший убыток. Формула не доказывает невозможность потери счёта.
Перед решением
- Определите долю как бюджет убытка, не маржу.
- Пересчитывайте её от выбранного капитала перед каждой последовательной сделкой.
- Учитывайте шаг и минимальный размер заявки.
- Отдельно проверяйте гэпы и одновременные убытки.
Проверьте понимание
От 5 000 USDT три сделки последовательно теряют ровно 1% текущего капитала. Что останется и как это отличается от трёх потерь по 50?
Показать ответ с объяснением
При доле останется 5 000 × 0,99³ = 4 851,495 USDT: потеря 2,9701%. Три фиксированных убытка по 50 оставят 4 850: потеря 3%. Разница растёт с длиной серии и долей, но оба расчёта не учитывают превышение планового убытка.