Rủi ro danh mục: drawdown, khối lượng và giới hạn ngày · 2 / 5
Rủi ro theo tỷ lệ cố định: mô hình hóa chuỗi thua trước khi giao dịch
Rủi ro theo phần trăm cố định của vốn hiện tại làm khoản lỗ tiền dự kiến tiếp theo nhỏ đi sau khi thua. Giữ nguyên số tiền thì không. Cả hai đều không bảo đảm lỗ đúng kế hoạch vì gap, phí và thanh lý có thể thay đổi kết quả.
Athenum7 phútCập nhật:
Công thức tỷ lệ cố định: vốn sau n lần thua
Trong mô hình lý tưởng, mỗi giao dịch thua lấy đi tỷ lệ f của vốn ngay trước giao dịch đó. Sau n lần thua liên tiếp, E_n = E_0 × (1 − f)^n. Tỷ lệ là khoản lỗ tài khoản dự kiến, không phải giá trị danh nghĩa hay ký quỹ. Dùng 1% vốn làm ký quỹ với đòn bẩy cao không tạo giới hạn lỗ 1%.
Mô hình giả định giao dịch tuần tự, không chồng lấn, lỗ thực hiện chính xác và không nạp/rút. Đưa chi phí dự kiến vào ngân sách nếu đó là quy ước. Vị thế đồng thời cần ngân sách chung; tính từng vị thế từ toàn bộ vốn có thể cam kết rủi ro gấp nhiều lần dự định.
Làm tròn xuống, quy mô lệnh tối thiểu và xác suất chuỗi thua
Đổi ngân sách tiền sang khối lượng bằng khoảng cách stop, công thức thanh toán hợp đồng, chi phí và bước khối lượng. Làm tròn xuống nếu lên sẽ vượt hạn mức. Quy mô lệnh tối thiểu có thể làm giao dịch nhỏ không khả thi; bỏ qua giữ đúng quy tắc hơn là âm thầm tăng rủi ro.
Phép tính chuỗi thua là một đường đi căng thẳng, không phải xác suất của nó. Xác_suất_thua^n chỉ áp dụng cho chuỗi xác định với các lần thử độc lập và xác suất không đổi. Nó không phải xác suất gặp ít nhất một chuỗi như vậy ở bất kỳ đâu trong lịch sử dài có phụ thuộc.
Ví dụ: năm lần thua ở mức 2% so với rủi ro cố định 200 USDT
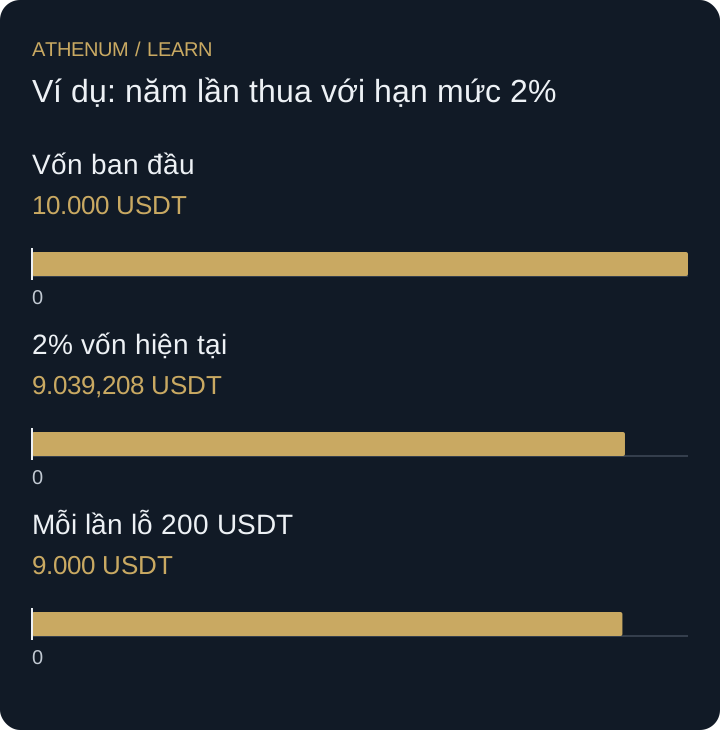
Bắt đầu với 10.000 USDT giả định. Tính lại 2% cho vốn lần lượt còn 9.800; 9.604; 9.411,92; 9.223,6816; 9.039,207968. Khoản lỗ dự kiến thứ năm là 184,473632 USDT. Lỗ cộng dồn khoảng 9,608%, không đúng 10%.
Với mỗi lần mất cố định 200, vốn còn 9.000. Lần thứ năm 200 đã bằng 2,174% của 9.200 trước đó. Quy tắc tiền cố định vì vậy tăng tỷ lệ rủi ro khi drawdown. So sánh giả định lỗ đúng kế hoạch và chỉ giải thích cơ chế, không khuyến nghị mức 2%.
| Lần thua | Vốn theo tỷ lệ (USDT) | Vốn theo tiền cố định (USDT) |
|---|---|---|
| 1 | 9.800 | 9.800 |
| 2 | 9.604 | 9.600 |
| 3 | 9.411,92 | 9.400 |
| 4 | 9.223,6816 | 9.200 |
| 5 | 9.039,207968 | 9.000 |
 Phóng to sơ đồ
- Vốn ban đầu: 10.000 USDT
- 2% vốn hiện tại: 9.039,208 USDT
- Mỗi lần lỗ 200 USDT: 9.000 USDT
Vì sao khối lượng theo tỷ lệ cố định không ngăn được phá sản
Với tỷ lệ nằm giữa không và một, công thức lý tưởng không chạm đúng không. Thực tế có lệnh tối thiểu, phí, gap thực hiện và ngưỡng ký quỹ. Chúng có thể làm tài khoản không thể giao dịch rất lâu trước mức không toán học, hoặc gây lỗ lớn hơn mô hình. Không dùng công thức để chứng minh tài khoản không thể thất bại.
Trước khi quyết định
- Định nghĩa tỷ lệ là ngân sách lỗ, không phải ký quỹ.
- Tính lại theo cách đo vốn đã chọn trước mỗi giao dịch tuần tự.
- Tôn trọng bước khối lượng và lệnh tối thiểu.
- Kiểm tra gap và lỗ đồng thời riêng khỏi phép tính stop chính xác.
Kiểm tra kiến thức
Từ 5.000 USDT, ba giao dịch tuần tự đều mất đúng 1% vốn hiện tại. Còn bao nhiêu và khác gì ba lần mất cố định 50?
Xem đáp án và giải thích
Theo tỷ lệ: 5.000 × 0,99³ = 4.851,495 USDT, mất 2,9701%. Ba khoản cố định 50 để lại 4.850, mất 3%. Chênh lệch tăng với chuỗi dài hoặc tỷ lệ lớn nhưng cả hai chưa tính lỗ vượt kế hoạch.
Nguồn và tài liệu tham khảo
Tìm hiểu thêm với Athenum
Từ blog Athenum
Toán học mức sụt giảm crypto: vì sao lỗ 50% cần tăng 100% để hòa vốn
Bài học liên quan
- Tính quy mô vị thế từ điều kiện vô hiệu
Tính ngược từ ngân sách rủi ro và stop loss ra quy mô vị thế. Bao gồm phí và trượt giá, làm tròn xuống và tránh đếm đòn bẩy hai lần.
- Không quan sát thấy thất bại không có nghĩa rủi ro bằng không
20 ví dụ chọn lọc không có thất bại nào chứng minh rất ít. Tính những gì một mẫu không có thất bại quan sát được có thể xác lập và cách nó được chọn.