Riesgo de cartera: drawdown, tamaño y límites diarios · 2 / 5
Riesgo fraccional fijo: calcula una racha de pérdidas antes de operar
Arriesgar un porcentaje fijo del patrimonio actual reduce la siguiente pérdida monetaria prevista después de perder. Mantener el mismo importe no lo hace. Ninguna regla garantiza pérdidas exactas: gaps, comisiones y liquidaciones pueden alterar el resultado.
Athenum7 minActualizado:
Define qué controla la fracción
En el modelo ideal, cada operación perdedora resta una fracción f del patrimonio inmediatamente anterior. Tras n pérdidas consecutivas, E_n = E_0 × (1 − f)^n. La fracción se refiere a pérdida prevista de cuenta, no a nominal ni margen. Depositar un 1 % como margen con apalancamiento elevado no limita la pérdida al 1 %.
El modelo supone operaciones consecutivas sin solapamiento, pérdidas exactas y ausencia de aportaciones o retiradas. Incluye los costes previstos en el límite si esa es la convención. Las posiciones simultáneas necesitan un presupuesto conjunto; dimensionarlas todas desde el patrimonio completo puede comprometer varias veces el riesgo previsto.
Convierte el modelo en una orden ejecutable
Traduce el importe a cantidad mediante distancia al stop, valor del contrato, costes y pasos de cantidad válidos. Redondea hacia abajo si hacerlo hacia arriba excede el límite. Un mínimo de negociación puede impedir una operación pequeña; omitirla respeta mejor la regla que aumentar riesgo sin declararlo.
Calcular una racha es construir un escenario, no estimar su probabilidad. Probabilidad_de_pérdida^n solo describe una secuencia especificada bajo independencia y probabilidad constante. No es la probabilidad de encontrar alguna racha así dentro de una historia más larga y dependiente.
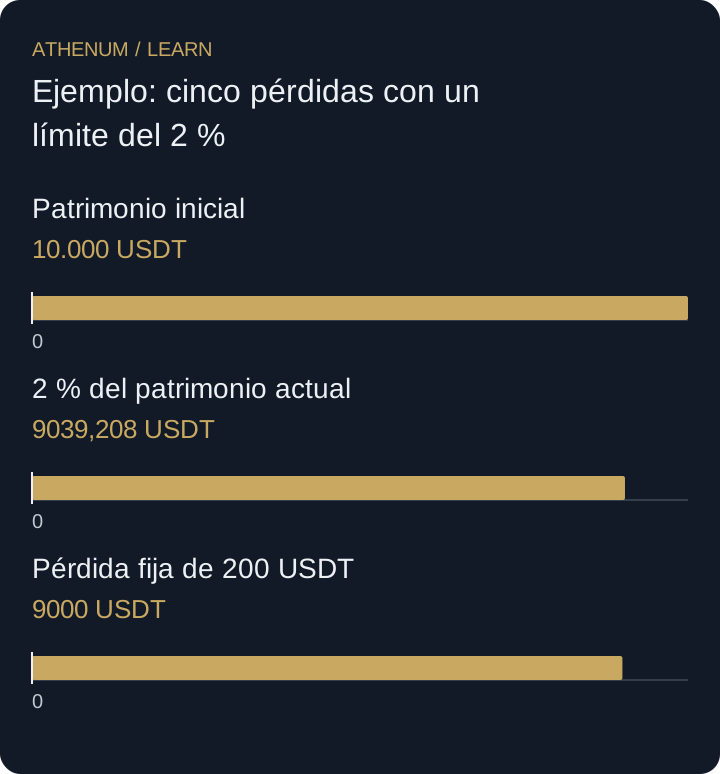
Ejemplo: cinco pérdidas con un límite del 2 %
Parte de 10.000 USDT hipotéticos. Recalcular el 2 % deja sucesivamente 9.800; 9.604; 9.411,92; 9.223,6816 y 9.039,207968. La quinta pérdida prevista es 184,473632 USDT. La pérdida acumulada ronda el 9,608 %, no exactamente el 10 %.
Con pérdidas constantes de 200 USDT, quedan 9.000. El quinto riesgo de 200 ya representa el 2,174 % de los 9.200 anteriores. El importe fijo aumenta así la exposición porcentual durante el drawdown. Son pérdidas idealizadas y una explicación mecánica, no una recomendación general del 2 %.
| Pérdida | Patrimonio fraccional (USDT) | Patrimonio con importe fijo (USDT) |
|---|---|---|
| 1 | 9.800 | 9.800 |
| 2 | 9.604 | 9.600 |
| 3 | 9.411,92 | 9.400 |
| 4 | 9.223,6816 | 9.200 |
| 5 | 9.039,207968 | 9.000 |
 Ampliar el diagrama
- Patrimonio inicial: 10.000 USDT
- 2 % del patrimonio actual: 9039,208 USDT
- Pérdida fija de 200 USDT: 9000 USDT
La asíntota matemática no protege de la ruina
La fórmula ideal nunca alcanza cero con una fracción entre cero y uno. En la práctica existen mínimos de orden, comisiones, gaps y umbrales de margen. Pueden impedir operar mucho antes de cero o causar pérdidas superiores al modelo. La fórmula no demuestra que una cuenta no pueda fracasar.
Antes de actuar
- Define la fracción como pérdida permitida, no como margen.
- Recalcula desde la medida de patrimonio declarada.
- Respeta incrementos de cantidad y mínimos.
- Prueba gaps y pérdidas simultáneas por separado.
Comprueba lo aprendido
Desde 5.000 USDT, tres operaciones consecutivas pierden exactamente el 1 % del patrimonio actual. ¿Qué queda frente a tres pérdidas fijas de 50 USDT?
Ver la respuesta explicada
El modelo fraccional deja 5.000 × 0,99³ = 4.851,495 USDT: una caída del 2,9701 %. Tres pérdidas de 50 dejan 4.850, una caída del 3 %. La diferencia aumenta con rachas o fracciones mayores, pero ninguna cuenta incluye pérdidas superiores al plan.