Riesgo de cartera: drawdown, tamaño y límites diarios · 3 / 5
Riesgo de cartera: suma posiciones correlacionadas antes de añadir otra
Tres posiciones pueden compartir un mismo factor de mercado. El riesgo agregado suma pérdidas previstas bajo un escenario de stops; un stress test conjunto contempla movimientos correlacionados y peores ejecuciones. Revisa ambos antes de admitir otra posición.
Athenum7 minActualizado:
Portfolio heat: riesgo agregado y límites de la correlación
Calcula para cada posición la pérdida desde la referencia actual hasta la salida modelada, con comisiones y reserva de deslizamiento. Expresa todo en una moneda. La suma dividida por patrimonio actual es el riesgo agregado bajo esa convención. Si mides desde cada entrada original, decláralo y no mezcles ambas referencias.
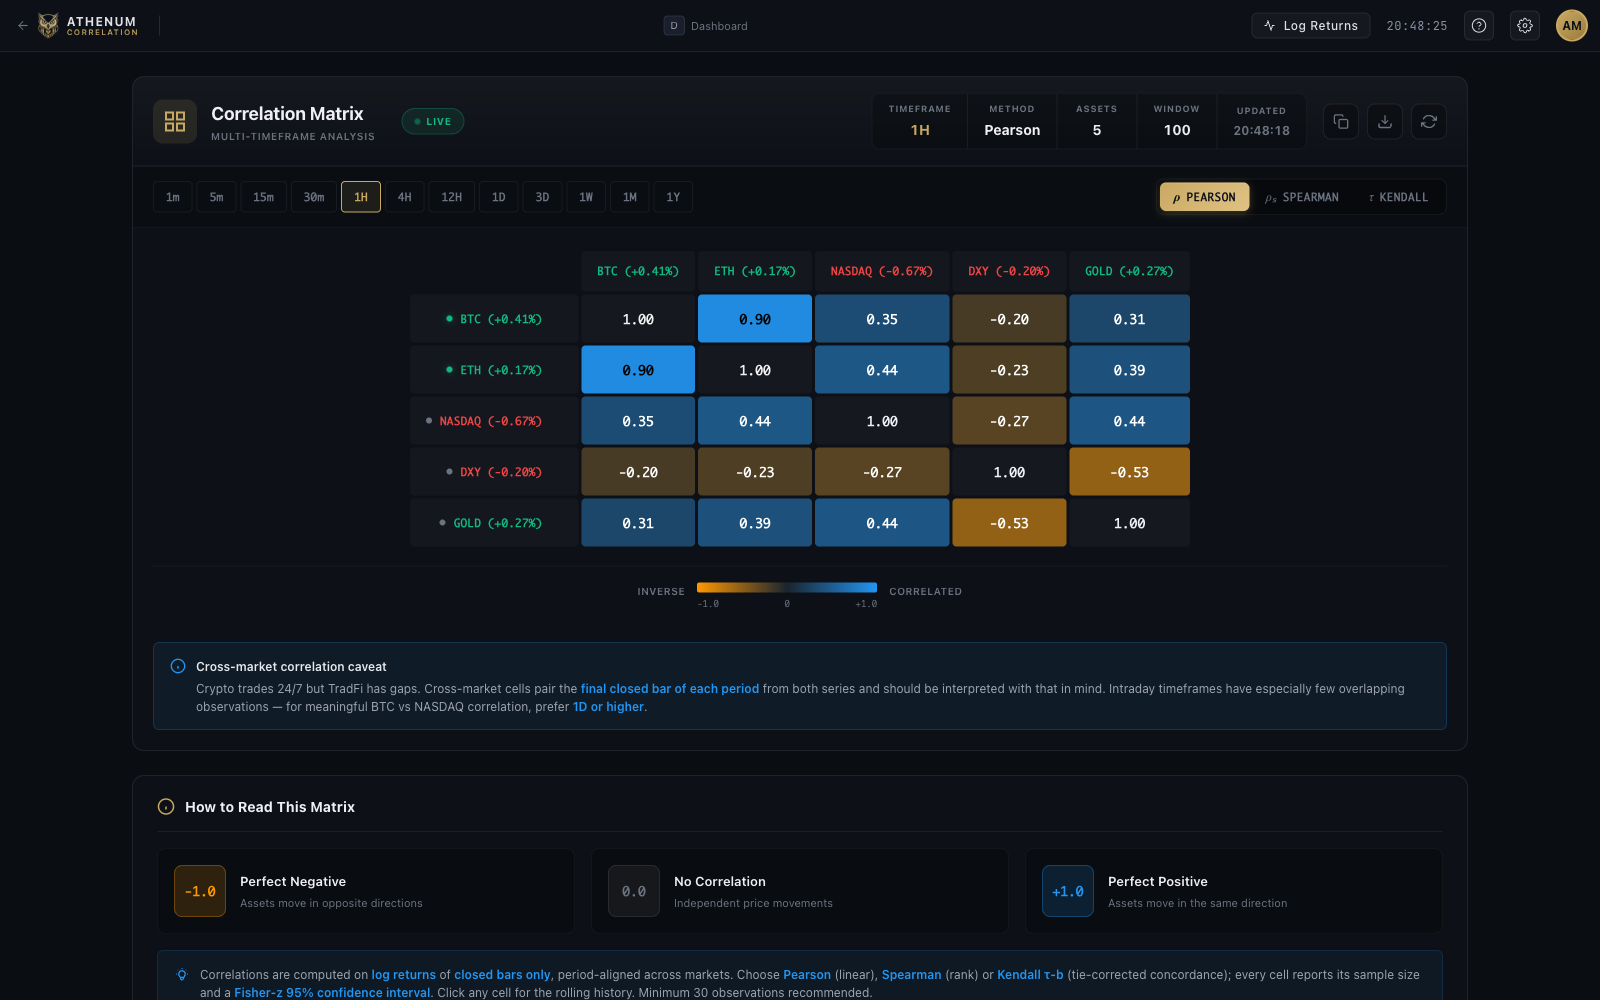
La correlación histórica describe rendimientos de una muestra con intervalo y ventana concretos. No implica independencia entre futuros stops ni protección frente a un shock común. Dos largos correlacionados pueden perder juntos; un largo y un corto también pueden presentar diferencias de base, tamaño o plataforma.
Stress test de shock conjunto para posiciones correlacionadas
Un escenario conjunto asigna movimientos posibles y pérdidas ejecutables a cada posición. No es una previsión probabilística ni una estimación de valor en riesgo. Incluye revaloración de garantías y otros pasivos en el modelo de cuenta correspondiente, sin contar dos veces la misma pérdida de garantía.
Una vista de correlación de Athenum ayuda a identificar relaciones que investigar, pero no sustituye la regla de admisión. Registra símbolos, plataformas, intervalo, ventana y datos ausentes. Después construye al menos un escenario con menor diversificación y stops ejecutados más allá del nivel previsto.
Ejemplo: riesgo agregado del 2,8 % frente a un límite del 2,5 %
Una cuenta hipotética de 10.000 USDT mantiene tres largos lineales. Sus pérdidas modeladas desde las valoraciones actuales, con costes, son 90, 70 y 40 USDT: 200 o un 2 %. Una cuarta operación añadiría 80 y llevaría el total al 2,8 %. Si el límite previo es del 2,5 %, solo caben 50 USDT adicionales.
Un shock común separado produce pérdidas de 150, 130 y 100, en total 380 o un 3,8 %. No modifica la suma del plan de stops de 200; muestra que no es una garantía. Reducir la nueva operación a 50 de pérdida prevista todavía requiere comprobar su propia exposición al shock.
| Posición | Pérdida prevista (USDT) | Pérdida por shock conjunto (USDT) |
|---|---|---|
| A | 90 | 150 |
| B | 70 | 130 |
| C | 40 | 100 |
| Total existente | 200 | 380 |
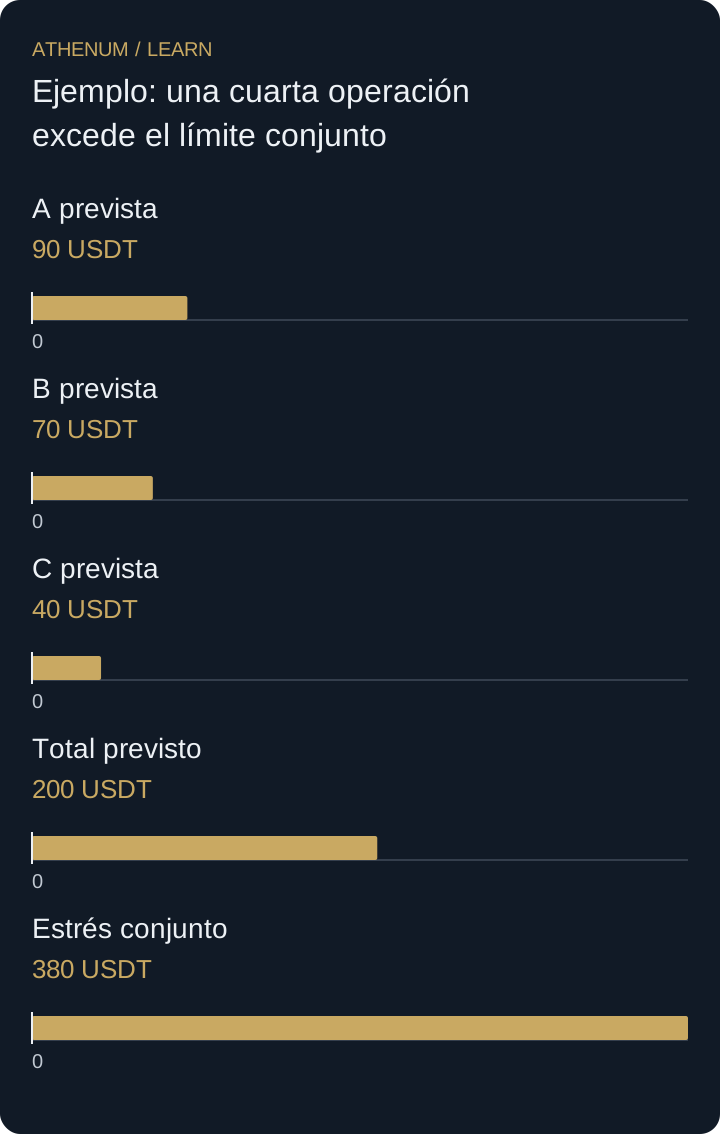 Ampliar el diagrama
- A prevista: 90 USDT
- B prevista: 70 USDT
- C prevista: 40 USDT
- Total previsto: 200 USDT
- Estrés conjunto: 380 USDT
Error: contar un corto de cobertura como compensación total del riesgo largo
Un corto puede compensar parte de una cartera larga en un escenario y no hacerlo en otro. Restar presupuestos suponiendo que la ganancia compensatoria llega justo cuando hace falta oculta base, cuentas de margen separadas y ejecución asíncrona. Revalora ambas piernas juntas y reconoce solo la compensación respaldada por el modelo.
Antes de actuar
- Elige una moneda, patrimonio y referencia de riesgo coherentes.
- Suma las pérdidas previstas antes de una nueva orden.
- Documenta intervalo y ventana de la correlación.
- Calcula el shock conjunto aparte de la suma de stops.
Comprueba lo aprendido
El patrimonio es 8.000 USDT y el límite conjunto del 3 %. Las posiciones usan 95, 60 y 45 USDT. ¿Cabe una nueva operación de 55 sin cambios?
Ver la respuesta explicada
El límite es 240 USDT y el riesgo existente suma 200. Quedan 40, por lo que 55 excedería el límite en 15. La reducción debe respetar cantidades ejecutables; ningún coeficiente de correlación histórico elimina esos 15.
Fuentes y lecturas adicionales
Profundiza con Athenum
Del blog de Athenum
The $19 Billion Lesson: A Complete Guide to Risk Management for Crypto Derivatives Trading
Lecciones relacionadas
- Cómo calcular el tamaño de posición desde la invalidación
Calcula el tamaño de posición desde tu riesgo y tu stop-loss. Incluye comisiones y deslizamiento, redondea a la baja y no dupliques el apalancamiento.
- Operaciones solapadas: veinte resultados pueden representar cuatro episodios
20 operaciones abiertas en 4 noticias pueden contener solo 4 episodios de mercado. Mapea ventanas solapadas antes de medir la significancia.