Riesgo de cartera: drawdown, tamaño y límites diarios · 4 / 5
Tamaño por volatilidad: prueba el retraso de una regla basada en ATR
Una regla basada en volatilidad puede aumentar cantidad después de un periodo tranquilo. Si la volatilidad salta, la posición mayor afronta condiciones ausentes en su estimación retrasada. Igual riesgo previsto no implica igual pérdida realizada.
Athenum7 minActualizado:
Distingue una medida de una previsión
Average True Range mide un rango suavizado según ventana y convención. No pronostica dirección. Elegir una distancia de stop como múltiplo de ATR es una regla de estrategia; no convierte el stop en seguro ni hace probable una reversión.
En el contrato lineal simplificado, cantidad = presupuesto / distancia. Si distancia = k × ATR, la cantidad cambia de forma inversa a ATR. En producción incluye multiplicadores, costes e incrementos. Usa solo observaciones disponibles al decidir; no redimensiones una entrada histórica con la siguiente vela cerrada.
Añade límites ausentes en la regla de volatilidad
Un máximo de cantidad o nominal puede impedir expansión excesiva cuando la estimación es pequeña. Es otra política que necesita justificación, no evidencia de que la previsión sea correcta. Aplica la cantidad válida más restrictiva entre pérdida, margen, liquidez y nominal.
Si ATR sube después de entrar, la orden y el stop originales no cambian solos. Define antes si mantendrás cantidad, la reducirás o moverás el stop. Ampliar distancia sin reducir cantidad aumenta riesgo monetario y constituye una nueva decisión.
Ejemplo: el mismo presupuesto admite el doble tras un periodo tranquilo
Supón 100 USDT de riesgo de precio, k = 2 y un valor lineal de un USDT por unidad y punto de precio. ATR 5 implica distancia 10 y cantidad 10. ATR 2,5 implica distancia 5 y cantidad 20. Ambos planes arriesgan 100 antes de costes.
Ahora la ejecución sufre un movimiento adverso de doce puntos antes de salir. Las pérdidas brutas son 120 y 240. Un límite adicional de doce unidades reduce el segundo caso a cantidad 12 y pérdida de shock 144; su plan original de cinco puntos arriesga solo 60. Son comparaciones hipotéticas de reglas, no parámetros óptimos.
| Caso | ATR | Cantidad | Riesgo de precio previsto | Movimiento adverso de 12 puntos |
|---|---|---|---|---|
| Ventana normal | 5 | 10 | 100 | 120 |
| Ventana tranquila | 2,5 | 20 | 100 | 240 |
| Ventana tranquila con límite | 2,5 | 12 | 60 | 144 |
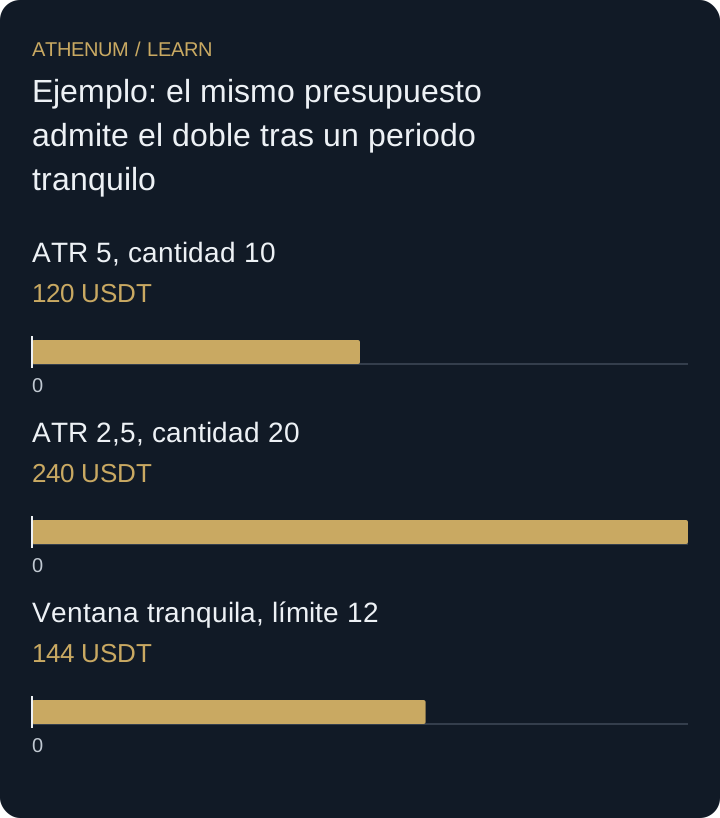 Ampliar el diagrama
- ATR 5, cantidad 10: 120 USDT
- ATR 2,5, cantidad 20: 240 USDT
- Ventana tranquila, límite 12: 144 USDT
No retrotraigas la estimación de mañana
Si el salto solo es visible al cerrar la vela, usar ese ATR mayor para reducir una entrada anterior incorpora información futura. Conserva tiempo del indicador, orden y ejecución. Una curva de riesgo suavizada por ese error no demuestra una regla superior.
Antes de actuar
- Registra convención, ventana y última observación de ATR.
- Convierte la distancia en cantidad ejecutable con costes.
- Aplica límites separados de liquidez, nominal y margen.
- Estresa un movimiento anterior a la actualización del estimador.
Comprueba lo aprendido
Con 120 USDT de riesgo de precio, multiplicador 3 y ATR 4, la cantidad es 10. ATR se reduce a la mitad antes de otra entrada. ¿Qué cantidad permite la regla sin límite y qué pierde con quince puntos adversos?
Ver la respuesta explicada
La distancia pasa a 3 × 2 = 6 y la cantidad a 120 / 6 = 20. Quince puntos adversos pierden 20 × 15 = 300 USDT brutos, 2,5 veces el riesgo previsto. Comisiones y condiciones de ejecución pueden modificar aún más la pérdida real.