Mecánica de indicadores: RSI, EMA, FVG y SAR Parabólico · 1 / 5
El RSI mide momentum, no volatilidad: calcula la diferencia
El RSI responde a una pregunta sobre el equilibrio entre las subidas y bajadas recientes. No indica cuántas unidades de precio se movió el mercado ni cuánto puede perder una posición.
Athenum7 minActualizado:
Fórmula del RSI: suavizado de Wilder y por qué se cancela la escala
Para cada cierre definitivo, separa su variación en una subida no negativa y una bajada no negativa. RSI = 100 − 100 / (1 + subida media / bajada media). Con el suavizado de Wilder, cada nueva media es ((n − 1) × media anterior + observación actual) / n. Especifica cómo inicializas la primera media; de lo contrario, dos configuraciones aparentemente iguales pueden discrepar.
El numerador y el denominador tienen la misma unidad de precio, que se cancela en el cociente. Multiplicar todas las subidas y bajadas, incluidas sus medias iniciales, por el mismo factor positivo no cambia el RSI. Acortar el período modifica la sensibilidad; no convierte un cociente direccional en una medida de dispersión del precio.
Mide el tamaño del movimiento aparte con ATR o variaciones absolutas
La variación absoluta media del cierre describe cuánto se movieron los cierres observados en cada paso. El rango verdadero también considera el máximo, el mínimo y el cierre anterior; el ATR suaviza ese rango. La desviación estándar de los rendimientos responde a otra pregunta. Estas medidas no son intercambiables: anota sus entradas, ventana y unidades antes de compararlas.
Una secuencia muy direccional puede mantener un RSI elevado aunque sus movimientos absolutos sean pequeños. Una secuencia de fuertes oscilaciones puede presentar subidas y bajadas equilibradas. Ni superar un umbral ni obtener el mismo RSI en dos instrumentos demuestra el mismo riesgo, una probabilidad de giro o un tamaño de posición adecuado.
Ejemplo: dos trayectorias con RSI de 66,67 y movimientos distintos
Inicializa un RSI de cuatro períodos con las medias aritméticas de las primeras cuatro subidas y bajadas. Ambas trayectorias hipotéticas empiezan en 100. Los cierres de A son 102, 101, 103 y 102; los de B son 110, 105, 115 y 110. Cada una contiene dos variaciones positivas y dos negativas, con subidas que suman el doble de las bajadas.
En A, la subida media inicial es (2 + 0 + 2 + 0) / 4 = 1 y la bajada media es (0 + 1 + 0 + 1) / 4 = 0,5. En B son 5 y 2,5. Ambos cocientes subida/bajada son 2, por lo que ambos RSI son 66,6667. Sin embargo, la variación absoluta media del cierre es 1,5 en A y 7,5 en B. La figura compara esta medida independiente de magnitud; no mezcla RSI y volatilidad en un mismo eje.
| Trayectoria | Variaciones del cierre | Subida media | Bajada media | RSI | Variación absoluta media |
|---|---|---|---|---|---|
| A | +2, −1, +2, −1 | 1 | 0,5 | 66,67 | 1,5 |
| B | +10, −5, +10, −5 | 5 | 2,5 | 66,67 | 7,5 |
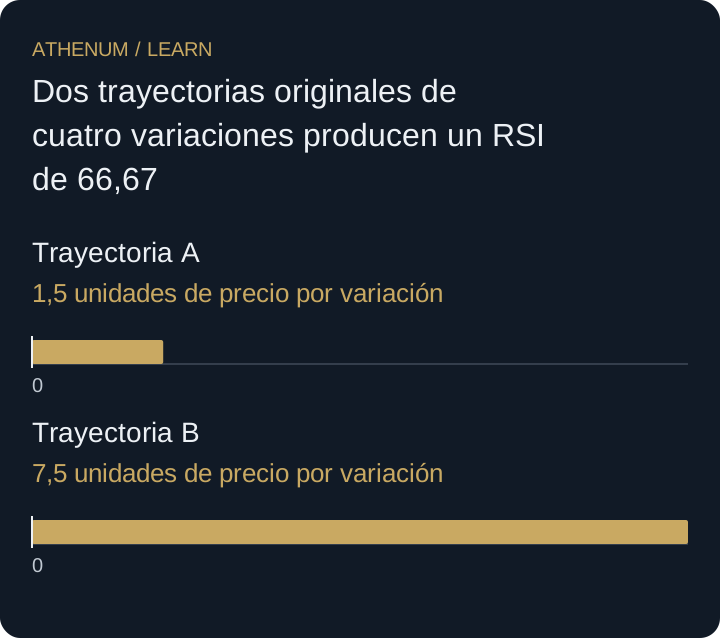 Ampliar el diagrama
- Trayectoria A: 1,5 unidades de precio por variación
- Trayectoria B: 7,5 unidades de precio por variación
El RSI como filtro de volatilidad y la bajada media cero
Llamar filtro de volatilidad al RSI(10) no cambia su fórmula. Puede seleccionar observaciones asociadas con volatilidad en una muestra concreta, pero esa relación empírica requiere una prueba independiente. Especifica también qué ocurre cuando la bajada media es cero; si ambas medias son cero, el cociente no está definido y las convenciones del software pueden diferir.
Antes de actuar
- Registra la fuente de precio y la regla de velas cerradas.
- Especifica el suavizado y la inicialización.
- Distingue el cociente subida/bajada de la magnitud del movimiento.
- Utiliza unidades adecuadas para la pregunta sobre riesgo.
- Evalúa la regla operativa independientemente del nombre del indicador.
Comprueba lo aprendido
Dos estados ya suavizados tienen subidas/bajadas medias de 0,9/0,3 y 9/3. ¿Cuáles son sus RSI? ¿Puedes deducir el ATR?
Ver la respuesta explicada
Ambos cocientes son 3, por lo que RSI = 100 − 100 / 4 = 75. No se puede recuperar el ATR a partir de estos estados: no contienen los rangos máximo/mínimo necesarios ni su historial de suavizado. Un RSI igual no demuestra igual volatilidad.
Fuentes y lecturas adicionales
Profundiza con Athenum
Lecciones relacionadas
- Tamaño por volatilidad: prueba el retraso de una regla basada en ATR
El mismo riesgo permite duplicar tamaño tras una fase plana. Calcula un lote basado en ATR y estresa un salto de volatilidad antes del ajuste.
- Mide qué aporta una confirmación adicional
Compara una señal fija con y sin filtros adicionales. Conserva oportunidades descartadas y costes en vez de tratar indicadores correlacionados como nuevos.