Sesgo de anticipación en backtests: valida tu estrategia · 3 / 5
Mide qué aporta una confirmación adicional
Más coincidencias en un gráfico no implican automáticamente más evidencia independiente. Prueba la aportación incremental de un filtro sobre las mismas oportunidades antes de atribuirle una ventaja.
Athenum7 minActualizado:
Compara la misma política con y sin el filtro de confirmación
Define la regla de entrada, las salidas, el tamaño y los momentos de cada oportunidad antes de evaluar la confirmación adicional. Los indicadores calculados con una misma secuencia de precios pueden seleccionar observaciones coincidentes. La comparación relevante es la política con el filtro frente a la misma política sin él, no el número de señales coloreadas.
Conserva las oportunidades rechazadas para reconstruir qué cambió. Si elegiste el filtro después de observar ganadores y perdedores, esos datos pertenecen al desarrollo y no a una validación independiente. Fija la política seleccionada antes de evaluarla sobre oportunidades posteriores que no hayas examinado.
Informa operaciones, total neto y exposición, no solo la media
Informa del número de operaciones, resultado neto total, tiempo de exposición y oportunidades omitidas junto con el promedio. Un filtro puede mejorar la media por operación y reducir el rendimiento por periodo de calendario, o concentrar el riesgo en un régimen. Las posiciones simultáneas y las restricciones de capital también cambian qué podría ejecutarse.
Este ejemplo supone riesgo fijo aditivo, salidas idénticas, ausencia de restricciones de capital por solapamiento y el mismo coste por operación. Los supuestos aclaran la aritmética; no convierten una suma de R en una rentabilidad compuesta de cartera. Una evaluación posterior debe incorporar la implementación real.
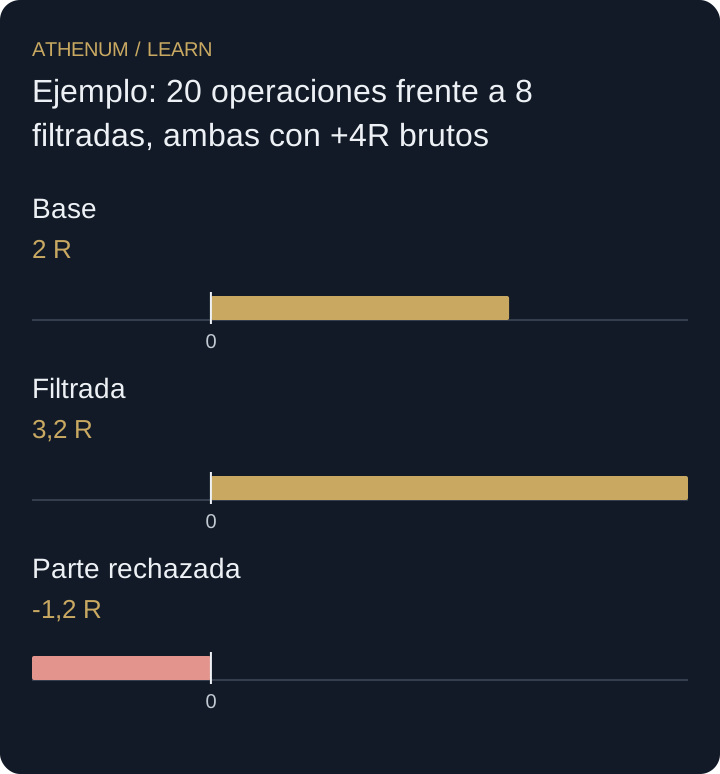
Ejemplo: 20 operaciones frente a 8 filtradas, ambas con +4R brutos
La regla base genera veinte operaciones: doce ganan +1R y ocho pierden −1R, para un total bruto de +4R. Una confirmación acepta ocho: seis ganadoras y dos perdedoras, también +4R brutos. Las doce oportunidades rechazadas incluyen seis ganadoras y seis perdedoras, con total bruto cero.
Con un coste de 0,1R por operación ejecutada, la base obtiene +2R netos y la política filtrada +3,2R. Es una mejora de 1,2R en esta muestra hipotética, no una prueba de capacidad predictiva futura. La media bruta pasa de 0,20R a 0,50R por operación aceptada, mientras la muestra se reduce.
| Política | Operaciones | Bruto R | Coste R | Neto R |
|---|---|---|---|---|
| Base | 20 | 4 | 2 | 2 |
| Base con filtro | 8 | 4 | 0,8 | 3,2 |
| Rechazadas, si se ejecutaran | 12 | 0 | 1,2 | −1,2 |
 Ampliar el diagrama
- Base: 2 R
- Filtrada: 3,2 R
- Parte rechazada: -1,2 R
Dos indicadores con las mismas operaciones no duplican la muestra
Si un segundo indicador acepta exactamente las mismas ocho oportunidades, la intersección sigue teniendo ocho operaciones, no dieciséis. Los indicadores no tienen por qué ser idénticos en todos los mercados; aquí simplemente no añaden una diferencia de selección. Prueba la aportación incremental de cada filtro con alternativas previamente fijadas.
Antes de actuar
- Fija la señal base.
- Conserva las oportunidades rechazadas.
- Compara con y sin cada filtro.
- Informa de operaciones y exposición temporal.
- Evalúa la regla seleccionada con observaciones no examinadas.
Comprueba lo aprendido
Otro filtro elimina una ganadora aceptada de +1R y ninguna perdedora. ¿Cuál es el nuevo total neto con costes de 0,1R por operación?
Ver la respuesta explicada
Quedan siete operaciones: cinco ganadoras y dos perdedoras suman +3R brutos. Los costes son 0,7R, dejando +2,3R netos. Supera los +2R de la base en esta muestra, pero queda por debajo de los +3,2R del primer filtro. Más confirmaciones no mejoraron este resultado.
Fuentes y lecturas adicionales
Profundiza con Athenum
Lecciones relacionadas
- Define la aceptación de una ruptura antes de que ocurra
Establece una regla de cierre y retesteo antes de la ruptura, como dos velas de 5 minutos. Cuenta el retraso e incluye las falsas rupturas.
- El RSI mide momentum, no volatilidad: calcula la diferencia
Reconstruye el RSI mediante ganancias y pérdidas. Dos series de precios con movimientos muy distintos dan un RSI de 66,67: no mide el riesgo.