Backtest-Bias: Strategien ohne Rückschaufehler prüfen · 3 / 5
Was bringt eine zusätzliche Trading-Bestätigung wirklich?
Mehr Übereinstimmung im Chart bedeutet nicht automatisch mehr unabhängige Evidenz. Prüfe den zusätzlichen Beitrag eines Filters anhand derselben Gelegenheiten, bevor du ihm einen Vorteil zuschreibst.
Athenum7 Min.Aktualisiert:
Dieselbe Strategie mit und ohne Filter vergleichen
Definiere Einstiegsregel, Ausstiege, Positionsgröße und Zeitpunkte der Gelegenheiten, bevor du die zusätzliche Bestätigung bewertest. Indikatoren aus derselben Preisfolge können überlappende Beobachtungen auswählen. Entscheidend ist der Vergleich einer Strategie mit Filter gegen dieselbe Strategie ohne Filter, nicht die Anzahl farbiger Signale.
Bewahre verworfene Gelegenheiten auf, damit sich die Veränderung rekonstruieren lässt. Wurde der Filter nach Betrachtung der Gewinner und Verlierer ausgewählt, gehören diese Beobachtungen zur Entwicklung und nicht zur unabhängigen Validierung. Fixiere die ausgewählte Regel vor der Prüfung späterer, unberührter Gelegenheiten.
Trade-Anzahl, Nettoergebnis und Zeit im Markt statt nur Durchschnitte
Berichte neben dem Durchschnitt auch Anzahl der Trades, Nettoergebnis, Zeit im Markt und verpasste Gelegenheiten. Ein Filter kann das Ergebnis je Trade verbessern und gleichzeitig die Rendite je Kalenderzeitraum senken oder das Risiko auf ein Marktregime konzentrieren. Überlappende Positionen und Kapitalbeschränkungen verändern ebenfalls, welche Trades ausführbar wären.
Unser Beispiel unterstellt feste additive Risikoeinheiten, identische Ausstiege, keine konkurrierenden Kapitalanforderungen und gleiche Kosten je Trade. Diese Annahmen machen die Rechnung transparent. Sie verwandeln eine Summe von R-Werten aber nicht in eine Portfoliorendite mit Wiederanlage. Eine spätere Prüfung muss die tatsächliche Umsetzung berücksichtigen.
Beispiel: 20 Trades vs. 8 gefilterte, beide +4R brutto
Die Grundregel erzeugt zwanzig Trades: Zwölf verdienen +1R, acht verlieren −1R. Das ergibt +4R brutto. Eine Bestätigung akzeptiert acht davon: sechs Gewinner und zwei Verlierer, ebenfalls +4R brutto. Die zwölf verworfenen Gelegenheiten enthalten sechs Gewinner und sechs Verlierer und ergeben brutto null.
Bei Kosten von 0,1R je ausgeführtem Trade verdient die Grundregel netto +2R und die gefilterte Variante +3,2R. Die Verbesserung von 1,2R gilt für diese hypothetische Stichprobe und beweist keine zukünftige Prognoseleistung. Der Bruttodurchschnitt steigt von 0,20R auf 0,50R je akzeptiertem Trade, während die Stichprobe kleiner wird.
| Variante | Trades | Brutto R | Kosten R | Netto R |
|---|---|---|---|---|
| Grundregel | 20 | 4 | 2 | 2 |
| Grundregel mit Filter | 8 | 4 | 0,8 | 3,2 |
| Verworfene Teilmenge bei Ausführung | 12 | 0 | 1,2 | −1,2 |
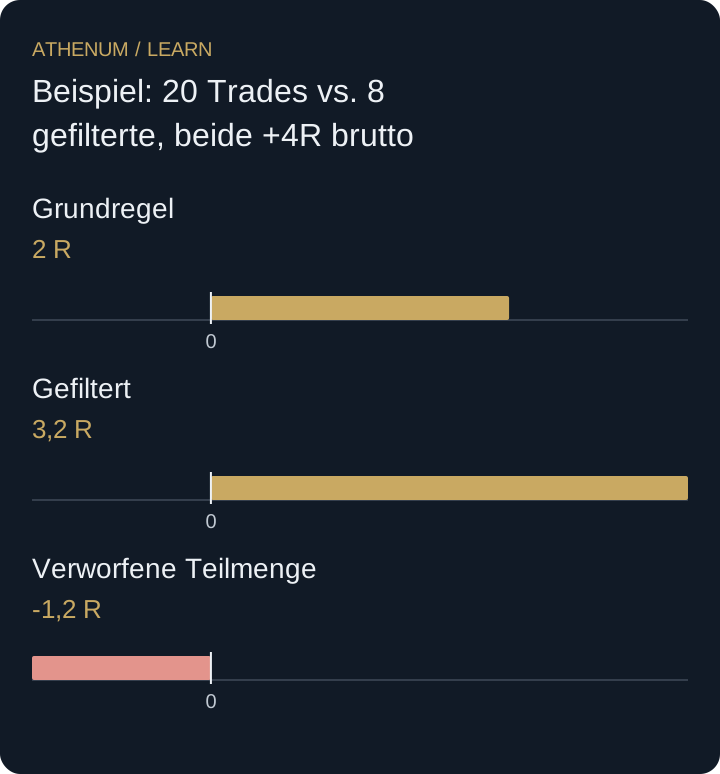 Diagramm vergrößern
- Grundregel: 2 R
- Gefiltert: 3,2 R
- Verworfene Teilmenge: -1,2 R
Zwei Indikatoren mit denselben Trades verdoppeln die Stichprobe nicht
Akzeptiert ein zweiter Indikator exakt dieselben acht Gelegenheiten, umfasst die Schnittmenge weiterhin acht Trades und nicht sechzehn. Die Indikatoren müssen nicht in jedem Markt identisch sein; hier bewirken sie lediglich keine zusätzliche Auswahländerung. Prüfe den zusätzlichen Beitrag jedes Filters anhand vorher festgelegter Alternativen.
Vor der Entscheidung
- Fixiere das Ausgangssignal.
- Bewahre verworfene Gelegenheiten auf.
- Vergleiche mit und ohne jeden Filter.
- Berichte Anzahl der Trades und zeitliche Marktexposition.
- Prüfe die ausgewählte Regel an ungesehenen Beobachtungen.
Prüfe dein Verständnis
Ein zusätzlicher Filter entfernt einen akzeptierten Gewinner von +1R, aber keinen Verlusttrade. Wie hoch ist das neue Nettoergebnis bei 0,1R Kosten je Trade?
Lösung mit Erklärung anzeigen
Sieben Trades bleiben: Fünf Gewinner und zwei Verlierer ergeben +3R brutto. Nach Kosten von 0,7R bleiben +2,3R. Das liegt in dieser Stichprobe über den +2R der Grundregel, aber unter den +3,2R des ersten Filters. Mehr Bestätigungen haben dieses Ergebnis nicht verbessert.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Verwandte Lektionen
- Akzeptanz eines Ausbruchs vor dem Ausbruch definieren
Schreibe eine Close-and-Retest-Regel vor dem Ausbruch, etwa zwei 5-Minuten-Closes und ein Retest. Bedenke die Verzögerung und logge auch Fehlausbrüche.
- RSI misst Momentum, nicht Volatilität: den Unterschied berechnen
Baue den RSI aus Gewinnen und Verlusten nach. Stark abweichende Preispfade liefern beide RSI 66,67. Der RSI misst also keine Verlustrisiken.