Positionsgröße und Hebel: Risiko, Stops und Gebühren · 3 / 5
Den Erwartungswert nach Gebühren und Slippage berechnen
Ein Ziel, das doppelt so weit entfernt liegt wie der Stop, beweist keine profitable Strategie. Du brauchst zusätzlich die Trefferhäufigkeit, die tatsächlichen Durchschnittsergebnisse und die Kosten jedes Trades. Der Erwartungswert führt diese Größen in einer Rechnung zusammen.
Athenum7 Min.Aktualisiert:
Formel für den Trading-Erwartungswert in R, einschließlich Kosten
In diesem Beispiel bezeichnet 1R den vor dem Einstieg geplanten Kursverlust vor Kosten. Andere Journale definieren R einschließlich Kosten; beides ist möglich, solange die Konventionen nicht vermischt werden. Miss realisierte Gewinne und Verluste in denselben Einheiten. Ein vorgesehenes 2R-Ziel kann nach Teilverkäufen und vorzeitigen Ausstiegen nur 1,4R durchschnittlichen Gewinn liefern.
Mit Trefferwahrscheinlichkeit p, durchschnittlichem Gewinn W, positiv angegebenem durchschnittlichem Verlust L und Durchschnittskosten C je Trade gilt: Netto-Erwartungswert = p × W − (1 − p) × L − C. Sind Gebühren bereits im dokumentierten P&L enthalten, ziehe sie nicht nochmals ab. Funding kann Zahlung oder Einnahme sein; nutze den tatsächlich realisierten Beitrag mit richtigem Vorzeichen. W und L sind hier Ergebnisse zu Referenzkursen vor Ausführungskosten; jede Beobachtung ist ein ausgeführter Gewinn- oder Verlusttrade. Bei tatsächlichen Fill-Kursen stecken Spread und Slippage bereits im Brutto-Kurs-PnL: Ziehe nur noch nicht enthaltene Gebühren und weitere Geldabflüsse ab. Erfasse Nullergebnisse und ungefüllte Gelegenheiten in einem gesonderten Durchschnitt je Gelegenheit; sie sind nicht sämtlich Verluste der Höhe L.
Trefferquote und Kosten aus ausführbaren Trades schätzen
Schätze die Eingaben aus einer klar definierten Stichprobe. Berücksichtige ausgestoppte Trades, ausgebliebene Ausführungen und gegebenenfalls Kosten abgebrochener Versuche. Ein Backtest, der ohne ausführbare Orderfolge exakt am Kerzentief kauft und am Hoch verkauft, überschätzt die Ergebnisse schon vor der Erwartungswertrechnung.
Ein positiver Stichprobenmittelwert ist eine Schätzung, kein Versprechen. Wenige Ausreißer, ein einzelnes Volatilitätsregime oder die Ausführungsqualität einer Börse können ihn prägen. Prüfe Verteilung, Verlustserien und getrennte Zeitabschnitte. Auch eine Strategie mit leicht positivem Durchschnitt kann einen für das Konto untragbaren Drawdown verursachen.
Beispiel: 40 % Trefferquote, 2R-Gewinne, 0,25R Kosten
Angenommen, 1R entspricht 100 USDT. Von 100 hypothetischen Trades gewinnen 40 jeweils 2R; 60 verlieren jeweils 1R. Der Brutto-Erwartungswert ist 0,4 × 2 − 0,6 × 1 = 0,2R. Durchschnittlich 10 USDT Ein- und Ausstiegsgebühren, 10 USDT ungünstige Ausführung und 5 USDT Funding ergeben 25 USDT beziehungsweise 0,25R Kosten je Trade.
Netto bleiben −0,05R, also −5 USDT je Trade und −500 USDT in der Stichprobe. Bei festen W, L und C ist die Break-even-Trefferquote (L + C) ÷ (W + L), hier 1,25 ÷ 3 = 41,67 %. Eine andere Haltedauer oder Orderart kann Kosten und Trefferquote gleichzeitig verändern. Bewerte deshalb den gesamten Ablauf, nicht nur eine isolierte Eingabe.
| Bestandteil | R | USDT |
|---|---|---|
| Beitrag der Gewinne | +0,80 | +80 |
| Beitrag der Verluste | −0,60 | −60 |
| Handelskosten | −0,25 | −25 |
| Netto-Erwartungswert | −0,05 | −5 |
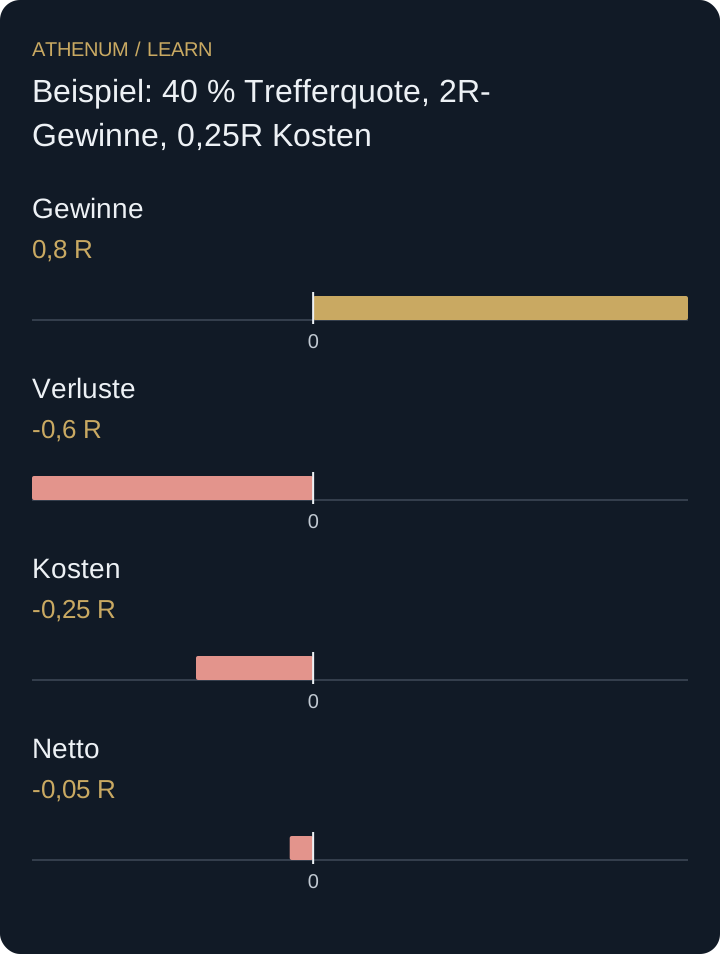 Diagramm vergrößern
- Gewinne: 0,8 R
- Verluste: -0,6 R
- Kosten: -0,25 R
- Netto: -0,05 R
Warum niedrigere Maker-Gebühren den Erwartungswert senken können
Limit- statt Market-Einstiege können Gebühren senken, aber ausbleibende Ausführungen und ungünstige Auswahl der Fills verursachen. Vielleicht wird die Order besonders oft kurz vor einer Bewegung gegen dich ausgeführt. Schrumpfen durchschnittliche Gewinne oder häufen sich Verlust-Fills, hilft die niedrigere Gebühr unter Umständen nicht. Vergleiche ausführbare Varianten an denselben Gelegenheiten, einschließlich der nicht gefüllten Orders.
Vor der Entscheidung
- Trenne Brutto und Netto und zähle Kosten nicht doppelt.
- Verwende realisierte Durchschnittsgewinne und -verluste statt geplanter Ziele.
- Erfasse alle passenden Versuche mit einer dokumentierten Ausführungsregel.
- Prüfe, ob wenige Trades oder ein einzelnes Marktregime das Ergebnis bestimmen.
Prüfe dein Verständnis
Trefferquote 40 %, Gewinn 2R und Verlust 1R bleiben gleich, die Durchschnittskosten sinken auf 0,10R. Wie lauten Netto-Erwartungswert und Break-even-Trefferquote?
Lösung mit Erklärung anzeigen
Netto ergibt sich 0,80 − 0,60 − 0,10 = +0,10R. Break-even liegt bei (1 + 0,10) ÷ (2 + 1) = 36,67 %. Die Rechnung gilt unter den genannten Annahmen. Eine tatsächliche Verbesserung setzt voraus, dass die veränderte Ausführung die angenommene Ergebnisverteilung erhält.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Krypto-Futures-PnL berechnen: Einstieg, Ausstieg, Funding und Gebühren
Verwandte Lektionen
- Profitfaktor prüfen: trägt ein einzelner Gewinner das Ergebnis?
Ein Profitfaktor von 2 kann an einem einzigen Gewinn-Trade hängen. Berechne den Faktor aus Netto-Trades und prüfe die Konzentration echter Trades.
- Kostenbereinigte Break-even-Zonen ohne erfundene Stops bestimmen
Berechne Break-even-Zonen für Longs und Shorts aus einer Einstiegs-Range. Beziehe Gebühren und Funding ein, während genaue Einstiege ungewiss bleiben.