Pozisyon büyüklüğü ve kaldıraç: risk, stop ve komisyonlar · 3 / 5
Komisyon ve kayma sonrası işlem beklentisini hesaplayın
Hedefin stopun iki katı uzakta olması kârlı stratejiyi kanıtlamaz. Kazanma sıklığına, gerçekleşen ortalama sonuçlara ve her işlemin maliyetine de ihtiyacınız vardır. Beklenen değer bu büyüklükleri tek hesapta birleştirir.
Athenum7 dkGüncellendi:
R cinsinden işlem beklentisi formülü, maliyetler dahil
Bu örnekte 1R, girişte planlanan ve maliyetleri içermeyen fiyat riskidir. Başka günlükler R'yi maliyet sonrası tanımlar; iki yaklaşım da kullanılabilir, fakat karıştırılamaz. Gerçekleşen kazanç ve kayıpları aynı birimde ölçün. Kâğıt üzerinde 2R hedef, kısmi veya erken çıkışlarla ortalama 1,4R kazanca dönüşebilir.
p kazanma olasılığı, W ortalama kazanç, L ortalama kaybın pozitif büyüklüğü ve C işlem başına ortalama maliyetse net beklenti p × W − (1 − p) × L − C olur. Kaydedilen sonuç komisyonu zaten içeriyorsa tekrar çıkarmayın. Fonlama ödeme veya tahsilat olabilir; gerçekleşen katkıyı doğru işaretle kullanın. Bu örnekte W ve L, gerçekleşme maliyetleri öncesindeki referans fiyatlarla hesaplanır; her gözlem gerçekleşmiş bir kazanç veya kayıptır. Gerçekleşen fiyatları kullanıyorsanız spread ve kayma brüt fiyat kâr/zararına zaten dahildir; yalnızca henüz dahil edilmemiş komisyonları ve diğer nakit maliyetleri çıkarın. Sıfır sonuçları ve gerçekleşmeyen fırsatları fırsat başına ayrı bir ortalamada tutun; hepsini L büyüklüğünde kayıp saymayın.
Kazanma oranını ve maliyetleri gerçekleşebilir işlemlerden tahmin edin
Girdileri açıkça tanımlanmış örneklemden tahmin edin. Stoplanan işlemleri, gerçekleşmeyen emirleri ve uygulanıyorsa iptal edilen denemelerin maliyetini ekleyin. Gerçekleşebilir emir sırası olmadan mumun tam dibinden alıp tam tepesinde satan test, beklenti hesaplanmadan önce sonuçları şişirir.
Pozitif örneklem ortalaması tahmindir, vaat değildir. Birkaç uç işleme, tek oynaklık rejimine veya bir borsanın gerçekleşme kalitesine bağlı olabilir. Dağılımı, ardışık kayıpları ve ayrı dönemleri inceleyin. Küçük pozitif ortalama, hesabın taşıyamayacağı bir sermaye düşüşüyle birlikte görülebilir.
Örnek: %40 kazanma oranı, 2R kazanç, 0,25R maliyet
1R = 100 USDT ve 100 varsayımsal işlem düşünün: 40 işlem 2R kazanır, 60 işlem 1R kaybeder. Brüt beklenti 0,4 × 2 − 0,6 × 1 = 0,2R'dir. İşlem başına ortalama 10 USDT gidiş-dönüş komisyonu, 10 olumsuz gerçekleşme ve 5 fonlama ödemesi toplam 25 USDT, yani 0,25R tutar.
Net beklenti −0,05R, işlem başına −5 USDT ve örneklem genelinde −500 USDT olur. W, L ve C sabitken başa baş kazanma oranı (L + C) ÷ (W + L), burada 1,25 ÷ 3 = %41,67'dir. Süreyi veya emir türünü değiştirmek hem maliyeti hem kazanma oranını etkileyebilir; tek girdiyi değil bütün süreci değerlendirin.
| Bileşen | R | USDT |
|---|---|---|
| Kazanç katkısı | +0,80 | +80 |
| Kayıp katkısı | −0,60 | −60 |
| İşlem maliyetleri | −0,25 | −25 |
| Net beklenti | −0,05 | −5 |
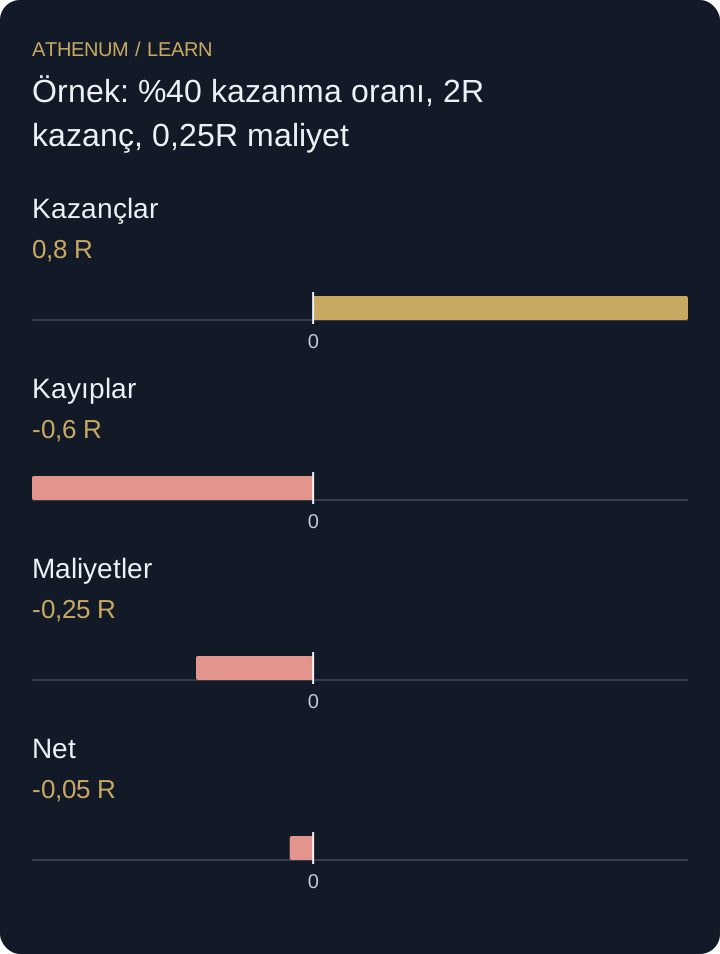 Diyagramı büyüt
- Kazançlar: 0,8 R
- Kayıplar: -0,6 R
- Maliyetler: -0,25 R
- Net: -0,05 R
Düşük maker komisyonu beklentiyi neden düşürebilir?
Piyasa girişlerini limit emrine çevirmek komisyonu düşürebilir; fakat kaçan gerçekleşmeler ve ters seçim yaratabilir. Emir çoğunlukla fiyat aleyhe gitmeden hemen önce gerçekleşebilir. Ortalama kazanç küçülür veya kaybeden gerçekleşmeler artarsa düşük komisyon net beklentiyi iyileştirmeyebilir. Gerçekleşmeyenler dahil aynı fırsatlarda uygulanabilir seçenekleri karşılaştırın.
Karar vermeden önce
- Brüt ve net sonuçları ayırın, maliyetleri iki kez saymayın.
- İlan edilen hedef yerine gerçekleşen ortalama kazanç ve kaybı kullanın.
- Belgelenmiş gerçekleşme kuralıyla tüm uygun denemeleri ekleyin.
- Sonucu birkaç işlemin veya tek piyasa rejiminin sürükleyip sürüklemediğini inceleyin.
Anladıklarınızı kontrol edin
%40 kazanma oranını, 2R kazancı ve 1R kaybı koruyup maliyeti 0,10R'ye indirirseniz net beklenti ve başa baş oranı ne olur?
Açıklamalı yanıtı gösterin
Net beklenti 0,80 − 0,60 − 0,10 = +0,10R olur. Başa baş oranı (1 + 0,10) ÷ (2 + 1) = %36,67'dir. Bu koşullu bir hesaptır; iyileşme ancak gerçekleşme değişikliği varsayılan sonuç dağılımını koruyorsa inandırıcıdır.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
Kripto Vadeli PnL Nasıl Hesaplanır: Giriş, Çıkış, Funding ve Ücretler
İlgili dersler
- Kâr faktörü: sonucu tek kazanan işlemin taşıyıp taşımadığını inceleyin
2 seviyesinde bir kâr faktörü tek bir kazanca bağlı olabilir. Gerçek işlemleri silmeden kâr faktörünü hesaplayın ve kazanç yoğunlaşmasını inceleyin.
- Stop uydurmadan maliyet ayarlı başa baş bölgeleri oluşturun
Varsayımsal aralıktan long ve short başa baş bölgelerini hesaplayın. Gerçek giriş belirsizliğini koruyarak komisyon ve fonlama maliyetlerini hesaba katın.