Размер позиции и кредитное плечо: риск, стопы, комиссии · 3 / 5
Математическое ожидание сделки после комиссий и проскальзывания
Цель вдвое дальше стопа ещё не доказывает прибыльность стратегии. Нужны частота побед, фактические средние исходы и стоимость каждой попытки. Математическое ожидание объединяет эти величины в одном расчёте.
Athenum7 минОбновлено:
Математическое ожидание в трейдинге: формула в R с учётом издержек
В этом примере 1R — плановый денежный риск движения цены на входе, до издержек. Некоторые журналы определяют R после издержек; оба подхода допустимы, но смешивать их нельзя. Измеряйте реальные прибыли и убытки в одинаковых единицах. Заявленная цель 2R после частичных и ранних выходов может давать среднюю прибыль всего 1,4R.
Если p — вероятность победы, W — средняя прибыль прибыльной сделки, L — положительная величина среднего убытка, C — средние издержки сделки, чистое ожидание равно p × W − (1 − p) × L − C. Если записанный P&L уже включает комиссии, повторно их не вычитайте. Финансирование может быть расходом или поступлением: учитывайте фактический знак. Здесь W и L рассчитаны по опорным ценам до издержек исполнения; каждое наблюдение — исполненная прибыльная или убыточная сделка. При использовании фактических цен исполнения спред и проскальзывание уже входят в валовой ценовой P&L: вычитайте только ещё не учтённые комиссии и денежные расходы. Нулевые исходы и возможности без исполнения учитывайте отдельно в среднем на возможность; нельзя считать их все убытками величины L.
Доля побед и издержки по реально исполнимым сделкам
Оценивайте параметры на ясно заданной выборке. Включайте стопы, пропущенные исполнения и применимые расходы отменённых попыток. Тест с покупкой точно на минимуме свечи и продажей точно на максимуме без исполнимой последовательности заявок завышает результаты ещё до расчёта ожидания.
Положительное среднее выборки — оценка, а не обещание. Оно может зависеть от нескольких выбросов, одного режима волатильности или качества исполнения на одной бирже. Изучайте распределение, серии убытков и отдельные периоды. Даже небольшое положительное среднее может сочетаться с просадкой, которую счёт не выдержит.
Пример: 40% побед, прибыль 2R, издержки 0,25R
Пусть 1R = 100 USDT. Из 100 условных сделок 40 приносят по 2R, 60 теряют по 1R. Валовое ожидание: 0,4 × 2 − 0,6 × 1 = 0,2R. Средние комиссии входа и выхода 10 USDT, неблагоприятное исполнение 10 и выплаченное финансирование 5 дают 25 USDT, или 0,25R, на сделку.
Чистое ожидание равно −0,05R: −5 USDT на сделку или −500 на всю выборку. При фиксированных W, L и C безубыточная доля побед равна (L + C) ÷ (W + L), здесь 1,25 ÷ 3 = 41,67%. Изменение срока удержания или типа заявок может поменять и издержки, и частоту побед. Оценивайте весь процесс, а не один параметр отдельно.
| Составляющая | R | USDT |
|---|---|---|
| Вклад побед | +0,80 | +80 |
| Вклад убытков | −0,60 | −60 |
| Издержки | −0,25 | −25 |
| Чистое ожидание | −0,05 | −5 |
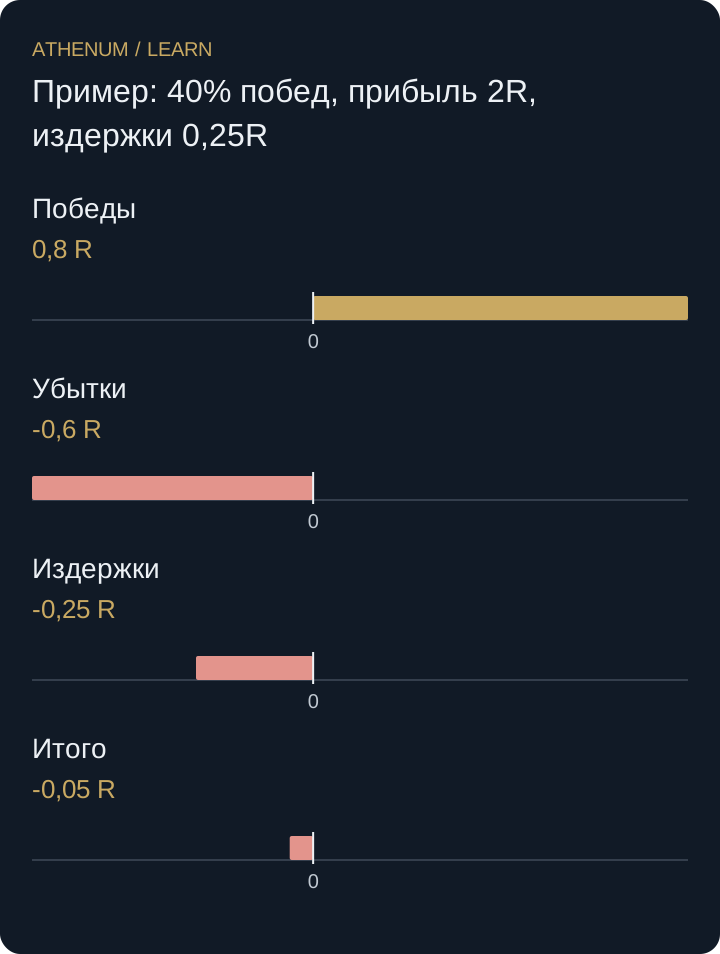 Увеличить схему
- Победы: 0,8 R
- Убытки: -0,6 R
- Издержки: -0,25 R
- Итого: -0,05 R
Почему низкая комиссия мейкера может снизить ожидание
Замена рыночных входов лимитными может снизить комиссии, но добавить пропущенные исполнения и неблагоприятный отбор. Заявка может особенно часто исполняться прямо перед движением против вас. Если средняя прибыль уменьшается или убыточные исполнения учащаются, низкая комиссия не улучшит чистое ожидание. Сравнивайте исполнимые варианты на одних возможностях, включая заявки без исполнения.
Перед решением
- Разделяйте валовые и чистые исходы, не учитывайте расходы дважды.
- Используйте средние реальные прибыли и убытки, а не заявленные цели.
- Включайте все подходящие попытки и документируйте правило исполнения.
- Проверьте, не создают ли результат несколько сделок или один режим рынка.
Проверьте понимание
Сохраните 40% побед, прибыль 2R и убыток 1R, но уменьшите средние издержки до 0,10R. Каковы чистое ожидание и безубыточная доля побед?
Показать ответ с объяснением
Чистое ожидание: 0,80 − 0,60 − 0,10 = +0,10R. Безубыточная доля: (1 + 0,10) ÷ (2 + 1) = 36,67%. Это условный расчёт: улучшение убедительно лишь при сохранении предполагаемого распределения исходов после изменения исполнения.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Как рассчитать PnL по крипто-фьючерсам: вход, выход, фандинг и комиссии
Похожие уроки
- Профит-фактор: проверьте зависимость результата от одного выигрыша
Профит-фактор 2,0 может держаться на одной прибыльной сделке. Рассчитайте показатель по чистым итогам и оцените концентрацию без удаления сделок.
- Зоны безубыточности с издержками без выдуманных стопов
Вычислите уровни безубыточности для диапазона входа с учетом комиссий и фандинга, сохраняя неопределенность по точным точкам.