Tamaño de posición y apalancamiento: riesgo y comisiones · 3 / 5
Calcula la esperanza matemática después de comisiones y deslizamiento
Un objetivo situado al doble de distancia que el stop no demuestra que una estrategia sea rentable. También necesitas la frecuencia de aciertos, los resultados medios reales y el coste de cada operación. La esperanza matemática reúne esas magnitudes en un cálculo.
Athenum7 minActualizado:
Fórmula de la esperanza matemática en trading: en R y con costes incluidos
En este ejemplo, 1R representa el riesgo de precio previsto al entrar, antes de costes. Otros diarios definen R después de costes; ambas convenciones pueden servir, pero no deben mezclarse. Expresa ganancias y pérdidas realizadas en las mismas unidades. Un objetivo nominal de 2R puede acabar en una ganancia media de 1,4R por salidas parciales o anticipadas.
Si p es la probabilidad de ganar, W la ganancia media, L la magnitud positiva de la pérdida media y C el coste medio por operación, la expectativa neta es p × W − (1 − p) × L − C. Si el resultado registrado ya incluye comisiones, no las restes otra vez. La financiación puede pagarse o cobrarse: incorpora su contribución real con el signo adecuado. En este ejemplo, W y L son resultados a precios de referencia antes de costes de ejecución; todas las observaciones son operaciones ejecutadas con ganancia o pérdida. Si usas precios de ejecución reales, el spread y el deslizamiento ya están en el resultado bruto por precio: resta solo comisiones y otros flujos aún no incluidos. Conserva los resultados cero y las oportunidades sin ejecución en una media separada por oportunidad; no son todos pérdidas de magnitud L.
Estima la tasa de acierto y los costes con operaciones ejecutables
Estima las variables con una muestra definida. Incluye operaciones con stop, órdenes sin ejecución y costes de intentos cancelados cuando correspondan. Un backtest que compra en el mínimo exacto de una vela y vende en su máximo sin una secuencia ejecutable exagera los resultados antes de calcular la expectativa.
Una media positiva es una estimación, no una promesa. Puede depender de pocos resultados extremos, un régimen de volatilidad o la calidad de ejecución de una plataforma. Examina la distribución, las pérdidas consecutivas y periodos separados. Incluso una media ligeramente positiva puede acompañarse de una caída acumulada que la cuenta no soporte.
Ejemplo: 40% de aciertos, ganancias de 2R y costes de 0,25R
Supón 1R = 100 USDT y 100 operaciones hipotéticas: 40 ganan 2R y 60 pierden 1R. La expectativa bruta es 0,4 × 2 − 0,6 × 1 = 0,2R. Comisiones medias de ida y vuelta de 10 USDT, ejecución adversa de 10 y financiación pagada de 5 suman 25 USDT, o 0,25R, por operación.
La expectativa neta es −0,05R: −5 USDT por operación o −500 en la muestra. Con W, L y C fijos, la tasa de acierto de equilibrio es (L + C) ÷ (W + L): 1,25 ÷ 3 = 41,67%. Cambiar la duración o el tipo de orden puede alterar costes y aciertos; evalúa el proceso completo.
| Componente | R | USDT |
|---|---|---|
| Aportación de ganancias | +0,80 | +80 |
| Aportación de pérdidas | −0,60 | −60 |
| Costes operativos | −0,25 | −25 |
| Expectativa neta | −0,05 | −5 |
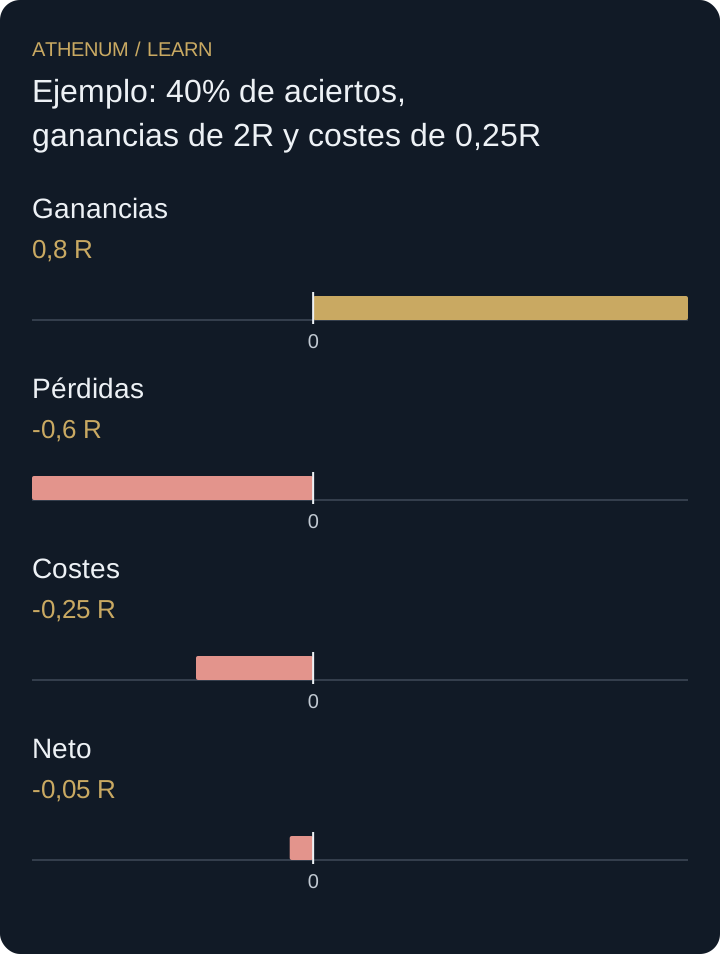 Ampliar el diagrama
- Ganancias: 0,8 R
- Pérdidas: -0,6 R
- Costes: -0,25 R
- Neto: -0,05 R
Por qué una comisión maker menor puede empeorar la expectativa
Sustituir entradas a mercado por órdenes limitadas puede ahorrar comisiones, pero introduce ejecuciones perdidas y selección adversa. Quizá tu orden se ejecute sobre todo antes de que el precio vaya en contra. Si disminuye la ganancia media o aumentan las pérdidas, la comisión menor no garantiza una mejor expectativa. Compara variantes ejecutables sobre las mismas oportunidades, incluidas las que no consiguen entrar.
Antes de actuar
- Separa resultados brutos y netos sin duplicar costes.
- Usa ganancias y pérdidas medias realizadas, no objetivos anunciados.
- Incluye todos los intentos elegibles con una regla de ejecución documentada.
- Comprueba si pocos resultados o un solo régimen explican la media.
Comprueba lo aprendido
Mantén un 40% de aciertos, ganancias de 2R y pérdidas de 1R, pero reduce los costes a 0,10R. ¿Cuál es la expectativa neta y la tasa de equilibrio?
Ver la respuesta explicada
La expectativa pasa a 0,80 − 0,60 − 0,10 = +0,10R. El equilibrio es (1 + 0,10) ÷ (2 + 1) = 36,67%. El cálculo es condicional: la mejora solo resulta creíble si el cambio de ejecución conserva la distribución de resultados supuesta.
Fuentes y lecturas adicionales
Profundiza con Athenum
Del blog de Athenum
How to Calculate Crypto Futures PnL: Entry, Exit, Funding, and Fees
Lecciones relacionadas
- Profit factor: comprueba si una sola ganancia sostiene el resultado
Un factor de beneficio de 2 puede depender de una sola ganancia. Calcula el ratio neto y audita la concentración sin borrar operaciones reales.
- Calcula zonas de equilibrio ajustadas por costes sin inventar stops
Calcula umbrales de break-even para largos y cortos en un rango hipotético. Incluye comisiones y tasas de financiación manteniendo la incertidumbre.