Tamaño de posición y apalancamiento: riesgo y comisiones · 5 / 5
Crea un diario de trading que pueda refutar una estrategia
Un diario útil debe poder refutar tu idea favorita. Las capturas de entradas ganadoras no bastan. Registra las oportunidades que cumplen reglas fijas, las órdenes que podían ejecutarse y los costes que transforman resultados brutos en resultados de la cuenta.
Athenum8 minActualizado:
Qué registrar en un diario de trading antes del resultado
Especifica instrumento, plataforma, sesión, temporalidad, disparador, invalidación, orden, salida y duración máxima. Registra la información disponible en el momento de decidir. Si un pivote necesita velas futuras para confirmarse, la señal no estaba disponible donde aparece dibujada retrospectivamente. Guarda el instante en que pudo utilizarse.
Cada oportunidad necesita un estado: tomada, rechazada por un filtro declarado, perdida, sin ejecución o no disponible por fallo de datos. Conserva el motivo de cada exclusión. Eliminar discrecionalmente operaciones difíciles crea una muestra agradable de mirar, pero imposible de reproducir.
Evalúa la estrategia en un periodo posterior sin consultar
Desarrolla las reglas en un periodo anterior y evalúalas en otro posterior sin consultar. Una separación cronológica refleja mejor el uso real que mezclar observaciones vecinas aleatoriamente. Si cambias reglas después de ver el segundo periodo, también pasa a ser desarrollo. Una versión nueva necesita otra ventana de evaluación futura.
Registra R neta, ganancia y pérdida medias, costes totales, caída máxima, tiempo en mercado y concentración por activo y régimen. Ninguna cantidad fija de operaciones garantiza validez. Varias operaciones del mismo evento no son pruebas independientes. La simulación ayuda a revisar decisiones, pero exige ejecuciones realistas y no demuestra capacidad operativa real.
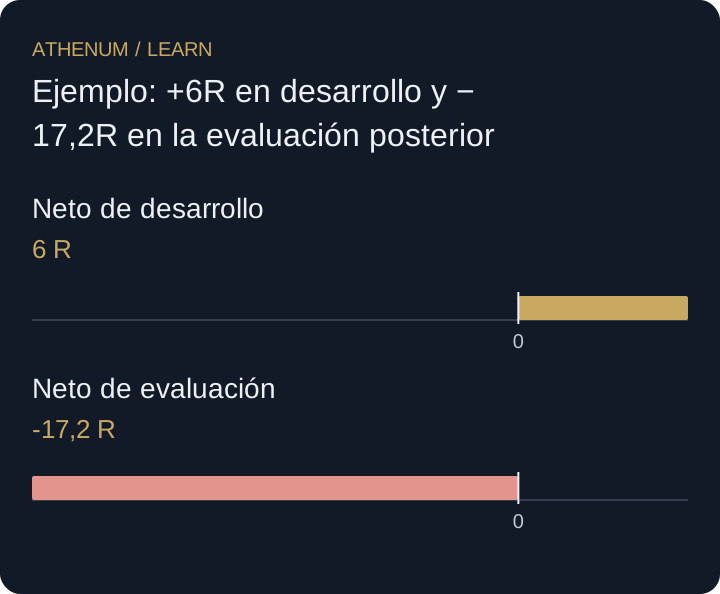
Ejemplo: +6R en desarrollo y −17,2R en la evaluación posterior
La muestra ilustrativa de desarrollo contiene 120 oportunidades: 60 ganancias medias de 1,4R y 60 pérdidas de 1R. El resultado bruto es 84 − 60 = 24R. Un coste de 0,15R por operación resta 18R y deja 6R, o +0,05R por operación.
Fija la regla y evalúa las siguientes 40 oportunidades: 12 ganan 1,4R y 28 pierden 1R. El bruto es 16,8 − 28 = −11,2R; tras 6R de costes, el neto es −17,2R. Esto no identifica por sí solo la causa. Demuestra que el resultado inicial no sobrevivió a esta evaluación. Revisa régimen, datos y ejecución sin reescribir silenciosamente la prueba original.
| Medida | Desarrollo | Evaluación posterior |
|---|---|---|
| Oportunidades | 120 | 40 |
| Ganancias / pérdidas | 60 / 60 | 12 / 28 |
| Resultado bruto | +24R | −11,2R |
| Costes | 18R | 6R |
| Resultado neto | +6R | −17,2R |
 Ampliar el diagrama
- Neto de desarrollo: 6 R
- Neto de evaluación: -17,2 R
Por qué añadir filtros tras un fallo es sobreoptimización
Tras el fallo, descubres que excluir los martes mejora el resultado. Puede justificar una hipótesis nueva, pero no valida independientemente la estrategia revisada. Probar suficientes filtros acaba encontrando uno que explica ruido. Registra la modificación y su razón, conserva la versión anterior y evalúa la nueva con datos que no hayan servido para elegirla.
Antes de actuar
- Fecha las reglas, capturas e información disponible al entrar.
- Conserva oportunidades rechazadas, perdidas y no ejecutadas con sus motivos.
- Registra costes reales y la convención de R bruta o neta.
- Fija versiones y reserva datos posteriores para evaluarlas.
- Define de antemano cuándo revisar o suspender la estrategia.
Comprueba lo aprendido
Después de mirar la evaluación añades un filtro de financiación que vuelve rentable ese mismo periodo. ¿Queda validada la estrategia filtrada?
Ver la respuesta explicada
No. Ese periodo influyó en la regla nueva y ahora forma parte del desarrollo. Conserva el resultado como exploratorio, describe el filtro con precisión y evalúa la revisión fijada en otra ventana posterior. Verifica que los datos de financiación estuvieran disponibles en cada decisión histórica.
Fuentes y lecturas adicionales
Profundiza con Athenum
Lecciones relacionadas
- Revisar el diario de trading: separa cumplimiento de reglas y beneficio
Revisa tus trades frente a las reglas fijadas antes de entrar. No premies saltarse normas por salir con beneficio ni castigues pérdidas correctas.
- Prueba out-of-sample: reserva datos sin filtrar resultados futuros
Congela reglas y protocolos de evaluación antes del test. Audita operaciones que cruzan límites y preprocesamiento para evitar filtraciones de datos.