Ошибки бэктеста: проверка стратегии без знания будущего · 3 / 5
Измерьте вклад дополнительного подтверждения
Больше совпадений на графике не означает больше независимых доказательств. Проверьте добавочный эффект фильтра на одном наборе возможностей, прежде чем приписывать ему преимущество.
Athenum7 минОбновлено:
Та же стратегия с фильтром и без него на одном наборе возможностей
Определите правило входа, выходы, размер позиции и временные метки возможностей до оценки дополнительного подтверждения. Индикаторы из одной последовательности цен могут выбирать пересекающиеся наблюдения. Важно сравнение торговой стратегии с фильтром и той же стратегии без него, а не число цветных сигналов.
Сохраняйте отклонённые возможности, чтобы восстановить изменения. Если фильтр выбран после просмотра победителей и проигравших, эти наблюдения относятся к разработке, а не независимой проверке. Зафиксируйте выбранную стратегию перед оценкой на последующих нетронутых возможностях.
Число сделок, чистый итог и время в рынке, а не только среднее
Вместе со средним публикуйте число сделок, чистый итог, время в рынке и упущенные возможности. Фильтр может улучшить среднее на сделку, но уменьшить результат за календарный период или сосредоточить риск в одном режиме рынка. Пересечение позиций и ограничения капитала также меняют доступные исполнения.
Пример предполагает фиксированный складываемый риск, одинаковые выходы, отсутствие конкурирующих требований к капиталу и равные издержки на сделку. Это делает арифметику прозрачной, но не превращает сумму R в доходность портфеля с реинвестированием. Последующая оценка должна учитывать фактическое исполнение.
Пример: 20 сделок против 8 отфильтрованных, у обеих +4R валовыми
Базовое правило создаёт двадцать сделок: двенадцать приносят +1R и восемь теряют −1R, итого +4R до издержек. Подтверждение принимает восемь из них: шесть прибыльных и две убыточные, также +4R. В двенадцати отклонённых возможностях шесть победителей и шесть проигравших, то есть нулевой валовой итог.
При издержках 0,1R на исполненную сделку базовая стратегия получает +2R чистыми, фильтрованная — +3,2R. Улучшение на 1,2R относится к этой гипотетической выборке и не доказывает будущую прогностическую ценность. Валовой средний результат принятой сделки растёт с 0,20R до 0,50R, а выборка уменьшается.
| Вариант стратегии | Сделки | Валовой R | Издержки R | Чистый R |
|---|---|---|---|---|
| Базовая | 20 | 4 | 2 | 2 |
| Базовая с фильтром | 8 | 4 | 0,8 | 3,2 |
| Отклонённые, если исполнить | 12 | 0 | 1,2 | −1,2 |
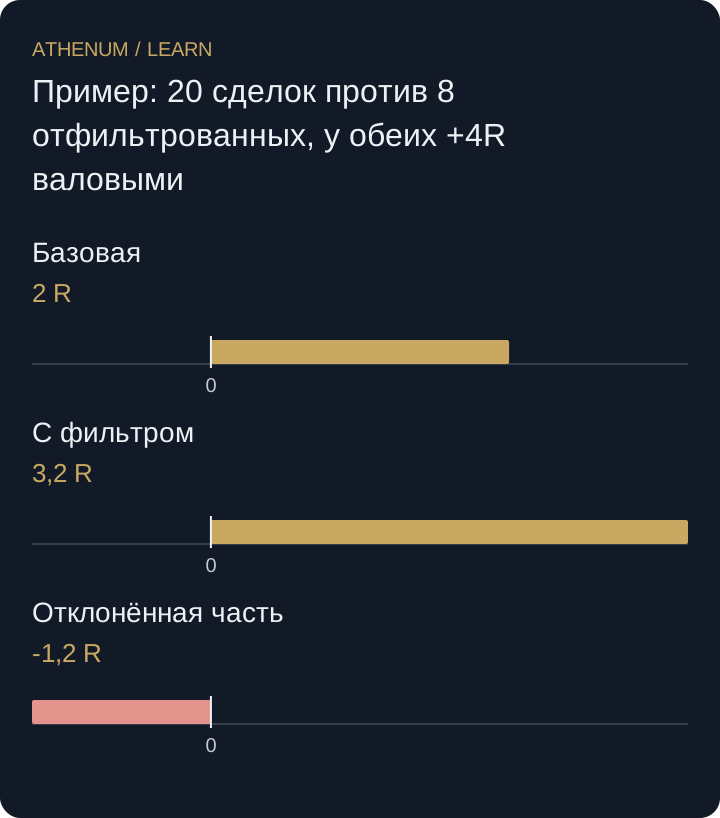 Увеличить схему
- Базовая: 2 R
- С фильтром: 3,2 R
- Отклонённая часть: -1,2 R
Два индикатора с одинаковым отбором сделок не удваивают выборку
Если второй индикатор принимает те же восемь возможностей, пересечение по-прежнему содержит восемь сделок, а не шестнадцать. Индикаторы не обязаны совпадать на всех рынках; здесь они просто не дают дополнительного различия в отборе. Проверяйте вклад каждого фильтра на заранее зафиксированных альтернативах.
Перед решением
- Зафиксируйте базовый сигнал.
- Сохраняйте отклонённые возможности.
- Сравнивайте с каждым фильтром и без него.
- Публикуйте число сделок и временную экспозицию.
- Проверяйте выбранное правило на непросмотренных наблюдениях.
Проверьте понимание
Дополнительный фильтр исключает одну принятую прибыльную сделку +1R и не исключает убыточных. Каков новый чистый итог при издержках 0,1R на сделку?
Показать ответ с объяснением
Остаётся семь сделок: пять прибыльных и две убыточные дают +3R до издержек. После 0,7R издержек остаётся +2,3R. Это выше базовых +2R в этой выборке, но ниже +3,2R первого фильтра. Дополнительные подтверждения не улучшили этот результат.
Источники и дополнительное чтение
Продолжить с Athenum
Похожие уроки
- Как определить закрепление за диапазоном до пробоя
Задайте правило ретеста и закрытия свечей до пробоя. Учтите задержку по времени и сохраняйте ложные пробои в общей статистике.
- RSI измеряет импульс, а не волатильность: рассчитайте разницу
Пересчитайте RSI через приросты и снижения. Движения очень разного размера дают один RSI 66,67, поэтому RSI не показывает, сколько может потерять позиция.