Mecánica de indicadores: reconstruye lo que calcula el gráfico · 2 / 5
Comprueba la respuesta y la sobreoscilación de ZLEMA con precios conocidos
Una línea más rápida puede reaccionar antes a una variación y también sobrepasarla. Comprueba ambos comportamientos antes de interpretar «retardo cero» como seguimiento perfecto o conocimiento del próximo precio.
Athenum7 minActualizado:
Escribe la transformación antes de juzgar el gráfico
Usa una media exponencial de cinco períodos con α = 2 / (5 + 1) = 1/3. La actualización habitual es EMA = α × cierre actual + (1 − α) × EMA anterior. Para este ejemplo de ZLEMA, transforma primero la entrada en 2 × cierre actual − cierre de dos velas antes y aplica después la misma actualización exponencial. La longitud de cinco períodos hace inequívoco el retardo de dos velas.
Inicializa ambas medias en 100 y supone un historial prolongado y plano en 100 antes del ejemplo. Cada actualización utiliza únicamente el cierre actual definitivo y observaciones anteriores. Las implementaciones pueden redondear de forma distinta el retardo de longitudes pares o usar estados iniciales diferentes; esos detalles forman parte de una especificación reproducible.
Examina un movimiento temporal y también su primera respuesta
En el primer salto de 100 a 110, la entrada compensada es 120. Se trata de una transformación aritmética, no de una operación observada a 120. Si el siguiente cierre sigue en 110, el precio antiguo retrasado permanece en 100; una segunda entrada de 120 eleva ZLEMA por encima del cierre real.
Cuando la serie vuelve a 100, el cierre anterior más alto produce temporalmente una entrada de 90. La línea puede quedar por debajo del precio. Es una propiedad de respuesta del filtro y la trayectoria elegidos, no evidencia de que se negociara a 90 o de que el próximo precio vaya a bajar. Evalúa conjuntamente retardo, sobreoscilación y sensibilidad con ejemplos fijados antes de evaluar cualquier regla operativa derivada.
La respuesta más rápida supera 110 y después cae por debajo de 100
Introduce los cierres 110, 110, 110, 100 y 100 después del historial plano. En la vela 2, EMA es 105,5556 y ZLEMA es 111,1111. En la vela 5, el cierre es 100, EMA es 103,1276 y ZLEMA es 99,2181. Los cálculos mantienen toda la precisión hasta redondear para mostrarlos.
La misma ZLEMA que reduce la distancia respecto al cierre de la primera vela también sobrepasa tanto la meseta temporal como el nivel de retorno. Este ejemplo no establece una clasificación universal de filtros ni una regla de entrada rentable. Proporciona una secuencia pequeña para comprobar de forma independiente qué hace la fórmula.
| Vela | Cierre | Entrada compensada | EMA | ZLEMA |
|---|---|---|---|---|
| 1 | 110 | 120 | 103,3333 | 106,6667 |
| 2 | 110 | 120 | 105,5556 | 111,1111 |
| 3 | 110 | 110 | 107,0370 | 110,7407 |
| 4 | 100 | 90 | 104,6914 | 103,8272 |
| 5 | 100 | 90 | 103,1276 | 99,2181 |
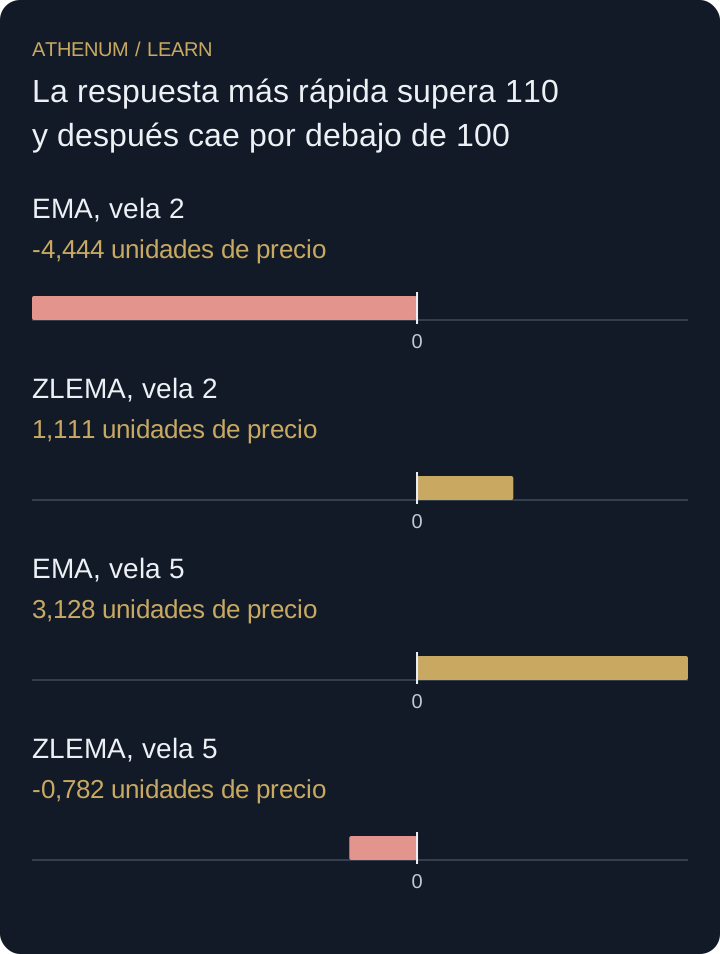 Ampliar el diagrama
- EMA, vela 2: -4,444 unidades de precio
- ZLEMA, vela 2: 1,111 unidades de precio
- EMA, vela 5: 3,128 unidades de precio
- ZLEMA, vela 5: -0,782 unidades de precio
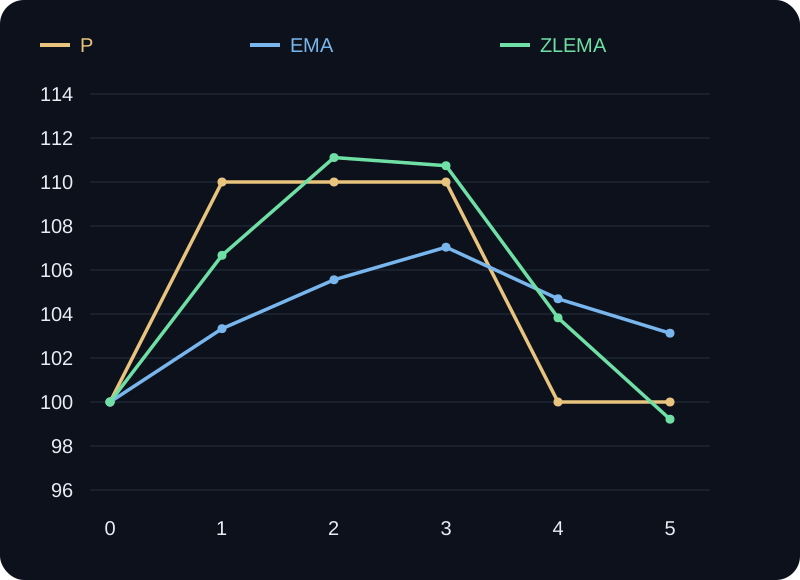
Filtros originales hipotéticos de cinco períodos; estado inicial 100 y α = 1/3.
P es el cierre de la vela completada, en dorado; EMA aparece en azul y ZLEMA en verde. El eje horizontal cuenta actualizaciones desde la inicialización común en 0. La línea verde supera la meseta de 110 y después cae por debajo de 100; las tres series comparten escala de precios.
Una entrada transformada no es una predicción
La entrada 120 suma al precio actual la variación de las dos últimas velas. Puede superar todos los cierres observados. Interpretar ese cálculo como objetivo añade, sin explicitarlo, una hipótesis predictiva no probada. El filtro tampoco puede reaccionar a una variación futura no observada solo porque su nombre incluya «retardo cero».
Antes de actuar
- Especifica la longitud, α y el redondeo del retardo.
- Usa el mismo historial inicial en ambos filtros.
- Conserva las entradas transformadas separadas de los precios negociados.
- Incluye picos temporales y giros en las comparaciones.
- Evalúa cualquier regla de entrada después de costes con observaciones nuevas.
Comprueba lo aprendido
Tras el historial inicial plano en 100, el siguiente cierre es 94. ¿Cuáles son los primeros valores de EMA y ZLEMA con la configuración declarada?
Ver la respuesta explicada
La entrada compensada es 2 × 94 − 100 = 88. EMA es 94 / 3 + 2 × 100 / 3 = 98. ZLEMA es 88 / 3 + 2 × 100 / 3 = 96. Ambas reaccionan después de observar el cierre; una respuesta más rápida no predice la siguiente vela.