Trading-Indikatoren verstehen: Berechnung und Aussagekraft · 2 / 5
ZLEMA verstehen: schnelle Reaktion und Überschwingen berechnen
Eine schnellere Linie kann früher auf eine Änderung reagieren und zugleich darüber hinausschießen. Untersuche beides, bevor du „Zero Lag“ als perfekte Nachführung oder Wissen über den nächsten Kurs deutest.
Athenum7 Min.Aktualisiert:
Die Transformation vor der Chartinterpretation festhalten
Verwende einen exponentiellen Durchschnitt mit fünf Perioden und α = 2 / (5 + 1) = 1/3. Das gewöhnliche Update lautet: EMA = α × aktueller Schlusskurs + (1 − α) × vorheriger EMA. Für dieses ZLEMA-Beispiel wird die Eingabe zunächst zu 2 × aktueller Schlusskurs − Schlusskurs zwei Kerzen zuvor transformiert. Anschließend folgt dasselbe exponentielle Update. Bei fünf Perioden ist die Verzögerung von zwei Kerzen eindeutig.
Initialisiere beide Durchschnitte bei 100 und unterstelle vor dem Beispiel eine lange unveränderte Historie bei 100. Jedes Update verwendet nur den aktuellen abgeschlossenen Schlusskurs und frühere Beobachtungen. Bei geraden Periodenlängen können Implementierungen die Verzögerung unterschiedlich runden oder andere Startwerte wählen. Diese Details gehören zu einer reproduzierbaren Spezifikation.
Auch einen vorübergehenden Ausschlag untersuchen
Beim ersten Sprung von 100 auf 110 beträgt die kompensierte Eingabe 120. Das ist eine rechnerische Transformation, kein beobachteter Trade bei 120. Bleibt der nächste Schlusskurs bei 110, ist der verzögerte alte Kurs weiterhin 100. Eine zweite Eingabe von 120 schiebt den ZLEMA deshalb über den tatsächlichen Schlusskurs.
Kehrt die Folge zu 100 zurück, erzeugt der verzögerte höhere Schlusskurs vorübergehend eine Eingabe von 90. Die Linie kann dann unter den aktuellen Kurs fallen. Das beschreibt die Reaktion des gewählten Filters auf diese Folge. Es belegt weder einen Trade bei 90 noch einen fallenden nächsten Kurs. Vergleiche Verzögerung, Über- und Unterschwingen sowie Empfindlichkeit an vorher festgelegten Beispielen, bevor du eine daraus abgeleitete Handelsregel bewertest.
Die schnellere Reaktion überschreitet zuerst 110 und unterschreitet später 100
Nach der unveränderten Vorgeschichte lauten die Schlusskurse 110, 110, 110, 100 und 100. Bei Kerze 2 beträgt der gewöhnliche EMA 105,5556, der ZLEMA dagegen 111,1111. Bei Kerze 5 liegt der Schlusskurs bei 100, der gewöhnliche EMA bei 103,1276 und der ZLEMA bei 99,2181. Die Rechnung behält die volle Genauigkeit bis zur Rundung für die Anzeige.
Derselbe ZLEMA, der bei der ersten Kerze den Abstand zum Schlusskurs verringert, überschwingt auch das vorübergehende Plateau und unterschwingt das Rückkehrniveau. Das Beispiel belegt weder eine allgemeine Rangfolge der Filter noch eine profitable Einstiegsregel. Es liefert eine kurze Folge, an der du die Wirkung der Formel unabhängig nachvollziehen kannst.
| Kerze | Schlusskurs | Kompensierte Eingabe | EMA | ZLEMA |
|---|---|---|---|---|
| 1 | 110 | 120 | 103,3333 | 106,6667 |
| 2 | 110 | 120 | 105,5556 | 111,1111 |
| 3 | 110 | 110 | 107,0370 | 110,7407 |
| 4 | 100 | 90 | 104,6914 | 103,8272 |
| 5 | 100 | 90 | 103,1276 | 99,2181 |
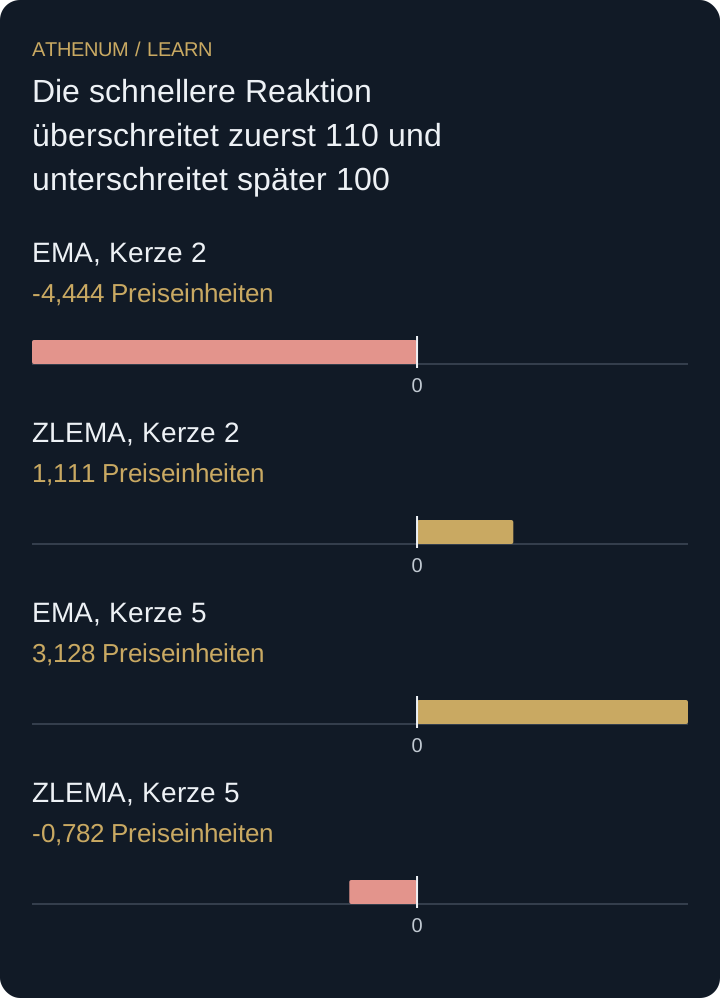 Diagramm vergrößern
- EMA, Kerze 2: -4,444 Preiseinheiten
- ZLEMA, Kerze 2: 1,111 Preiseinheiten
- EMA, Kerze 5: 3,128 Preiseinheiten
- ZLEMA, Kerze 5: -0,782 Preiseinheiten
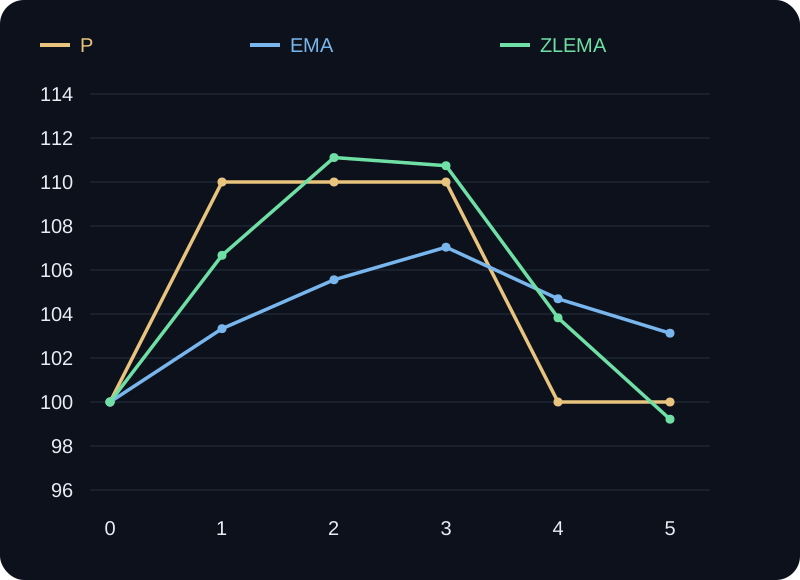
Eigene hypothetische Filter mit fünf Perioden; Startwert 100 und α = 1/3.
P bezeichnet den abgeschlossenen Schlusskurs in Gold; EMA ist blau und ZLEMA grün. Die horizontale Achse zählt Aktualisierungen ab dem gemeinsamen Startwert bei 0. Die grüne Linie überschreitet das Plateau bei 110 und fällt später unter 100. Alle Reihen nutzen dieselbe Preisskala.
Eine transformierte Eingabe ist keine Prognose
Die Eingabe 120 addiert die jüngste Änderung über zwei Kerzen zum aktuellen Kurs. Ihr Wert kann über jedem beobachteten Schlusskurs liegen. Wer diesen Rechenwert als Kursziel liest, ergänzt stillschweigend eine ungetestete Prognoseannahme. Auch der Name „Zero Lag“ befähigt den Filter nicht, auf eine noch unbeobachtete zukünftige Änderung zu reagieren.
Vor der Entscheidung
- Länge, α und Rundung der Verzögerung festlegen.
- Für beide Filter dieselbe Ausgangshistorie verwenden.
- Transformierte Eingaben getrennt von gehandelten Kursen aufbewahren.
- Vorübergehende Ausschläge und Umkehrbewegungen mitvergleichen.
- Eine Einstiegsregel nach Kosten an zuvor ungenutzten Beobachtungen bewerten.
Prüfe dein Verständnis
Nach der unveränderten Ausgangshistorie bei 100 liegt der nächste Schlusskurs bei 94. Welche ersten Werte ergeben sich für EMA und ZLEMA unter den festgelegten Einstellungen?
Lösung mit Erklärung anzeigen
Die kompensierte Eingabe ist 2 × 94 − 100 = 88. Der gewöhnliche EMA beträgt 94 / 3 + 2 × 100 / 3 = 98. Der ZLEMA beträgt 88 / 3 + 2 × 100 / 3 = 96. Beide reagieren erst auf den beobachteten Schlusskurs. Die schnellere Reaktion sagt die folgende Kerze nicht voraus.