Trading-Indikatoren verstehen: Berechnung und Aussagekraft · 1 / 5
RSI misst Momentum, nicht Volatilität: den Unterschied berechnen
Der RSI beschreibt das Verhältnis jüngster Kursgewinne und Kursverluste. Er sagt weder, wie viele Preiseinheiten sich der Markt bewegt hat, noch, wie viel eine Position verlieren kann.
Athenum7 Min.Aktualisiert:
Mit den Größen in der Formel beginnen
Zerlege die Veränderung jedes abgeschlossenen Schlusskurses in einen nicht negativen Kursgewinn und einen nicht negativen Kursverlust. Es gilt: RSI = 100 − 100 / (1 + durchschnittlicher Kursgewinn / durchschnittlicher Kursverlust). Bei der Wilder-Glättung lautet jeder neue Durchschnitt: ((n − 1) × vorheriger Durchschnitt + aktuelle Beobachtung) / n. Lege auch fest, wie der erste Durchschnitt entsteht. Sonst können scheinbar gleiche Einstellungen unterschiedliche Ergebnisse liefern.
Zähler und Nenner verwenden dieselbe Preiseinheit; im Verhältnis kürzt sie sich heraus. Multiplizierst du sämtliche Gewinne und Verluste einschließlich ihrer Ausgangsdurchschnitte mit demselben positiven Faktor, bleibt der RSI unverändert. Ein kürzerer Rückblick verändert die Reaktionsgeschwindigkeit. Aus dem Richtungsverhältnis wird dadurch kein Maß für die Streuung der Preise.
Die Größe der Bewegung getrennt messen
Die mittlere absolute Schlusskursänderung beschreibt, wie weit sich die beobachteten Schlusskurse pro Schritt bewegen. Die True Range berücksichtigt zusätzlich Hoch, Tief und vorherigen Schlusskurs; der ATR glättet diese Spanne. Die Standardabweichung der Renditen beantwortet wiederum eine andere Frage. Diese Maße sind nicht austauschbar. Halte ihre Eingaben, Zeitfenster und Einheiten fest, bevor du sie vergleichst.
Eine deutlich gerichtete Folge kann den RSI hoch halten, obwohl ihre absoluten Bewegungen klein bleiben. Ein volatiles Hin und Her kann ausgewogene Gewinne und Verluste aufweisen. Weder ein Wert oberhalb einer Schwelle noch gleiche Werte bei zwei Instrumenten belegen dasselbe Risiko, eine Umkehrwahrscheinlichkeit oder eine passende Positionsgröße.
Zwei eigene Kursfolgen mit jeweils vier Änderungen ergeben RSI 66,67
Initialisiere einen RSI mit vier Perioden durch die arithmetischen Mittel der ersten vier Gewinne und Verluste. Beide hypothetischen Folgen beginnen bei 100. Folge A schließt bei 102, 101, 103 und 102; Folge B bei 110, 105, 115 und 110. Beide enthalten zwei positive und zwei negative Änderungen. Die Summe der Gewinne ist jeweils doppelt so groß wie die Summe der Verluste.
Bei A beträgt der anfängliche durchschnittliche Gewinn (2 + 0 + 2 + 0) / 4 = 1 und der durchschnittliche Verlust (0 + 1 + 0 + 1) / 4 = 0,5. Für B ergeben sich 5 und 2,5. Beide Gewinn-Verlust-Verhältnisse sind 2, also liegt der RSI jeweils bei 66,6667. Die mittlere absolute Schlusskursänderung beträgt jedoch 1,5 bei A und 7,5 bei B. Die Grafik vergleicht dieses eigenständige Bewegungsmaß; sie legt RSI und Volatilität nicht auf dieselbe Achse.
| Folge | Schlusskursänderungen | Durchschnittlicher Gewinn | Durchschnittlicher Verlust | RSI | Mittlere absolute Änderung |
|---|---|---|---|---|---|
| A | +2, −1, +2, −1 | 1 | 0,5 | 66,67 | 1,5 |
| B | +10, −5, +10, −5 | 5 | 2,5 | 66,67 | 7,5 |
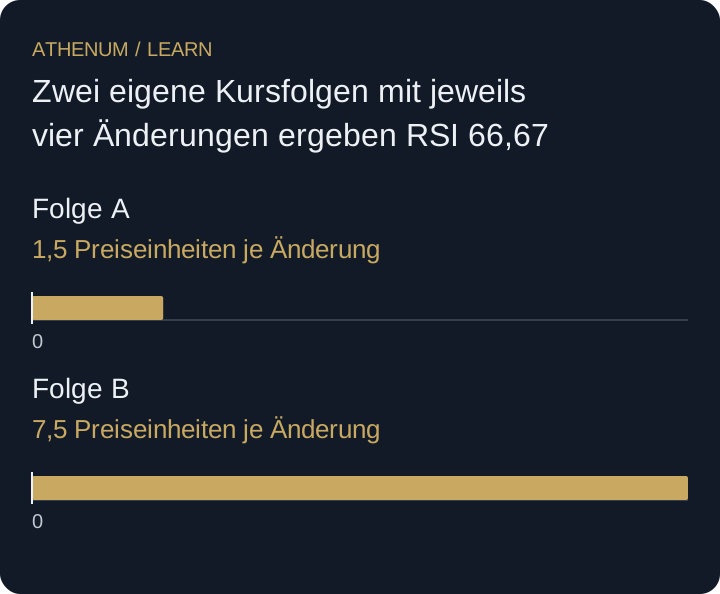 Diagramm vergrößern
- Folge A: 1,5 Preiseinheiten je Änderung
- Folge B: 7,5 Preiseinheiten je Änderung
Eine andere Einstellung verändert nicht die Art des Maßes
Die Bezeichnung „Volatilitätsfilter“ ändert nichts an der Formel von RSI(10). Der Filter kann in einer bestimmten Stichprobe Beobachtungen auswählen, die mit Volatilität zusammenhängen. Dieser empirische Zusammenhang braucht aber eine eigene Untersuchung. Lege außerdem fest, was bei durchschnittlichem Verlust null geschieht. Sind beide Durchschnitte null, ist das Verhältnis selbst nicht definiert; Software kann dafür unterschiedliche Konventionen verwenden.
Vor der Entscheidung
- Preisquelle und Regel für abgeschlossene Kerzen dokumentieren.
- Glättung und Initialisierung festlegen.
- Gewinn-Verlust-Verhältnis und Bewegungsgröße getrennt halten.
- Zur Risikofrage passende Einheiten verwenden.
- Die Handelsregel unabhängig vom Namen des Indikators testen.
Prüfe dein Verständnis
Zwei bereits geglättete Zustände haben durchschnittliche Gewinne und Verluste von 0,9/0,3 beziehungsweise 9/3. Wie hoch ist jeweils der RSI? Lässt sich daraus der ATR ableiten?
Lösung mit Erklärung anzeigen
Beide Verhältnisse sind 3. Daher gilt RSI = 100 − 100 / 4 = 75. Aus diesen beiden Zuständen lässt sich der ATR nicht rekonstruieren: Es fehlen sowohl die nötigen Hoch-Tief-Spannen als auch deren Glättungshistorie. Gleiche RSI-Werte belegen keine gleiche Volatilität.