Gösterge mekaniği: grafiğin hesapladığını yeniden kurun · 1 / 5
RSI oynaklığı değil momentumu ölçer: farkı hesaplayın
RSI, yakın geçmişteki yükselişlerle düşüşlerin dengesi hakkında bilgi verir. Piyasanın kaç fiyat birimi hareket ettiğini veya bir pozisyonun ne kadar kaybedebileceğini söylemez.
Athenum7 dkGüncellendi:
Osilatörün içindeki büyüklüklerden başlayın
Tamamlanmış her kapanışın değişimini, negatif olmayan bir yükseliş ve negatif olmayan bir düşüş olarak ayırın. RSI = 100 − 100 / (1 + ortalama yükseliş / ortalama düşüş). Wilder düzleştirmesinde yeni ortalama, ((n − 1) × önceki ortalama + güncel gözlem) / n olur. İlk ortalamanın nasıl başlatıldığını belirtin; aksi halde aynı görünen iki ayar farklı sonuç verebilir.
Pay ve payda aynı fiyat birimini taşır; bu birim oran içinde sadeleşir. Başlangıç ortalamaları dahil tüm yükseliş ve düşüşleri aynı pozitif katsayıyla çarpmak RSI'ı değiştirmez. Geriye bakış süresini kısaltmak tepki hızını değiştirir; yönsel bir oranı fiyat dağılımının ölçüsüne dönüştürmez.
Hareket büyüklüğü için ayrı bir ölçü seçin
Ortalama mutlak kapanış değişimi, gözlenen kapanışların her adımda ne kadar hareket ettiğini gösterir. Gerçek aralık ayrıca en yüksek, en düşük ve önceki kapanışı dikkate alır; ATR bu aralığı düzleştirir. Getirilerin standart sapması ise başka bir soruyu yanıtlar. Bu ölçüler birbirinin yerine kullanılamaz; karşılaştırmadan önce girdilerini, pencerelerini ve birimlerini yazın.
Güçlü yönsel bir seri, mutlak hareketleri küçük olsa bile RSI'ı yüksek tutabilir. Sert biçimde gidip gelen bir seride yükseliş ve düşüşler dengeli olabilir. Bir eşiğin aşılması veya iki araçta aynı RSI'ın görülmesi; eşit risk, dönüş olasılığı ya da uygun pozisyon büyüklüğü kanıtlamaz.
Dört değişimden oluşan iki özgün yolun RSI'ı da 66,67 olur
Dört dönemlik RSI'ı, ilk dört yükseliş ve düşüşün aritmetik ortalamalarıyla başlatın. İki varsayımsal yol da 100'den başlar. A yolunun kapanışları 102, 101, 103 ve 102; B yolununkiler 110, 105, 115 ve 110'dur. Her birinde iki pozitif ve iki negatif değişim vardır; toplam yükseliş toplam düşüşün iki katıdır.
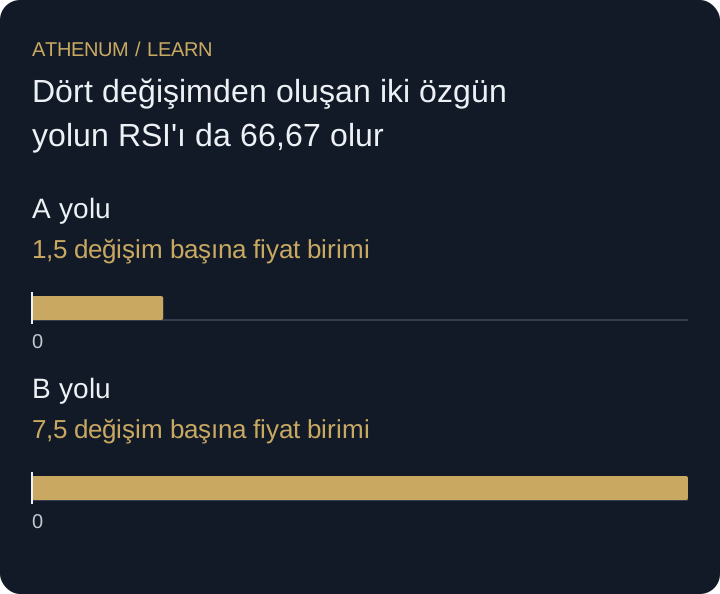
A'da ilk ortalama yükseliş (2 + 0 + 2 + 0) / 4 = 1, ortalama düşüş ise (0 + 1 + 0 + 1) / 4 = 0,5 olur. B'de bunlar 5 ve 2,5'tir. Her iki yükseliş/düşüş oranı 2 olduğundan RSI değerleri de 66,6667'dir. Ancak ortalama mutlak kapanış değişimi A'da 1,5, B'de 7,5'tir. Şekil bu ayrı büyüklük ölçüsünü karşılaştırır; RSI ile oynaklığı aynı eksende göstermez.
| Yol | Kapanış değişimleri | Ortalama yükseliş | Ortalama düşüş | RSI | Ortalama mutlak değişim |
|---|---|---|---|---|---|
| A | +2, −1, +2, −1 | 1 | 0,5 | 66,67 | 1,5 |
| B | +10, −5, +10, −5 | 5 | 2,5 | 66,67 | 7,5 |
 Diyagramı büyüt
- A yolu: 1,5 değişim başına fiyat birimi
- B yolu: 7,5 değişim başına fiyat birimi
Ayar değişince oranın adını değiştirmeyin
RSI(10)'a oynaklık filtresi demek formülünü değiştirmez. Belirli bir örneklemde oynaklıkla ilişkili gözlemleri seçebilir; fakat bu ampirik ilişki ayrı test edilmelidir. Ortalama düşüşün sıfır olduğu durumu da tanımlayın. İki ortalama da sıfırsa oran tanımsızdır ve yazılımların uyguladığı kurallar farklı olabilir.
Karar vermeden önce
- Fiyat kaynağını ve tamamlanmış mum kuralını kaydedin.
- Düzleştirme ve başlangıç yöntemini belirtin.
- Yükseliş/düşüş oranını hareket büyüklüğünden ayırın.
- Risk sorusuna uygun birimleri kullanın.
- İşlem kuralını gösterge etiketinden bağımsız test edin.
Anladıklarını kontrol et
Önceden düzleştirilmiş iki durumun ortalama yükseliş/düşüşleri 0,9/0,3 ve 9/3'tür. RSI değerleri nedir? Bunlardan ATR çıkarılabilir mi?
Açıklamalı yanıtı göster
İki oran da 3 olduğundan RSI = 100 − 100 / 4 = 75 olur. Bu durumlardan ATR hesaplanamaz: gerekli en yüksek/en düşük aralıklarını ve düzleştirme geçmişini içermezler. Eşit RSI, eşit oynaklık göstermez.