Механика индикаторов: RSI, EMA, FVG и Parabolic SAR · 1 / 5
RSI измеряет импульс, а не волатильность: рассчитайте разницу
Значение RSI отвечает на вопрос о соотношении недавних повышений и снижений. Оно не показывает, сколько ценовых единиц прошёл рынок или сколько может потерять позиция.
Athenum7 минОбновлено:
Формула RSI: сглаживание Уайлдера и почему масштаб сокращается
Для каждого завершённого закрытия разделите изменение на неотрицательное повышение и неотрицательное снижение. RSI = 100 − 100 / (1 + среднее повышение / среднее снижение). При сглаживании Уайлдера новое среднее равно ((n − 1) × предыдущее среднее + текущее наблюдение) / n. Укажите способ расчёта первого среднего: иначе внешне одинаковые настройки могут давать разные результаты.
Числитель и знаменатель выражены в одной ценовой единице, которая сокращается в отношении. Умножение всех повышений и снижений, включая их начальные средние, на один положительный коэффициент не меняет RSI. Более короткий период меняет скорость реакции, но не превращает отношение направленных изменений в меру разброса цены.
Измеряйте величину движения отдельно: ATR или абсолютные изменения
Среднее абсолютное изменение закрытия показывает, насколько сдвигались наблюдаемые закрытия на каждом шаге. Истинный диапазон также учитывает максимум, минимум и предыдущее закрытие; ATR сглаживает этот диапазон. Стандартное отклонение доходностей отвечает на другой вопрос. Эти меры не взаимозаменяемы: перед сравнением запишите их входные данные, окно и единицы.
Выраженная направленная последовательность может поддерживать высокий RSI при небольших абсолютных движениях. Сильные разнонаправленные колебания могут сопровождаться равновесием повышений и снижений. Ни превышение порога, ни одинаковый RSI у двух инструментов не доказывают равный риск, вероятность разворота или подходящий размер позиции.
Пример: две траектории с RSI 66,67 и разной величиной движения
Инициализируйте RSI за четыре периода арифметическими средними первых четырёх повышений и снижений. Обе условные траектории начинаются со 100. Закрытия A: 102, 101, 103 и 102; закрытия B: 110, 105, 115 и 110. В каждой два положительных и два отрицательных изменения; сумма повышений вдвое больше суммы снижений.
Для A начальное среднее повышение равно (2 + 0 + 2 + 0) / 4 = 1, а среднее снижение — (0 + 1 + 0 + 1) / 4 = 0,5. Для B получаются 5 и 2,5. Оба отношения повышения к снижению равны 2, поэтому оба RSI равны 66,6667. Но среднее абсолютное изменение закрытия составляет 1,5 для A и 7,5 для B. На рисунке сравнивается эта отдельная мера величины движения, а не RSI и волатильность на одной оси.
| Траектория | Изменения закрытия | Среднее повышение | Среднее снижение | RSI | Среднее абсолютное изменение |
|---|---|---|---|---|---|
| A | +2, −1, +2, −1 | 1 | 0,5 | 66,67 | 1,5 |
| B | +10, −5, +10, −5 | 5 | 2,5 | 66,67 | 7,5 |
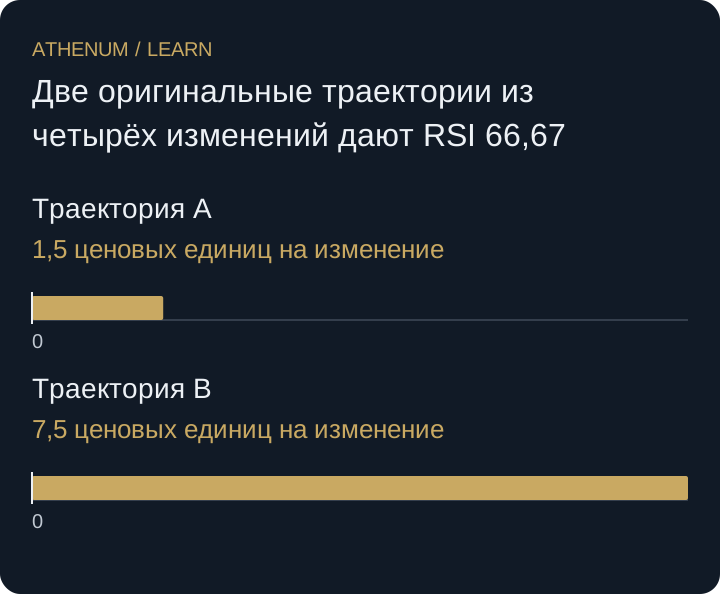 Увеличить схему
- Траектория A: 1,5 цен. ед. на изменение
- Траектория B: 7,5 цен. ед. на изменение
RSI как фильтр волатильности и нулевое среднее снижение
Название «фильтр волатильности» для RSI(10) не меняет формулу. В отдельной выборке он может отбирать наблюдения, связанные с волатильностью, но такую эмпирическую связь нужно проверять отдельно. Укажите также поведение при нулевом среднем снижении. Если оба средних равны нулю, само отношение не определено, а программные соглашения могут различаться.
Перед решением
- Запишите источник цены и правило завершённой свечи.
- Укажите способ сглаживания и инициализации.
- Отделяйте отношение повышений и снижений от величины движения.
- Используйте единицы, подходящие к вопросу о риске.
- Проверяйте торговое правило независимо от названия индикатора.
Проверьте понимание
Два уже сглаженных состояния имеют средние повышения/снижения 0,9/0,3 и 9/3. Каковы их RSI? Можно ли по ним определить ATR?
Показать ответ с объяснением
Оба отношения равны 3, поэтому RSI = 100 − 100 / 4 = 75. ATR из этих состояний восстановить нельзя: в них нет необходимых диапазонов максимум/минимум и истории их сглаживания. Равный RSI не доказывает равную волатильность.
Источники и дополнительное чтение
Продолжить с Athenum
Похожие уроки
- Размер позиции по волатильности: проверьте запаздывание правила ATR
Тот же бюджет риска после спокойного периода допускает вдвое больший объём. Рассчитайте объём по ATR и проверьте скачок волатильности до обновления оценки.
- Измерьте вклад дополнительного подтверждения
Сравните сигнал с фильтром и без него. Считайте отклонённые входы и издержки вместо того, чтобы плюсовать скоррелированные индикаторы.